企業が社会に対して果たす「透明性」の義務。それは会社法という厳格なルールの下で運用されています。普段私たちの目に触れることは少ない「公告」という仕組みですが、実は企業の合併や資本金の減少といった重大な経営判断において、欠かすことのできない法的なインフラとなっています。2026年5月現在、ビジネスのデジタル化が加速する中で、この「公告」の調査を担う企業の役割はますます重みを増しています。今回は、法務大臣登録第2号という極めて高い公共性と専門性を持つ電子公告調査株式会社の第21期決算を深掘りし、デジタル化の波が司法制度の現場にどのような価値をもたらしているのかを考察します。
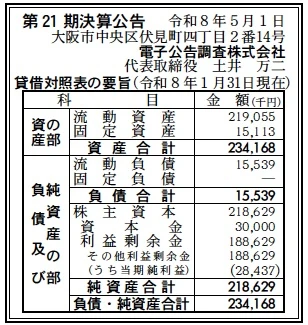
【決算ハイライト(第21期)】
| 資産合計 | 234百万円 (約2.3億円) |
|---|---|
| 負債合計 | 16百万円 (約0.2億円) |
| 純資産合計 | 219百万円 (約2.2億円) |
| 当期純利益 | 28百万円 (約0.3億円) |
| 自己資本比率 | 約93.4% |
【ひとこと】
第21期決算における最大の注目ポイントは、約93.4%という極めて高い自己資本比率に象徴される、鉄壁の財務基盤であると考えます。負債合計が16百万円と資産規模に対して極小であり、ほぼ無借金経営と言える状態は、独立した第三者調査機関としての「中立性」を維持する上で理想的な構造です。当期純利益も28百万円と安定的に計上されており、ニッチな専門市場において高い収益性を確保していることが推測されます。
【企業概要】
企業名: 電子公告調査株式会社
設立: 2005年2月25日
事業内容: 会社法に基づく電子公告調査、電子提供措置実施結果通知サービスの提供、官報取次、公告コンサルティング
【事業構造の深掘り考察】
同社の事業は、会社法に基づく「企業の公示義務」をデジタル技術で補完し、証明する調査事業に集約されます。具体的には、以下の部門等で構成されています。
✔電子公告調査サービス
会社法第941条に基づき、企業がインターネット上で行う公告が全期間を通じて継続的に掲載されていたかを、1時間に1回の頻度で調査し、その結果を証明する中核事業です。法務大臣登録第2号という黎明期からの実績を持ち、司法書士としての専門的知見を活かした厳格な調査実務が展開されています。地理的に異なる3拠点(大阪・東京等)にシステムを分散配置し、耐震・免震構造の建物から調査を行うことで、災害時でも途絶えない信頼性を確保していると推測します。
✔電子提供措置・コンサルティング事業
会社法改正によって導入された電子提供措置(第325条の3)に関する実施結果通知サービスを提供しています。株主総会資料の電子化など、最新の法的要件に合わせたシステムソリューションを提供するとともに、公告のアドレス相違やファイル相違を防ぐプレテスト、さらには適時開示情報や有価証券報告書との整合性チェックといった、付加価値の高いコンサルティングが含まれているのが特徴です。
✔官報取次・ワンストップサービス
独立行政法人国立印刷局選定の官報取次店として、官報公告の取次業務を行っています。電子公告調査と官報掲載を同時に申し込む「官報セット同時割引」を導入することで、法的に義務付けられた複数の公告手続を効率的に完結させるワンストップな体制を構築しています。これにより、企業の実務担当者が抱える「公告の漏れや誤り」というリスクを最小化させる提供価値を生み出していると考えます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、日本企業のDX(デジタルトランスフォーメーション)は、単なる業務効率化から、法的義務の履行における電子化へとフェーズを移していると考えます。特に上場企業のみならず、中小企業の事業承継や組織再編が増加する中で、官報公告よりも利便性の高い「電子公告」を選択するケースが増えており、同社がターゲットとする市場の底堅さが推察されます。また、情報セキュリティに対する社会的な要求は年々厳格化しており、ISMS(ISO 27001)やプライバシーマークを取得し、法務省による定期的な審査を受けている同社のような「信頼の裏付け」がある調査機関への需要は、より確固たるものになっていると推測します。
✔内部環境
代表取締役社長の土井万二氏が司法書士という実務家である点は、単なるITベンダーとは異なる「法の解釈」に基づくサービス提供において、圧倒的な差別化要因となっていると考えます。社員数こそ少数精鋭と見受けられますが、地理的に分散した3拠点からの同時調査システムや、ISMSに基づいた高度な運用管理など、資本金30百万円の規模を超えた堅牢なインフラを構築している点が際立っています。自己資本比率が9割を超える財務体質は、こうした高額なインフラ投資やセキュリティ対策を他社資本に依存せずに自律的に行えることを示しており、長期的な調査継続性を担保する上での強みになっていると推察します。
✔安全性分析
第21期の貸借対照表を分析すると、資産合計234百万円に対して負債合計がわずか16百万円であり、その全額が流動負債であることが確認できます。これは、有利子負債などの固定負債が一切存在しない「実質無借金経営」であることを示しています。流動資産219百万円に対して流動負債16百万円という構成は、短期的な支払い能力を示す流動比率において1,000%を超える驚異的な水準であり、財務的な安全性は非の打ち所がありません。また、利益剰余金が188百万円も蓄積されていることから、これまでの21年間にわたる経営において、着実かつ健全に内部留保を積み上げてきたことが見て取れます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、2005年の制度開始直後に法務大臣登録第2号を取得したというパイオニアとしての実績と、司法書士事務所を背景に持つ法的専門性の融合にあると考えます。地理的に500km以上離れた3拠点から1時間に1回情報の突合を行う堅牢な調査システムは、単なる監視にとどまらず、登記情報や適時開示情報との整合性チェックまでを行う「コンサルティング型調査」を可能にしています。さらに、官報取次店としての機能も併せ持っており、電子公告と官報という複雑な公告実務をワンストップで管理することで、ミスの発生を未然に防ぐ高度なパートナーシップを提供できている点が、他社に対する大きな優位性になっていると推測します。
✔弱み (Weaknesses)
課題としては、事業ドメインが電子公告調査という極めて専門的かつニッチな領域に特化しているため、市場全体のパイそのものが法的義務の件数に強く依存している点が挙げられます。景気変動によって企業の組織再編(合併や分割)が減少した場合、あるいは会社法の改正によって公告義務そのものが緩和された場合には、直接的に売上高に影響を受ける脆弱性を内包しています。また、代表者の司法書士としての知見に依存する部分が大きく、組織的なスケーラビリティや後継者育成の観点において、少数精鋭体制ゆえの人的リソースの制約が将来的なボトルネックになる可能性も推察されますが、現状の財務基盤からはそのリスクを十分に補完できる体力が伺えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
今後さらなる追い風となるのは、ニューノーマル社会における「新しい執務様式」としての電子化の定着であると考えます。株主総会資料の電子提供措置が義務化されたことで、企業にとって「紙からデジタルへ」の移行は不可逆的な流れとなっており、同社が培ってきた電子提供の実施結果通知サービスへのニーズは一層高まると推測されます。また、SDGsへの取り組みとしてペーパーレス化を推進する企業にとって、官報から電子公告への切り替えは象徴的な施策となり得ます。これに加え、スタートアップ企業の急増に伴う資本政策の活発化や、地方企業におけるM&Aの活発化といった外部環境の変化は、同社の専門的な公告コンサルティングを必要とする新たな顧客層を開拓する機会になると考えます。
✔脅威 (Threats)
注視すべき脅威は、法的規制の大きな枠組み変更や、大手ITベンダーによる「リーガルテック」としての参入リスクであると考えます。クラウド上で登記申請まで完結させるSaaS型サービスが台頭する中で、公告調査機能がそうしたプラットフォームの一部として組み込まれるような動きがあれば、既存の独立した調査機関としての立ち位置に変化が求められるかもしれません。また、サイバー攻撃の高度化により、地理的分散を行っていても防ぎきれないゼロデイ脆弱性への対応など、システム維持コストが増大し続けることも懸念材料です。したがって、単なる「調査」という機能の提供にとどまらず、司法書士の職能に根ざした「高度な法的判断」を付加価値としていかに維持し続けられるかが、長期的な生存の鍵になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
2026年5月の現在、同社は「電子提供措置サービス」の安定運用と、官報同時セット割引のさらなる周知を通じた、既存顧客の囲い込みを優先すると推測します。特に上場会社の決算期に合わせて、公告内容の精査やアドレス相違を未然に防ぐプレテストの重要性を強調することで、ミスのない「安心感」をブランドとして定着させることが期待されます。また、ISMS 27001:2023などの最新基準へのアップデートを完了していることを強力にアピールし、企業の法務・コンプライアンス担当者に対し、外部調査機関としての信頼性を再定義していくことが、安定的かつ高単価な受注の維持に繋がると考えます。
✔中長期的戦略
中長期的には、蓄積された膨大な調査実績と法的ナレッジをベースに、「リーガル・コンプライアンス・ハブ」としての地位を確立する戦略が考えられます。単なる公告調査の「代行」から、企業の登記実務やディスクロージャー戦略の全体を支えるコンサルティング機能を強化し、司法書士ネットワークとの連携をさらに深めることで、会社法に関わる全方位的なアドバイザリーサービスへと拡充していくのではないでしょうか。また、SDGsへの取り組みを掲げている通り、気候変動対策としてのペーパーレス化を加速させるための教育的啓蒙活動を通じて、マーケット全体の電子公告シフトをリードする存在へと進化していくことが、結果として同社の市場シェアを最大化させる本質的なアプローチになると推察します。
【まとめ】
電子公告調査株式会社の第21期決算は、資産合計234百万円、自己資本比率約93.4%という、極めて強固で健全な財務状態を示しています。法務大臣登録第2号という黎明期からの地位に安住することなく、3拠点分散調査システムやISMS認証、プライバシーマークの取得など、常に最高水準のセキュリティと信頼性を維持し続けている姿勢は、数字以上に評価されるべき点であると考えます。会社法の改正やDXの進展という大きな潮流の中で、同社が提供する「法的真実の証明」という価値は、企業のガバナンスを根底から支えるインフラとして、その重要性をますます高めています。今後は、既存の電子公告調査に加え、電子提供措置や官報取次を統合したワンストップなコンサルティング機能をさらに磨き上げることで、複雑化する企業の公示実務における「迷いなき道標」としての役割を果たし続けていくことが期待されます。司法の専門性とITの堅牢性を併せ持つこのニッチトップ企業は、日本の企業透明性をデジタルで支え続ける、なくてはならない存在であり続けると推測します。
【企業情報】
企業名: 電子公告調査株式会社
所在地: 大阪府大阪市中央区伏見町四丁目2番14号 WAKITA藤村御堂筋ビル11階
代表者: 代表取締役 土井 万二
設立: 2005年2月25日
資本金: 3,000万円
事業内容: 会社法に基づく電子公告調査、電子提供措置実施結果通知サービス、官報掲載取次、コンサルティング
