旅行業界のデジタル変革は、単なる「予約手段の提供」から「個々のニーズを予測するAIパートナー」への進化を遂げています。世界最大規模の宿泊リスティングを誇るBooking.comが、日本のインバウンド・アウトバウンド市場でどのような財務的足跡を残しているのか。2026年5月という現時点において、同社が抱える圧倒的な成長ポテンシャルと、一方で日本市場特有の法的・信頼性リスクという「光と影」が交錯する経営状況を、最新の第18期決算公告から読み解いていきます。
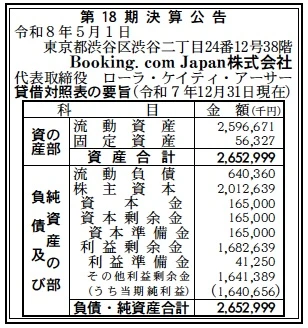
【決算ハイライト(第18期)】
| 資産合計 | 2,653百万円 (約26.5億円) |
|---|---|
| 負債合計 | 640百万円 (約6.4億円) |
| 純資産合計 | 2,013百万円 (約20.1億円) |
| 当期純利益 | 1,641百万円 (約16.4億円) |
| 自己資本比率 | 約75.9% |
【ひとこと】
第18期の決算において最も目を引くのは、自己資本比率約75.9%という財務の健全性と、資産合計に匹敵する当期純利益を計上している点です。プラットフォームビジネス特有の「アセットライト(資産を抱えない)」な経営モデルが極めて高い収益率を実現していると推測します。一方で、負債の大部分が流動負債であり、宿泊施設への支払いや運営コストの管理において、効率的なキャッシュフロー運用がなされている点に注目しています。
【企業概要】
企業名: Booking.com Japan株式会社
設立: 2009年
事業内容: 世界最大規模の旅行ECサイト「Booking.com」の日本国内における宿泊施設の仕入れおよびカスタマーサポート業務
【事業構造の徹底解剖】
同社の事業は「オンライン宿泊予約プラットフォーム事業」を中核とし、旅行体験のすべてを網羅する「コネクテッド・トリップ」への展開を強化しています。具体的には、以下の部門等で構成されています。
✔エージェンシーモデル(現地決済)中心の宿泊予約事業
Booking.comの最大の特徴は、利用者が宿泊施設で直接料金を支払う「エージェンシーモデル」を採用している点です。これにより「キャンセル無料」のプランを柔軟に提供でき、ユーザーの利便性を高めています。日本国内では旅館の食事プラン選択機能も導入し、伝統的な日本の宿泊体験とグローバルスタンダードな予約システムの融合を図っています。
✔テクノロジー主導の推薦システム
43言語に対応し、2,800万件以上のリスティングを支えるのは、高度な推薦システムです。ユーザーの検索履歴や目的地、予算をAIが学習し、リアルタイムで最適な宿泊施設やアクティビティを表示します。クリック率や純予約数を基にしたランキングアルゴリズムが、常にユーザー満足度の高い施設を上位に表示させる構造を維持しています。
✔総合旅行プラットフォームへの垂直展開
宿泊予約で得た強力な顧客基盤を背景に、フライト検索、レンタカー、レストラン予約、空港送迎サービスをシームレスに提供しています。一つのアプリで旅の全工程を完結させる「コネクテッド・トリップ」戦略により、LTV(顧客生涯価値)の最大化を目指す構造となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、世界の旅行需要はパンデミック前を上回る勢いで回復を続けています。特に日本市場は、円安基調の継続によるインバウンド需要の増加に加え、国内ユーザーの旅行支出も堅調に推移しています。一方で、デジタル市場法(DMA)や各国の消費者保護法の厳格化により、アルゴリズムの透明性やプライバシー保護への要求が高まっています。また、民泊市場ではAirbnbとの競争が激化しており、よりユニークな「体験型」リスティングの確保が市場シェアを左右する要因になると考えます。
✔内部環境
国内では東京、大阪、札幌、那覇など主要都市にオフィスを構え、地域密着型の施設仕入れ体制を構築しています。第18期の純利益1,641百万円という数字は、グローバルプラットフォームのスケールメリットを最大限に活かし、低コストで高効率な運営がなされている証左と考えます。しかし、過去に発生した宿泊施設への支払い遅延問題や、タクシー配車サービスに関連する法的トラブルは、国内パートナーとの信頼関係を維持する上での組織的な課題を残していると推察します。
✔安全性分析
自己資本比率が約75.9%と非常に高く、財務的な安全性は極めて強固であると評価できます。資産の大部分が流動資産であり、万が一の外部ショックに対しても高い耐性を備えています。負債が流動負債に限定されていることは、有利子負債への依存が低く、親会社であるBooking Holdings Inc.の強力な資本力を背景に、健全な独立採算制が維持されていることを示唆しています。長期的な設備投資よりも、システム開発やマーケティングへの柔軟な投資が可能な構造です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、2,800万件を超える圧倒的なリスティング数と、世界各国の支社による24時間年中無休の多言語サポート体制にあります。特に「エージェンシーモデル」による柔軟なキャンセルポリシーは、不確実な旅程を持つユーザーから絶大な支持を得ており、Geniusプログラムによる高いリピート率が安定した収益基盤を構築しています。また、75.9%という高い自己資本比率は、競合他社を凌駕する積極的なマーケティング投資や、新たなテクノロジー導入を可能にする財務的余力となっており、グローバル規模でのデータ蓄積とパーソナライズ化技術は、他社の追随を許さない競争優位性を生み出していると考えます。
✔弱み (Weaknesses)
弱みとしては、日本市場における信頼性維持のリスクが挙げられます。宿泊施設への未払い問題に端を発する集団訴訟や、空港発着タクシーにおける道路運送法違反での逮捕者発生など、プラットフォームとしてのガバナンス欠如が指摘される事案が散見されます。これらは、グローバル基準のスピード感を優先するあまり、各国のローカルな法的規制や商習慣への適応が遅れていることを示唆しており、ブランドイメージの毀損やパートナー施設とのリレーション悪化を招く潜在的な脆弱性となっています。また、フライトやレンタカー予約を外部パートナー(GotogateやRentalcars.com等)に依存している点は、サービス品質の管理において直接的な統制が及びにくい構造的な弱点であると推測します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
成長の機会は、宿泊以外の旅行体験を統合する「コネクテッド・トリップ」の深化にあります。現在、多くのユーザーは航空券、ホテル、現地の移動を別々に予約していますが、これを一元化し、不測の事態(フライト遅延等)に合わせた宿泊予約の自動調整といったシームレスなサービスを提供することで、新たな付加価値を創出できると考えます。また、民泊やバケーションレンタル分野でのリスティング拡大は、ライフスタイルが多様化する現代の旅行者ニーズを捉える絶好のチャンスです。特に日本国内においては、旅館の食事プラン対応などローカライズを加速させることで、国内OTAからのシェア奪取が見込めるほか、Grabのような外部サービスとの連携による移動手段のパッケージ化も、ユーザー体験を劇的に向上させる機会になると考えます。
✔脅威 (Threats)
直面する脅威としては、世界的なデジタル規制の強化が挙げられます。特に欧州のデジタル市場法(DMA)と同様の規制が日本国内でも強化された場合、自社サービスの優先表示やデータ利用に制限がかかるリスクがあります。また、道路運送法や住宅宿泊事業法といったローカルな法規制の厳格化は、これまで同社が提供してきた配車サービスや民泊ビジネスの継続性を脅かす要因となります。競合環境においても、Airbnbによる体験型コンテンツの充実や、Googleによる「Google Travel」経由の直接予約機能の強化は、プラットフォームとしてのゲートキーパー的役割を侵食する恐れがあります。加えて、日本国内の宿泊施設不足による調達コストの上昇や、人件費の高騰は、長期的には手数料率の改定圧力となり、パートナーとの対立を再燃させる恐れがあると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
短期的な最優先課題は、日本国内における法的コンプライアンスの徹底とパートナーシップの再構築であると考えます。特に白タク問題を受けた配送・送迎サービスの適法性確認や、宿泊施設への支払いサイクルの透明化に向けたシステム改善が不可欠です。第18期の高い利益を原資として、日本独自の商習慣に合わせたカスタマーサービス品質の向上を図り、不信感を払拭するブランディング戦略を採るべきと考えます。また、国内ユーザー向けには「国内旅行のBooking.com」という認知を広めるため、旅館予約における食事プランのさらなる詳細化や、楽天・じゃらんといった国内勢に対抗する期間限定セールの集中投下が予想されます。
✔中長期的戦略
中長期的には、生成AIを活用した完全パーソナライズ型の「トラベル・コンシェルジュ」の確立を目指すと推測します。ユーザーが「何がしたいか」を伝えるだけで、航空券から宿泊、現地アクティビティ、適法な移動手段までを数秒でパッケージ化する究極のワンストップサービスです。これを実現するためには、自社保有のデータだけでなく、GrabやOpenTableといった外部エコシステムとのより深いAPI連携が必要となります。また、サステナビリティ(持続可能な旅行)への取り組みを強化し、環境負荷の低い宿泊施設や移動手段を選択するユーザーへのインセンティブ付与といった、次世代の旅行価値観に合致したプラットフォームへの進化を遂げることが、グローバルリーダーとしての地位を盤石にする鍵になると考えます。
【まとめ】
Booking.com Japan株式会社の第18期決算は、1,641百万円の当期純利益と約75.9%の自己資本比率という、盤石な財務基盤と高い収益性を示しています。グローバルなスケールメリットと高度なアルゴリズムを武器に、日本市場においても不可欠なインフラとしての地位を確立しています。しかし、その華々しい数字の裏側には、ローカルな法規制への適応不全やパートナーとの信頼毀損という重大な課題も潜んでいます。今後の展望として、宿泊予約の枠を超えた「コネクテッド・トリップ」の完遂は大きな商機ですが、それを支えるのは技術力だけではなく、日本市場に根ざした「誠実なガバナンス」であると考えます。同社が法的リスクを克服し、AIによるパーソナライズとサステナビリティという次世代のニーズを統合できれば、2026年以降も日本の旅行EC市場を牽引し続けることは疑いようがないと考察します。
【企業情報】
企業名: Booking.com Japan株式会社
所在地: 東京都渋谷区渋谷二丁目24番12号 渋谷スクランブルスクエア 38階(※決算公告記載住所)
代表者: ローラ・ケイティ・アーサー
設立: 2009年4月
資本金: 165百万円
事業内容: 宿泊予約、航空券、レンタカー、タクシー、アトラクションのオンライン予約サービス支援
株主: Booking.com B.V. (100%)
