日本における家電の歴史は、東芝の歴史そのものであると言っても過言ではありません。国産第一号の洗濯機や冷蔵庫を生み出した名門が、中国の世界的巨人Mideaグループ(マイディアグループ)と手を組んでから早10年近くが経過しようとしています。伝統の「東芝ブランド」と世界最大規模の供給網が融合した現在、同社はどのような財務状況にあり、どのような未来を描いているのでしょうか。2025年12月期の最新決算から、その経営戦略の核心を考察していきましょう。
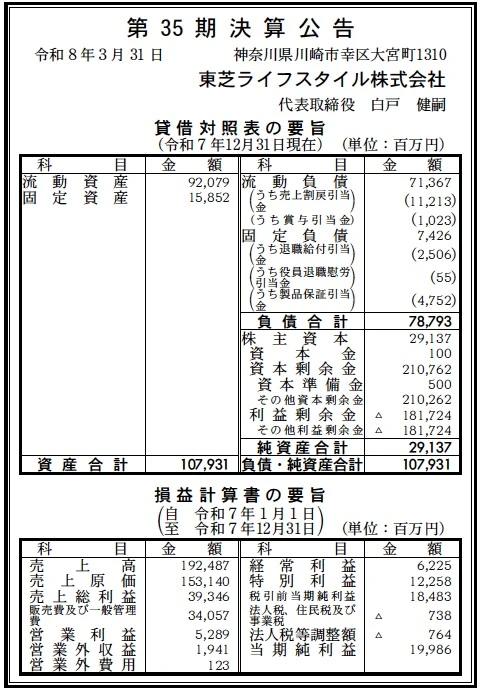
【決算ハイライト(第35期)】
| 資産合計 | 107,931百万円 (約1079.3億円) |
|---|---|
| 負債合計 | 78,793百万円 (約787.9億円) |
| 純資産合計 | 29,137百万円 (約291.4億円) |
| 当期純利益 | 19,986百万円 (約199.9億円) |
| 自己資本比率 | 約27.0% |
【ひとこと】
第35期の決算において最も注目すべき点は、当期純利益が19,986百万円(約199.9億円)という極めて高い水準を確保している点です。売上高192,487百万円(約1,924.9億円)に対し、本業の儲けを示す営業利益は5,289百万円(約52.9億円)に留まっていますが、特別利益で12,258百万円(約122.6億円)を計上したことが最終利益の押し上げに大きく寄与しています。純資産の部で利益剰余金が依然として181,724百万円(約1,817.2億円)のマイナスとなっている状況は過去の重荷を感じさせますが、単年度での高い稼ぐ力は復活を印象付ける内容であると考えます。
【企業概要】
企業名: 東芝ライフスタイル株式会社
設立: 2014年(事業分社は2003年)
事業内容: キッチン家電、生活家電、空調機器、音響機器、電池などの開発、製造、販売
https://www.toshiba-lifestyle.com/jp/
【事業構造の徹底分析】
同社の事業は「生活家電および周辺機器事業」に集約されます。具体的には、以下の主要部門等で構成されており、日本国内の家庭におけるあらゆるシーンをカバーしています。
✔キッチンソリューション事業
「石窯ドーム[Amazonで確認]」ブランドを展開するオーブンレンジや、鮮度保持技術に定評のある冷蔵庫「VEGETA(ベジータ)[Amazonで確認]」、ジャー炊飯器などを中心とした事業です。特にオーブンレンジでは業界最高となる350℃の贅沢火力(石窯ドーム)を実現しており、付加価値の高いプレミアム製品群によって高い競争力を維持しています。冷蔵庫分野でも「摘みたて野菜室」のような独自技術によって、差別化を図っていることが見て取れます。
✔リビングソリューション事業
「抗菌ウルトラファインバブル洗浄EX[Amazonで確認]」を搭載したドラム式洗濯乾燥機や、高い清掃力を誇る掃除機(クリーナー)、アイロンなどの生活家電を担う部門です。洗濯機においては、2種類の泡のチカラで汚れを落とすといった東芝独自の洗浄技術をブランド化しており、家事の時短や高機能化を求める層から安定した支持を得ていると推測されます。
✔空調・バッテリー・オーディオ事業
ルームエアコン「大清快[Amazonで確認]」を主力とする空調事業のほか、電池関連、さらにCDラジカセやスピーカーといった音響機器を扱う部門です。空調分野では「無風感空調」やUV除菌機能など、健康と快適性を追求したフラッグシップモデルを展開し、スマートホームサービス「IoLIFE(アイオーライフ)」との連携によって、ハードとソフトの両面から顧客体験の向上を図っています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の家電市場は、非常に複雑な局面を迎えていると考えられます。国内においては、少子高齢化に伴う世帯数の減少という構造的な課題がある一方、共働き世帯の増加による「時産(じさん)家電」への需要は堅調に推移しています。また、エネルギー価格の高騰を背景に、省エネ性能に優れた製品への買い替えを促進する政策や意識の変化も、高機能製品を得意とする同社にとっては追い風となっていると推測します。一方で、原材料費や物流コストの不安定な動向は、製造原価を圧迫する継続的なリスクであり、為替変動の影響も含め、グローバルなサプライチェーン管理の重要性がかつてないほど高まっている状況にあると言えます。世界最大級の家電メーカーであるMideaグループのグローバルネットワークは、こうした不安定な外部環境における強力な防波堤となっていると考えられます。
✔内部環境
同社の内部環境における最大の特長は、日本発の緻密な製品企画・研究開発能力と、Mideaグループの圧倒的なコスト競争力および製造インフラの融合です。2016年のグループ参画以降、コンプレッサやインバーター、小型家電といった分野で長年協力関係にあった両社のシナジーが深化しており、国内外における東芝ブランドの展開力が強化されています。財務面では、自己資本比率が27.0%と一定の安全性を確保しつつも、過去の経緯から利益剰余金が181,724百万円(約1,817.2億円)の赤字(欠損)状態にあるという課題も抱えています。しかし、今回19,986百万円(約199.9億円)という多額の当期純利益を計上できたことは、この負の遺産を解消するための確かな足がかりになると考えます。資本金が100百万円(約1.0億円)と小規模に設定されている点も含め、非常に効率的かつ柔軟な資本構成を目指している様子が窺えます。
✔安全性分析
財務の安全性を貸借対照表から見ると、流動資産92,079百万円(約920.8億円)に対し流動負債が71,367百万円(約713.7億円)となっており、流動比率は約129%となります。一般的に100%を超えていれば短期的な支払能力に問題はないとされており、健全な水準にあると言えます。また、総資産107,931百万円(約1,079.3億円)に対して自己資本が29,137百万円(約291.4億円)であり、自己資本比率は27.0%です。製造業としては標準的な範囲内であり、Mideaグループという巨大な親会社の存在を考慮すれば、資金繰りや信用力におけるリスクは限定的であると考えられます。固定負債が7,426百万円(約74.3億円)と少なく、退職給付引当金や製品保証引当金といった将来の支出に対する備えも一定程度なされていることから、事業を継続していく上での基盤は十分に整っていると考察します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
Mideaグループの有する世界60の製造・研究開発拠点および19万人規模の従業員による圧倒的なスケールメリットが最大の強みです。これに加え、日本国内において約1世紀にわたり培われてきた「東芝」への高い信頼と、日本発の独自技術(石窯ドームやウルトラファインバブル等)が融合している点は他社にはない極めて強力な競争優位性です。
✔弱み (Weaknesses)
過去の事業構造改革等の影響による巨額の利益剰余金のマイナスが依然としてバランスシートに残っており、純資産を圧迫している点が弱みとして挙げられます。また、事業規模に対して資本金が100百万円(約1.0億円)とスリム化されていることは経営効率を高める一方で、単独での信用補完力においては親会社の支援が不可欠な構造となっています。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
スマート家電の普及はエネルギー消費の最適化という社会課題の解決に直結しており、同社が注力する「IoLIFE」は家電を通じた新しいライフスタイルを提案することで、サブスクリプション型サービスへの発展など新たな収益源を創出する機会に満ちています。また、Mideaグループの持つロボット・オートメーション事業との連携により、製造工程の効率化や革新的な自動化家電の開発も期待できます。グローバル市場では、東芝ブランドの持つ「信頼の日本品質」というブランドイメージが依然高く、中間層以上が拡大している新興諸国においてそのポジションを強固にする大きなチャンスが到来しています。
✔脅威 (Threats)
国内外のメーカーによる機能・価格両面での熾烈な競争激化、特にデジタルネイティブな新興ブランドによる市場参入が脅威として存在します。製品サイクルのさらなる短命化と開発投資の増大リスクも孕んでおり、環境規制の強化によるリサイクルコスト増大やサステナビリティ対応が直接的なコスト増を招く可能性も高いです。また、消費者の購買行動がモノの所有からコトの体験へとシフトする中で単一製品の販売に依存するモデルは脆弱性を増しています。地政学的なリスクによるサプライチェーンの分断や主要市場での関税障壁も、グローバル企業として無視できない深刻な脅威です。同社は高い付加価値を維持しながらいかにコストを抑制し続け、ブランド価値を毀損せずにサービス化へ舵を切れるかが問われています。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の良好な利益水準を維持しつつ、まずは利益剰余金のマイナス幅を縮小させる「財務基盤の健全化」が優先されると考えます。具体的には、今回計上されたような特別利益のみに頼るのではなく、本業の営業利益率を向上させるための徹底した固定費削減と、高利益率なプレミアム製品へのリソース集中を推し進める戦略が想定されます。特に冷蔵庫や洗濯機といった白物家電において、Mideaのグローバル部品調達網を活用したコスト構造のさらなる最適化を断行し、同業他社に対して圧倒的な価格競争力を担保しつつ、利幅を確保する取り組みが加速すると推測されます。また、ブランドアンバサダーを通じたデジタルマーケティングを強化し、20代〜30代の若年層世帯におけるブランド想起率を高めることも、短期的なシェア拡大には不可欠な要素であると考えられます。
✔中長期的戦略
中長期的には、ハードウェアの販売に依存しない「サービス・データ・プラットフォーム」企業への転換が最大のテーマになると考えられます。IoLIFEから得られるビッグデータを解析し、消費者の潜在的なニーズを予測した新製品の開発や、適切なタイミングでの買い替え提案、故障の予兆検知といった「アフターサービスDX」を確立する戦略が推測されます。また、Mideaグループが強化しているロボティクス技術を家庭用家電に応用し、これまでにない次元の家事自動化ソリューションを提供することで、東芝ライフスタイルを「家電メーカー」から「ライフスタイル・デザイナー」へと再定義していく動きが予想されます。海外市場においては、日本で成功したスマート家電の仕組みを、Mideaのチャネルを通じてASEAN諸国などへ水平展開し、日本品質とグローバルインフラを融合させた独自のビジネスモデルを確立することが、持続的な成長を支える柱になると考察します。
【まとめ】
東芝ライフスタイル株式会社の第35期決算は、純利益19,986百万円(約199.9億円)という力強い数字によって、再生から成長へとフェーズが移り変わったことを鮮明に示しました。貸借対照表に残る巨額の利益剰余金のマイナスは、かつての家電王国の苦難の歴史を物語っていますが、現在の27.0%という自己資本比率と、Mideaグループとの深化するシナジーは、その過去を乗り越えるための十分な推進力を備えていると言えます。伝統の「東芝」というブランドの信頼感、日本発の精緻な技術力、そしてMideaの世界最大規模の製造力が三位一体となった現状は、激変する家電業界においても稀有な強みとなっています。今後は、単なるモノの販売を超え、IoTやAIを駆使した「顧客の生活体験」をいかに豊かにデザインできるかが、同社の真価を問う指標になるでしょう。100年近く続いてきた東芝家電の系譜が、グローバルな知見と融合してどのようなイノベーションを日本、そして世界にもたらすのか。今後のさらなる飛躍に大いに期待を寄せたいと考えます。
【企業情報】
企業名: 東芝ライフスタイル株式会社
所在地: 神奈川県川崎市幸区大宮町1310 ミューザ川崎セントラルタワー
代表者: 代表取締役 社長執行役員 白戸 健嗣
設立: 2014年4月1日
資本金: 100百万円(約1.0億円)
事業内容: 生活家電などの開発、製造、販売
株主: Mideaグループ(美的集団)
