「パッケージは商品の顔である」という格言がありますが、消費者が最初に対面するその「顔」を作り続けて80余年。東亜紙巧業株式会社は、高級紙器パッケージの印刷において業界を牽引してきました。アナログからデジタル、そしてサステナビリティへと変遷する激動の産業構造の中で、同社がどのような財務状況にあり、どのような未来を描こうとしているのか。第93期の決算公告から読み解ける数値の裏側を、専門的な視点から分析していきます。
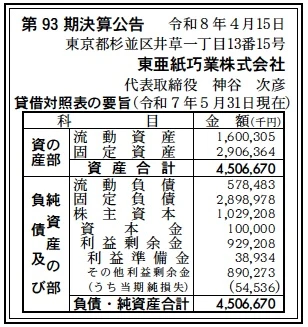
【決算ハイライト(第93期)】
| 資産合計 | 4,507百万円 (約45.1億円) |
|---|---|
| 負債合計 | 3,477百万円 (約34.8億円) |
| 純資産合計 | 1,029百万円 (約10.3億円) |
| 当期純損失 | 55百万円 (約0.5億円) |
| 自己資本比率 | 約22.8% |
【ひとこと】
第93期の決算公告を確認すると、総資産4,507百万円に対して当期純損失が55百万円(約0.6億円)計上されています。注目すべきは固定負債が約2,899百万円(約29.0億円)と大きく、積極的な設備投資を行っていることが伺えます。自己資本比率は22.8%となっており、製造業としては標準的な範囲内ではあるものの、赤字計上による資本の目減りには注意が必要です。老舗の信頼と技術をどう収益に再結びつけるかが鍵となります。
【企業概要】
企業名: 東亜紙巧業株式会社
設立: 昭和19年3月31日
事業内容: 高級パッケージ(化粧品、医薬品、食品等)および各種包装資材の企画・製造・販売
【事業構造の徹底解剖】
同社の事業は「高級パッケージ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔高級紙器パッケージ(パッケージ事業)
化粧品、医薬品、健康食品、食品、電気製品といった多岐にわたる業界向けのパッケージを提供しています。中身を保護する機能性はもちろん、消費者を魅了する高いデザイン性と「作り手の温もり」を重視した付加価値の高い印刷物が最大の特徴です。特に品質管理が厳格な化粧品や医薬品分野での実績は、同社の技術的信頼の証と言えるでしょう。
✔クリアケース・ラベル事業
樹脂製の透明パッケージ(クリアケース)やシール、ラベル類の製造を行っています。紙器だけにとどまらず、商品の特性に合わせて最適な包装資材を提案できる体制が整っています。また、説明書(能書・添付文書)といった医薬・精密機器に不可欠な印刷物もカバーしており、トータルパッケージングソリューションを実現しています。
✔企画・研究・アセンブリ機能
単なる製造にとどまらず、企画立案から研究開発、製版、印刷、加工、さらには最終的な検査・包装、アセンブリまでを自社グループ内で一貫して行う垂直統合型のモデルを採用しています。これにより、工程の無駄を省きながら高度な品質維持と省力化を推進し、顧客の多様なニーズに即応できる体制を構築しています。
【財務状況等から見る経営環境】
✔外部環境
印刷・パッケージ業界を取り巻く環境は、2026年現在、大きな転換期を迎えていると推測します。特に世界的な脱プラスチックの流れやSDGsへの意識向上により、紙製パッケージへの回帰や、より環境負荷の低い素材への切り替え需要が加速しています。一方で、原材料である原紙やインキ、エネルギー価格の変動が依然として不安定であり、製造コストをいかに適切に価格転嫁し、かつコストダウンを図るかが業界全体の課題となっています。また、Eコマースの普及により配送に適した機能性パッケージの需要が拡大する一方で、店頭販売用の販促資材はデジタル化の影響を一部受けているものと考えられます。
✔内部環境
東亜紙巧業の強みは、昭和10年の創業以来培ってきた圧倒的なブランド力と技術継承にあると考えられます。1977年に国内初となるUV印刷技術を確立して以来、常に最新鋭の設備を導入してきた姿勢は、今回の決算における大きな固定資産額(約2,906百万円(約29.1億円))からも見て取れます。本社を東京都板橋区に置き、生産拠点を静岡県富士宮市に集約することで、営業と技術の緊密な連携を図っている点も組織的な強みです。しかし、第93期において55百万円の当期純損失を計上している点は、近年の設備投資負担や原材料費高騰、あるいは需要構造の変化に対する適応の途上にあることを示唆していると推測します。
✔安全性分析
財務の安全性について分析すると、自己資本比率は約22.8%となっています。一般的に中小製造業においては20%〜30%程度が一つの目安とされることが多いため、危機的な状況ではないものの、健全性をより強固にするためには利益剰余金の積み増しが必要なフェーズにあると考えます。流動比率(流動資産1,600百万円(約16.0億円) ÷ 流動負債578百万円(約5.8億円) × 100)を計算すると、約276.7%と非常に高い数値を示しており、短期的な支払能力については極めて高い安全性を有していると評価できます。一方で、固定負債が固定資産の額とほぼ同水準であることから、長期的な設備投資資金の償還スケジュールをいかに安定した営業キャッシュフローで支えていくかが今後の経営の焦点になると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、創業から80年以上にわたって「高級紙器」というニッチかつ高付加価値な領域で培ってきた信頼と実績にあります。国内でいち早くUV印刷技術を確立した先駆者精神は、現在も最新設備の導入や「Value PLUS」というビジョンに受け継がれており、企画からアセンブリまでを一貫して行える垂直統合型の生産体制は他社に対する強力な差別化要因となっています。また、化粧品や医薬品といった、品質要求水準が極めて高い顧客基盤を長年維持していることは、同社の技術力が市場から高く評価されている証左であり、ブランド価値を構成する重要な要素であると考えられます。
✔弱み (Weaknesses)
一方で内部的な課題としては、積極的な設備投資に伴う固定負債の大きさと、それに付随する減価償却費等の固定費負担が重荷になっている可能性が考えられます。今回の決算で当期純損失を計上したことは、売上高利益率が外部環境の変動(原材料高騰など)に対して脆弱になっている側面を否定できず、高付加価値製品への特化が進んでいる反面、製造コストの増大を吸収しきれていない構造的な課題が見え隠れします。さらに、自己資本比率が22.8%に留まっていることは、将来的な市場環境の悪化や不測の事態に対する財務的なレジリエンス(回復力)を高める余地があることを示唆していると推測します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
外部環境における大きな機会は、グローバルな環境規制の強化に伴うサステナブルパッケージへの需要シフトです。プラスチックからの代替としての紙製パッケージは今後も需要拡大が見込まれており、環境配慮型素材の提案力を強化することで、新たな市場シェアの獲得が期待できます。特に同社が掲げている「環境に配慮した素材や生産方式のご提案」は、顧客企業のESG経営を支援するパートナーとしての地位を確立するチャンスとなります。また、健康志向の高まりによる健康食品市場の拡大や、パーソナライズされたギフト市場の成長など、高級感と個性が求められるパッケージ需要は依然として底堅いものがあると考えます。
✔脅威 (Threats)
直面している脅威としては、原紙価格の断続的な上昇や物流2024年問題以降の輸送コスト増、さらには電力料金の高騰といった供給側のリスクが挙げられます。これらのコスト増分を速やかに製品価格へ反映できなければ、収益性がさらに圧迫される懸念があります。また、デジタル化の進展により、物理的な説明書やパンフレットの需要が縮小する可能性や、競合他社による低価格な代替製品の攻勢も無視できません。特にアジア圏の印刷メーカーによる品質向上と低価格を武器にした市場参入は、一部の汎用製品領域において強力な競合圧力となる可能性があり、常に高付加価値領域へのシフトを止めない姿勢が求められると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは、今回の赤字要因の徹底的な分析とコスト構造の適正化が急務であると考えます。具体的には、原油・紙価格の高騰に対する価格転嫁の再交渉を進めるとともに、板橋工場や富士宮工場における製造工程のさらなる効率化を推進することで、限界利益率の改善を図る必要があります。また、第93期の決算において固定負債が多額であることから、借入金の金利負担の最適化や、キャッシュフローの効率的な管理による手元資金の厚みを増すことが求められます。短期的には、需要の底堅い医薬品・化粧品業界向けの受注を確実に維持しながら、小ロット・多品種生産への柔軟な対応を強化することで、在庫リスクを最小限に抑えつつ高単価な案件を確保する戦略が有効であると推測します。
✔中長期的戦略
中長期的には、ビジョンとして掲げている「Value PLUS」を具現化するための、環境対応型パッケージの開発が成長のエンジンになると考えられます。リサイクル素材やバイオマス素材を用いたパッケージのラインナップを拡充し、「環境経営の東亜紙巧業」というブランディングを深化させることで、サステナビリティを重視する大手クライアントからの優先受注を獲得する体制を築くべきです。また、グループ会社である株式会社ゼットアンドケイとの連携をさらに深め、BtoBだけでなく消費者ニーズを直接捉えた新業態のパッケージサービスの開発や、DXの導入による受注から納品までの工程の完全デジタル化を推進することで、生産性を飛躍的に向上させ、強固な財務体質へと変革していくことが期待されます。
【まとめ】
東亜紙巧業株式会社の第93期決算は、資産合計約45.1億円、純資産約10.3億円という規模を維持しながらも、55百万円の当期純損失を計上するという、次なる成長に向けた「試練の年」であったことが伺えます。しかし、短期的な支払能力を示す流動比率は非常に良好であり、直近の赤字が直ちに経営の継続性を揺るがすものではないと分析します。むしろ、富士宮工場の新棟建設や最新設備の導入といった過去数年の積極投資が、将来の生産性向上に向けた布石となっている点は、同社の将来性を期待させる材料です。 2024年に創立80周年を迎え、スローガン「3T」を掲げて新たな節目へと進む同社にとって、現在は「培ってきた伝統技術」と「変化する市場ニーズ」を、高度なDX化やサステナブルな視点でいかに再統合するかの過渡期にあると考えられます。原材料高やコスト増といった外部要因を跳ね返すための「付加価値の創造(Value PLUS)」が実を結び、次期の決算で黒字化へのV字回復を達成できるかどうか。高級パッケージ界の老舗が挑む新たな変革の行方に、今後も注目していきたいと思います。
【企業情報】
企業名: 東亜紙巧業株式会社
所在地: 〒173-0003 東京都板橋区加賀1-19-1
代表者: 代表取締役社長 神谷 次彦
設立: 昭和19年3月31日
資本金: 100,000,000円
事業内容: 高級パッケージ 及び 包装資材類(化粧品/医薬品/フィルム製品/食品/電気製品等のパッケージ類 一切)、パンフレット/ラベル/シール類 等
