日本の化粧品業界を影で支える「OEMの巨像」が、一つの転換点を迎えました。ユニリーバ、コーセー、ポーラといった世界的なトップブランドの製品を一手に引き受ける東洋ビューティ株式会社。第85期という歴史的な節目において、同社が公開した決算公告には「140百万円の当期純損失」という、一見して穏やかではない数字が刻まれています。しかし、経営戦略コンサルタントの視点でこの数字を深掘りすると、それは決して「衰退」を意味するものではなく、激変する世界情勢と原材料高騰という荒波を真っ向から受けた、一時的な「調整局面」である可能性が浮上します。140億円超の内部留保を抱える同社が、なぜあえて今、赤字を計上したのか。その背景にある戦略的レジリエンス(回復力)と、2026年4月現在の市場展望を読み解いていきます。
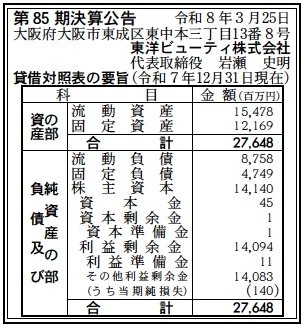
【決算ハイライト(第85期)】
| 資産合計 | 27,648百万円 (約276.5億円) |
|---|---|
| 負債合計 | 13,507百万円 (約135.1億円) |
| 純資産合計 | 14,141百万円 (約141.4億円) |
| 当期純損失 | 140百万円 (約1.4億円) |
| 自己資本比率 | 約51.1% |
【ひとこと】
第85期決算において140百万円の当期純損失を計上したことは、長年黒字を続けてきた同社にとって、原材料やエネルギーコスト上昇のインパクトがいかに大きかったかを物語っています。しかし、注目すべきは自己資本比率が依然として51.1%という高水準にあることです。純利益のマイナス分は、積み上がった140億円超の利益剰余金(内部留保)のわずか1%程度に過ぎず、この赤字が経営基盤を揺るがすものではないことは明白です。むしろ、この逆風を耐えうる強固な財務体質そのものが、同社の真の強みであると推測します。
【企業概要】
企業名: 東洋ビューティ株式会社
設立: 1941年(昭和16年)7月10日(創業)
事業内容: 化粧品・医薬部外品のODM/OEM受託製造、新製品の企画・研究開発
【事業構造の徹底解剖】
同社の事業は「トータル・ビューティー・プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔高度R&D(研究開発)部門
単なる受託製造に留まらず、独自成分「ファンコスC-IS」の開発や物資特許の取得など、メーカー機能に匹敵する高度な研究開発力を有しています。中央研究所と宇都宮研究所の二拠点体制により、クライアントのニーズを先取りした「提案型ODM」を展開。年間数百件に及ぶ新処方の開発が、同社の競争力の源泉となっています。
✔国内4拠点の大規模生産体制
三重の上野工場、栃木の宇都宮第一・第二工場、そして2019年に設立された最新鋭の佐賀工場という、日本全国を網羅する生産ネットワークを構築しています。いずれの拠点もISO 22716(化粧品GMP)認証を取得しており、医薬部外品の製造も可能な高度な品質管理体制が、グローバル企業からの厚い信頼を支えています。佐賀拠点はアジア圏への輸出ハブとしての機能も担っていると考えられます。
✔クライアント・サクセス・パートナーシップ
ユニリーバやコーセー、大正製薬、ポーラといった、業界のトップランナーたちを数十年にわたり支える領域です。企画提案から処方開発、パッケージ選定、製造、品質管理までを一気通貫で引き受けることで、クライアント企業の製品ライフサイクルをフルサポート。M&Aによる周辺領域の拡充も、このパートナーシップを深めるための戦略の一環であると分析します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、化粧品業界は「マスキグ(大衆向け)」と「プレステージ(高付加価値)」の二極化が加速しています。消費者はより科学的根拠に基づいた成分や、サステナブルな製造背景を重視するようになっており、これに応えられる高度な製造技術を持つOEM企業の価値は相対的に高まっています。一方で、円安の長期化に伴う輸入原材料価格の暴騰、物流費の高騰、さらにはプラスチック資源循環促進法への対応コストなど、製造コストを押し上げる要因が複合的に重なっています。第85期の損失は、これらの外部コストを価格転嫁するまでのタイムラグや、佐賀工場等の先行投資に伴う減価償却費が一時的に利益を圧迫した結果であると考えられます。
✔内部環境
同社の最大の資産は、900名を超える従業員に蓄積された「職人技」と「サイエンス」の融合です。創業者の岩瀬健次郎氏から受け継がれた「世界に通じる受託メーカー」というビジョンが、全国4拠点、2研究所という盤石なインフラに結実しています。第85期で見せた140百万円の当期純損失は、これら巨大な固定資産を維持しながら、品質を落とさずに供給責任を全うした過程での「痛みを伴う維持」であると考えられます。しかし、資本金4,500万円に対し、利益剰余金が140億円規模積み上がっている事実は、過去の成功がいかに大きかったかを示しており、一期程度の赤字であれば十分に吸収できる「貯金」が十二分にあると言えるでしょう。
✔安全性分析
財務の安全性は、損失を計上した現在においても「盤石」の一言に尽きます。自己資本比率51.1%は、多額の設備投資が必要な装置産業において、非常に健全な水準です。流動比率(流動資産 15,478百万円 ÷ 流動負債 8,758百万円)は約176%に達しており、短期的な支払能力に不安は全くありません。注目すべきは負債の構成で、固定負債が47億円程度に抑えられており、総資産276億円に対して非常にスマートなバランスを保っています。金利上昇局面においても、これだけ潤沢な純資産と流動性があれば、経営の舵取りに大きな支障が出るリスクは極めて低いと判断します。今回の赤字は、次なる成長に向けた「しゃがみの期間」であると捉えるのが、経営戦略上の妥当な解釈でしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
東洋ビューティの最大の強みは、80年以上の歴史に裏打ちされた業界内での「デフォルト・スタンダード(標準)」としての地位と、それを支える自己資本比率51.1%、140億円規模の利益剰余金という鉄壁の財務的レジリエンスにあります。ユニリーバやコーセーといった超一流ブランドとの長年の取引実績は、それ自体が最強の参入障壁となっており、どのような難解な処方や厳しい品質基準にも応えられる「引き出しの多さ」が同社の絶対的な武器です。また、自社で新規ビタミンC誘導体などの独自原料を開発し特許を保有している点は、単なる「作業の代行者」ではなく、ブランドに付加価値を注入できる「共創パートナー」としてのブランドイメージを確立させています。今回のような一時的な赤字をものともせず、設備投資や研究開発を継続できる「持久力」は、中小・中堅OEM企業には真似できない圧倒的な優位性であると考えます。
✔弱み (Weaknesses)
一方で推測される弱みは、第85期に露呈した通り、アセット型経営特有の「外部コスト増に対する収益構造の脆弱性」です。900名規模の人員と全国4拠点のインフラを維持するための固定費負担は大きく、原材料高騰分を受託価格へ即座に反映できないOEM契約の構造が、収益のボラティリティを大きくするリスクを内包しています。第85期の140百万円の当期純損失は、資産規模276億円に対しては限定的とはいえ、長年の安定経営に慣れた組織にとって「危機意識の欠如」や「価格転嫁の遅れ」を招く構造的な課題があることを示唆しています。また、大手ブランドの受託に依存している以上、クライアント側のブランド戦略の失敗や、インハウス(自社製造)への切り替えといった外的要因に業績が強く相関してしまう点も、独立系受託メーカーとしての永続的な課題になると推察します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

✔機会 (Opportunities)
現在、世界を席巻している「クリーンビューティー」や「メディカルコスメ」の潮流は、同社の高度な品質管理体制が最も威力を発揮するフロンティアです。消費者の関心が広告から「エビデンス(科学的根拠)」へとシフトする中で、研究所を持つ同社の提案力は、新規参入を図る異業種企業(製薬、食品、IT等)にとって最大の誘因となります。また、2026年時点での円安環境とデジタル・マーケティングの高度化により、日本で製造したD2Cブランドを世界に直販するモデルが一般化しており、小ロットからグローバル品質まで対応可能な同社への受託引き合いは爆発的に増大するチャンスがあります。さらに、佐賀工場をハブとした東南アジア・北米市場への直接受託の拡大は、国内市場の成熟を補う第2の成長エンジンとなる可能性が高く、今回の損失をレバレッジとした「攻めの構造改革」を断行できる絶好の機会であると考えます。
✔脅威 (Threats)
外部的なリスクとして最も懸念されるのは、地政学リスクに伴う原材料の供給停止や、原油高による物流・製造コストの恒常的な高止まりです。受託製造企業という立場上、仕入れ価格の上昇分をエンドユーザー価格へ反映させるにはクライアント企業の判断が必要となり、第85期のようなタイムラグによる利益圧迫が常態化する脅威があります。また、欧州を起点とした環境規制(包装資材のプラスチック規制等)の厳格化は、既存の生産ラインの改修や新資材への切り替えコストを強いることになります。さらに、大手ブランドが最新のスマートファクトリーを自社で内製化したり、AIによる自動処方システムが普及することでOEM企業の「知見」としての価値が相対化されたりする「テクノロジーによるディスラプション」も、第85期以降の中長期的な不透明要素になると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
まずは、第85期で計上した140百万円の損失を早期に埋めるべく、原材料価格に連動した「ダイナミック・プライシング的受託モデル」の導入、あるいは価格改定交渉を最優先で完遂すべきだと考えます。現在の潤沢な純資産を背景に、あえて他社が及び腰になる原材料の長期先行確保を行い、供給の安定性を武器にシェアを拡大する「逆張りの攻勢」も有効です。また、2026年中に全工場のエネルギー効率をAIで最適化する「グリーン・スマートファクトリー化」への投資を加速させ、外部エネルギーコストに左右されにくい筋肉質な収益構造へ作り変えることが、短期的増益への王道であると推察します。損失を「反省」ではなく「変革の口実」にできるかが鍵となります。
✔中長期的戦略
中長期的には、単なる「工場」から「ビューティー・インテリジェンス・プラットフォーム」への進化を目指すべきであると考えます。具体的には、85年かけて蓄積された膨大な処方データをAIで解析し、特定の肌悩みに対して最短ルートで最適解を導き出す「予測型処方エンジン」の外販や、スタートアップ企業がWeb上で容易に製品企画・発注ができるクラウド型プラットフォームの構築です。これにより、受託製造という労働集約モデルの傍らに、スケーラブルな「技術IP収益モデル」を確立します。また、再生医療技術を応用した次世代型成分の独占開発など、科学の先端領域において「東洋ビューティにしか作れない製品」を独占的に保有することで、世界の化粧品市場における「実装のOS(オペレーティング・システム)」としての確固たる地位を独占することが、同社の真のゴールになると想像されます。
【まとめ】
東洋ビューティ株式会社の第85期決算は、資産合計276.5億円、当期純損失140百万円、そして自己資本比率51.1%という、一時的な逆風の中でもびくともしない「王者の貫禄」を示したものでした。140億円規模の利益剰余金が象徴するのは、昭和の黎明期から令和の現在に至るまで、同社がいかに誠実に、そして堅実に利益を積み上げ、クライアントとの信頼関係を築いてきたかという歴史そのものです。 2026年、化粧品は単なる嗜好品を超え、ウェルビーイングの核心を担うものへと進化しています。その進化の最前線で、東洋ビューティのような「確かな財務」と「卓越したサイエンス」を併せ持つ企業の役割は、今後さらに重要性を増していくでしょう。今回の赤字は、いわば巨大なエンジンが次なる加速のためにシフトチェンジをした際の一瞬の火花のようなものです。140億円の兵糧を武器に、テクノロジーという新たな翼を得て、この静かなる巨像がどのように世界を変えていくのか。私たちは、日本の美を世界へ発信し続ける同社の歩みを、今後も大きな期待を持って注視し続ける必要があるでしょう。
【企業情報】
企業名: 東洋ビューティ株式会社
所在地: 大阪府大阪市中央区久太郎町4丁目1番3号 大阪御堂筋ビル4F(本社)
代表者: 代表取締役社長 岩瀬 史明
設立: 1941年(昭和16年)7月10日
資本金: 45,000,000円
事業内容: 化粧品・医薬部外品のODM/OEM受託製造、企画提案、研究開発
主要拠点: 大阪(本社・研究所)、東京、三重(上野工場)、栃木(宇都宮工場・研究所)、佐賀(佐賀工場)
