都市のスカイラインを描く巨大なタワークレーン。高層建築の現場で、黙々と資材を運び上げるその雄姿は、まさに現代の建設インフラの象徴です。設立50周年という大きな節目を迎えた建機サービス株式会社の第50期決算が公示されました。1億9,500万円の当期純利益を確保しながらも、特筆すべきはその貸借対照表の圧倒的な「硬さ」にあります。自己資本比率約89%という、建設関連企業としては驚異的な財務健全性を誇る同社。2021年に国内最大手の株式会社アクティオのグループ入りを果たし、さらなる飛躍を遂げようとする同社の現在地と、クレーンが照らす建設現場の未来を、経営戦略コンサルタントの視点から見ていきましょう。
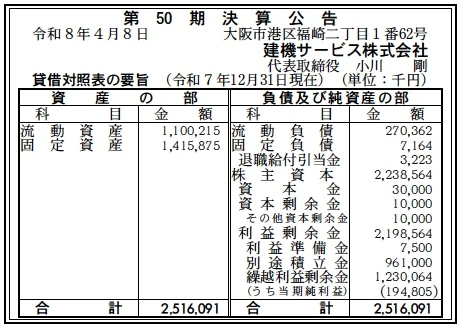
【決算ハイライト(第50期)】
| 資産合計 | 2,516百万円 (約25.2億円) |
|---|---|
| 負債合計 | 278百万円 (約2.8億円) |
| 純資産合計 | 2,239百万円 (約22.4億円) |
| 当期純利益 | 195百万円 (約1.9億円) |
| 自己資本比率 | 約89.0% |
【ひとこと】
第50期決算で最も注目すべきは、自己資本比率約89.0%という、建設機材レンタル業界において極めて稀有な財務の盤石さです。総資産25億円に対し、負債を3億円以下に抑えつつ、22億円超の純資産を蓄積している点は、同社がいかに堅実な経営を行い、外部借入に頼らないキャッシュ・リッチな体質を構築しているかを物語っています。195百万円の当期純利益も、アクティオグループ傘下での効率的な機材運用と、再開発案件の堅調な取り込みが奏功した結果であると推測します。
【企業概要】
企業名: 建機サービス株式会社
設立: 昭和51年(1976年)10月15日
事業内容: 建設用タワークレーン、ロングスパンエレベーター等仮設機械の賃貸・整備・メンテナンスおよび販売。2021年より建機レンタル大手のアクティオグループに参画し、業界トップクラスの保有数と技術力を武器に、全国の建設プロジェクトを支援しています。
【事業構造の徹底解剖】
同社の事業は「高層建築特化型・バーティカル・レンタルソリューション」に集約されます。具体的には、以下の部門等で構成されています。
✔タワークレーン・橋型クレーンレンタル事業
都市部の過密な現場や超高層建築に不可欠なタワークレーンを、多種多様なラインナップ(JCLシリーズ、VCTシリーズ等)で提供しています。単なる機材の貸し出しに留まらず、設置条件や工程に合わせた最適な機種選定から、複雑な導入計画の策定までを一貫してサポート。安全基準を極限まで高めた機材管理が、鹿島建設や竹中工務店といったスーパーゼネコン各社からの絶大な信頼に繋がっており、これが同社の収益の柱となっています。
✔垂直搬送システム(ロングスパンエレベーター)事業
資材搬送や作業員の動線確保に欠かせないロングスパンエレベーターや建設用リフトを展開しています。短納期での手配や、現場環境に応じた特殊仕様へのカスタマイズ対応により、建築工程の生産性向上に直結する価値を提供。機材の保有数で業界トップクラスを誇ることで、大規模プロジェクトの複数同時並行稼働にも応えられる「供給力」が最大の競争優位性であると考えられます。
✔法令点検・メンテナンス整備事業
クレーンやエレベーターの法令に基づく定期点検、およびオーバーホールを自社製造部で実施しています。2023年に明和機械株式会社を合併し製造部を新設したことで、機材の長寿命化と高稼働率を支える「内製化」体制を強化。突発的な故障への迅速な対応力は、ダウンタイムを最小限に抑えたい現場監督にとって、何物にも代えがたい付加価値として認識されていると推測します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、建設業界を取り巻く外部環境は、まさに「ストック型活用への転換」と「2024年問題への適応」の只中にあります。資材価格や労務費の高騰により、ゼネコン各社は自前での機材保有リスクを避け、必要な期間だけ最新機材を調達できる「レンタル」への依存をさらに強めています。この潮流は、建機サービスにとって強力な追い風となっています。一方で、カーボンニュートラルに向けたクレーンの電動化や、遠隔操作・自動化といった「スマート施工」への対応が、次世代の受注を左右する決定的な技術環境であると推論します。また、物流コスト増に対しても、全国に戦略的に配置された機材センターのネットワークが生存の鍵を握る環境下にあります。
✔内部環境
内部環境を評価する上で特筆すべきは、設立50年で培った「現場知」と、アクティオグループという巨大なバックボーンの融合です。今回の貸借対照表において、純資産2,239百万円のうち利益剰余金が2,199百万円(純資産の約98%)を占めている事実は、同社が半世紀にわたり外部資本に頼らず、内部留保のみで成長してきた「無借金経営」に近い姿を象徴しています。少数精鋭の32名という従業員数ながら、大阪・東京・九州・千葉・天理という広範なエリアをカバーし、これほど高密度の利益(195百万円)を生み出す労働生産性は驚異的です。人的資本への投資、特に高度なクレーン整備技術の承継が、目に見えない最大の資産であると分析します。
✔安全性分析
財務の安全性については、一点の曇りもない「不沈の要塞」であると断言できます。自己資本比率約89.0%という数値は、大型機材を保有し設備投資負担の大きい建機レンタル業としては最高水準の安定性です。流動負債270百万円に対し、流動資産1,100百万円を確保しており(流動比率 約407%)、短期的な支払い能力に圧倒的な余裕があることを意味します。固定負債がわずか7百万円程度に抑えられている点からも、過去の投資を既に回収し終え、現在は投資の「収穫期」にあることが伺えます。この強靭な財務基盤こそが、不況期における価格交渉力や、有事の際の機材更新を自己資金で断行できる、最強のレジリエンス(回復力)の源泉となっていると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、昭和51年の創業から積み上げた高層建築仮設機材の深いノウハウと、アクティオグループという国内最大級のプラットフォームが融合したことによる「営業と調達のスケールメリット」にあります。これに加え、第50期で見せた自己資本比率約89%という鉄壁の財務体質が、原材料費の乱高下や金利上昇局面においても、他社を圧倒する最新鋭クレーンの導入やデジタル化投資を自社資金で柔軟に断行できる、強力な経営の独立性を生んでいます。タワークレーンとロングスパンエレベーターの双方で国内トップクラスの保有シェアを維持しつつ、自社で製造・整備部門を抱える垂直統合モデルが、競合他社に対する決定的な差別化要因となっていると考えます。
✔弱み (Weaknesses)
一方で内部的な課題として留意すべき点は、提供するサービスの質が熟練した技術スタッフや整備士の「属人的な技能」に強く依存しており、将来的な建設業界の労働力不足下において、機材の安全性と整備品質をいかに均質に保ち続けられるかという人的資本のリスクです。また、レンタル資産の老朽化に伴う更新コストは常態的に発生するため、今回の第50期で見られた195百万円の利益を維持するためには、常に高い稼働率を維持しなければならない「資産回転率への過度な依存」という構造的な脆さを内包しています。全国拠点網を維持するための固定費負担も大きく、特定のエリアでの再開発案件の停滞が全社業績に与える影響をいかに分散できるかが課題になると推測します。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の機会は、日本国内の主要都市で加速する「超高層・大規模再開発の常態化」と、建設現場における「生産性向上DX」への強い要請にあります。深刻化する現場の人手不足を背景に、同社のクレーンにAI旋回制御や遠隔操作システムを搭載するソリューションは、単なる機材貸し出しを超えた「スマート施工支援」として、非連続な成長のフロンティアを創出します。また、アクティオグループの広範なネットワークを活用し、これまでリーチできていなかった中堅ゼネコンや地方の大規模インフラ案件への「共同提案(クロスセル)」を強化することで、既存の市場を超えた新たな顧客層を開拓できるチャンスが到来していると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、世界的な資源価格の高騰に伴う鋼材や部品代の非連続的な増大、ならびに物流2024年問題に伴う超大型機材の輸送コスト・配送リードタイムの長期化が挙げられ、これらが直接的に営業利益を削ぎ取っていく脅威となります。また、環境規制のさらなる厳格化により、既存機材の排出ガス対応や電力効率化に向けた大規模な「強制更新投資」を迫られるリスクも無視できません。加えて、大手商社やリース会社による建機レンタル市場への資本参入が加速しており、デジタルの利便性を武器にしたプラットフォーム競争が激化することで、これまでの属人的な信頼関係に基づく商慣習が破壊される厳しい局面についても、常に警戒を払う必要があると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を盤石なものにするための短期的戦略としては、第50期で確保した資産を背景にした「機材管理の完全デジタル化(IoT化)」への集中投資が最優先課題になると考えます。具体的には、全タワークレーンの稼働状況や摩耗データをクラウド上でリアルタイム管理し、予兆保全を徹底することで、現場での突発的なダウンタイムをゼロに近づける取り組みです。また、物流コスト高騰への対応として、千葉、天理の両機材センターの配置を再最適化し、配送距離の短縮と共同配送の活用を推進。短期的な営業キャッシュフローを最大化させ、自己資本の厚みをさらに強固なものにしていく戦略が有効であると推測します。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる機材サプライヤーから「高層建築現場のインテリジェント・インフラ・パートナー」への進化を図っていくべきと考えます。強固な財務体力(利益剰余金約22億円)をレバレッジに、独自の「自動旋回・自律制御クレーン」の共同開発をグループ主導で加速させ、操作員の技量に頼らない「誰でも扱える安全な現場」のプラットフォームを提供。これにより、レンタル料というフロー収益に加え、遠隔管理やオペレーションデータの提供を通じた継続的なストック収益モデルを確立するでしょう。創業60周年に向けて、日本の空を支える「最も誠実で、最も先進的な」建機パートナーとしての地位を不動のものにする未来を描いていると考えます。
【まとめ】
建機サービス株式会社の第50期決算から浮かび上がってきたのは、伝統ある日本の専門企業が、巨大グループの力と鉄壁の財務(自己資本比率約89.0%)を最強の盾としつつ、新時代の建設現場へと果敢に挑む、躍動的な姿でした。195百万円の当期純利益という数字は、単なる収益の結果ではなく、同社が50年にわたり積み上げてきた「誠実」といかに真摯に顧客の課題に向き合ってきたかの証左です。
私たちの暮らしが、より高く、より安全に積み上がっていく未来。建機サービスが提供するクレーンの一振りは、単なる資材の移動ではなく、この国の経済と、そこで働く人々の安全を包み込む「信頼の架け橋」となります。鉄壁の財務という最強の盾を持ちながら、イノベーションという鋭い矛を研ぎ澄ませ続ける同社。これからも、大阪の本社から全国の空へ。その戦略的な一歩一歩に、今後も最大限の注目と期待を払っていきたいと思います。建機サービスが照らす光は、日本のモノづくりと建設の質をさらなる高みへと押し上げる、力強い希望の光です。
【企業情報】
企業名: 建機サービス株式会社
所在地: 大阪府大阪市港区福崎2丁目1番62号
代表者: 代表取締役 小川 剛
設立: 昭和51年10月15日
資本金: 3,000万円
事業内容: 建設用タワークレーン・ロングスパンエレベーター等仮設機械の賃貸、整備、メンテナンス、販売
株主: 株式会社アクティオ
