ホテルの朝食ビュッフェ、人気レストランのランチ、あるいはお弁当の一角。私たちが何気なく口にしている「おいしいパン」の裏側には、日本の外食インフラを支える巨大な供給網が存在します。JTグループの加工食品事業を担うテーブルマーク株式会社の製造子会社、サンバーグ株式会社の第55期決算が公示されました。ミートボール生産を終了し、ベーカリー事業へ経営資源を全投入するという大胆な構造改革を断行した同社。4億円近い当期純利益と、35億円を超える総資産を背景に、彼らが描く「食の未来」とはどのようなものか。この記事では、この冷凍ベーカリーの雄が放つ戦略を読み解いていきます。
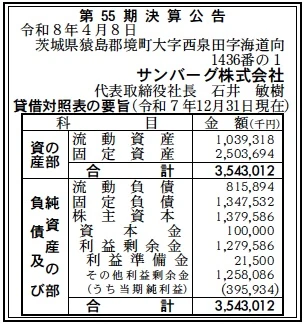
【決算ハイライト(第55期)】
| 資産合計 | 3,543百万円 (約35.4億円) |
|---|---|
| 負債合計 | 2,163百万円 (約21.6億円) |
| 純資産合計 | 1,380百万円 (約13.8億円) |
| 当期純利益 | 396百万円 (約4.0億円) |
| 自己資本比率 | 約38.9% |
【ひとこと】
第55期決算において、396百万円という極めて高い当期純利益を確保している点は、同社が推進してきた「ベーカリー事業への経営資源集中」が完全に実を結んだ結果であると推測します。資産構成を見ても、固定資産が約25億円と総資産の約7割を占めており、これは石窯バゲットライン等の最新鋭の自動化生産設備への積極投資を象徴しています。自己資本比率約38.9%という数値は、JTグループ傘下としての安定性を享受しつつ、攻めの設備投資と健全な利益回収を両立させている姿を浮き彫りにしています。
【企業概要】
企業名: サンバーグ株式会社
設立: 昭和47年(1972年)1月
事業内容: 業務用を中心とした冷凍ベーカリー(焼成冷凍パン、パイ・デニッシュ生地)の製造。テーブルマーク株式会社の製造子会社として、JTグループの加工食品事業におけるベーカリー部門の中核を担っています。
【事業構造の徹底解剖】
同社の事業は「高付加価値型冷凍ベーカリー事業」に集約されます。具体的には、以下のセグメント等で構成されています。
✔焼成冷凍パン製造事業(コア・コンピタンス)
石窯オーブンを導入した本格的な「石窯バゲット」をはじめ、胚芽ロール、ライ麦パンなどの焼成済み冷凍パンを製造しています。解凍するだけで焼きたての香りと食感を再現できるこの製品は、厨房での調理時間を極限まで短縮したいホテルやレストランにとっての「解決策」となっています。熟練のパン職人の技術を自動化ラインへ落とし込むノウハウは、同社の最大の強みであると考えられます。
✔パイ・デニッシュ生地事業
独自の製法による高品質な冷凍生地を供給しています。2023年にはラインの更新を行い、より高精度な層形成と風味の維持が可能となりました。店舗側で「焼く」プロセスだけを残すことで、店内にパンの香りを漂わせつつ、仕込みの重労働を完全に排除するビジネスモデルを支援。外食チェーンの「焼きたて提供」という付加価値を影で支える重要なセグメントです。
✔JTグループ・シナジー活用事業
親会社であるテーブルマーク株式会社の広大な物流網と営業ネットワークを活用し、全国の主要卸や外食大手へ製品を供給しています。JTグループの厳格な品質管理基準「FSSC 22000」を全ての製造工程でクリアしており、ナショナルブランドとしての絶大なる「食の安全・安心」を付加価値として乗せられる点が、単独のベーカリーメーカーに対する決定的な差別化要因となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在、外食・ホテル業界を取り巻く外部環境は、空前の「人手不足」と「生産性向上への圧力」に直面しています。特に、早朝から重労働を強いられるベーカリー部門の維持は、多くの事業者にとって経営課題となっており、同社の提供する「高品質な冷凍パン」は、単なる食材を超えた「オペレーション改善ソリューション」として再定義されています。一方で、世界的な穀物需給の逼迫や、配送コストの上昇を招く物流「2024年問題」の余波に対し、いかにグループ全体でサプライチェーンを最適化し、利益率を維持できるかが問われる環境下にあると考えます。
✔内部環境
内部環境を評価する上で特筆すべきは、2023年にミートボール生産を終了し、ベーカリー一筋へと舵を切った「戦略的意志の強さ」です。今回の貸借対照表において、固定負債1,347百万円が計上されている点は、将来を見据えた石窯バゲットライン等の新設に伴う計画的な借入と推測されます。しかし、第55期で396百万円の純利益を計上している事実は、その投資が即座に高稼働率を実現し、キャッシュフローを生み始めている証拠です。211名の従業員が「チーム・サンバーグ」として高品質なモノづくりに邁進する組織文化は、少数精鋭で高い付加価値を生むための最強の内部資源であると言えます。
✔安全性分析
財務の安全性については、極めて盤石かつ健全な水準にあると分析します。自己資本比率約38.9%は、設備投資負担の大きい食品製造業としては非常に優秀な数字です。流動負債816百万円に対し流動資産1,039百万円を確保しており(流動比率 約127%)、短期的な支払い能力も十分な余裕を保持しています。固定負債に対する利益の償還能力も申し分なく、親会社であるテーブルマークを通じたグループ内金融(JTグループ)の恩恵も考慮すれば、不況に対する耐性は極めて高いと評価できます。この潤沢な財務的余力こそが、原材料高騰の波に飲み込まれず、中長期的な技術開発やサステナビリティ投資を自己決定できる源泉となっていると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、JTグループ(テーブルマーク)の強力な資本背景を盾にした、大規模かつ最新鋭の冷凍ベーカリー生産設備と、50年超の歴史の中で蓄積された業務用食品の深いノウハウの融合にあります。これに加え、第55期で見せた約39%の自己資本比率と4億円規模の純利益という強靭な財務体質が、不透明な世界情勢下においても、石窯ラインの新設など非連続な成長投資を自社主導で断行できる強力な経営の独立性を生んでいます。国際認証規格FSSC22000に裏打ちされた高度な衛生管理体制は、特にコンプライアンスを重視する大手ホテルチェーンや外食企業にとって、代えがたい「信頼の防壁」となっていると考えます。
✔弱み (Weaknesses)
一方で内部的な課題として留意すべき点は、2023年の業態転換により「冷凍ベーカリー」という単一カテゴリーへの収益依存度が極めて高まっている構造にあります。これにより、小麦価格の国際的な乱高下や、パン消費トレンドの急激な変化に対し、ポートフォリオによるリスク分散が働きにくい側面を内包しています。また、茨城県境町の拠点に生産が集中しているため、大規模な自然災害時や、関東圏の物流が停滞した際のBCP(事業継続計画)において、供給能力をいかに多層化・冗長化できるかが、第55期で見られた高利益を永続させる上での組織課題になると推測します。労働集約的な側面が残る工程の自動化率のさらなる向上が、将来的な人件費上昇への対抗策として不可欠です。
✔機会 (Opportunities)
今後のさらなる飛躍に向けた最大の好機は、日本における「スマートな厨房(キッチンDX)」への潮流と、インバウンドによる「食事の質」への要求の高まりにあります。深刻化するシェフ不足を背景に、熟練の技を要するパン作りを同社へアウトソーシングするニーズは、今後も幾何級数的に拡大するでしょう。また、独自の石窯バゲットのような「高単価なプレミアム冷凍パン」は、朝食の差別化を図りたい高級ホテル市場において、絶好の成長ドライバーとなります。DXの推進により、テーブルマークの販売データと連動した需要予測を高度化させることで、廃棄を極限まで減らしつつ、多品種小ロットの「こだわりパン」を効率的に供給できるチャンスが到来していると考えます。
✔脅威 (Threats)
事業環境を脅かす外部要因としては、地政学リスクに伴うエネルギー・原材料コストの恒常的な高止まりや、円安の常態化が挙げられ、これらがどれほど効率化を進めても回避不能な利益率の圧迫要因となります。また、物流の「2024年問題」後の配送費用の膨張は、重量のある冷凍品の採算を直接的に削ぎ取っていく脅威となります。加えて、大手製パンメーカーによる冷凍市場への本格的な直接参入や、安価な海外製冷凍生地の流入など、既存のシェアを侵食しかねない熾烈な価格・技術競争に対しても、常に高いレジリエンスを維持し続けなければならない厳しい局面が想定されると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を盤石なものにするための短期的戦略としては、第55期で確保した396百万円の純利益を原資として、徹底的な「工場のスマート化と在庫の完全デジタル管理」を最優先課題として完遂すべきと考えます。具体的には、AIによる生産スケジュール最適化を推進し、電力価格の安い時間帯への稼働シフトや、原材料価格の変動を機敏に反映させる価格改定プロセスの透明化を図ることです。また、人手不足に悩む外食チェーンに対し、解体後のミートボール事業に代わる「パン×惣菜」のセットメニュー提案を強化し、一顧客あたりの単価と物流効率を同時に向上させることで、短期的な営業キャッシュフローを最大化させると推測します。
✔中長期的戦略
将来を見据えた中長期的戦略としては、単なる製造子会社から「食のバックヤード・プラットフォーマー」への進化を図っていくべきと考えます。強固な財務体力(純資産約14億円)をレバレッジに、独自の「冷凍ベーカリー・IoTシステム」を開発し、取引先店舗の在庫が一定量を下回った瞬間に自動で最適発注されるVMI(ベンダー・マネージド・インベントリ)機能を確立。これにより、フロー収益に頼らない、物流とデータ管理を統合した継続的なストック収益モデルを構築できるでしょう。創業60周年に向けて、日本の外食文化を「インフラから支え、豊かにする」唯一無二のパートナーとしての地位を不動のものにする未来を描いていると考えます。
【まとめ】
サンバーグ株式会社の第55期決算から浮かび上がってきたのは、伝統ある日本の食品メーカーが、巨大グループの力と鉄壁の財務基盤を武器に、いかにして新時代の荒波を「飛躍のチャンス」へと変えているかという、躍動的な姿でした。396百万円という純利益は、単なる収益の結果ではなく、同社が培ってきた「おいしさの科学」といかに真摯に顧客の現場課題に向き合ってきたかの証左です。38.9%という安定した自己資本比率は、これから訪れるであろう不確実な未来への最強の盾となり、独自の石窯技術は最強の矛となるでしょう。
私たちの暮らしの裏側で、静かに、しかし確実に食卓を楽しくし続けている冷凍パン。その一歩一歩を支える「チーム・サンバーグ」の技術と誠実なモノづくりは、数字以上の価値を持っています。茨城の本社から全国のキッチン、そして数千万の食卓へと繋がる「信頼の絆」。同社がこれからもどのような「新しい彩り」を日本の食文化に吹き込み、心豊かなひとときを創造していくのか。その力強い歩みに、今後も最大限の注目を払っていきたいと思います。サンバーグが照らす光は、日本の製造業やハイテク産業、そして全ての日本企業の再生への確かな道標となるでしょう。
【企業情報】
企業名: サンバーグ株式会社
所在地: 茨城県猿島郡境町西泉田1436-1
代表者: 代表取締役社長 石井 敏樹
設立: 昭和47年1月
資本金: 100百万円
事業内容: 冷凍ベーカリー(パイ・デニッシュ生地、焼成冷凍パン)等の製造販売
株主: テーブルマーク株式会社(100%)
