100年以上の歴史を持つ老舗メーカーが、いま新たな成長フェーズにおける「産みの苦しみ」とも言える転換点に立っています。筆記具という成熟市場を起点にしながらも、コスメ・医療・新素材へと事業領域を拡張するテイボー株式会社。その財務数値を読み解くと、強固な資産背景を持ちながらも、次世代の収益柱を模索する「技術プラットフォーム企業」としての現在地が見えてきます。本記事では、第12期決算の数字から同社の競争力と今後の戦略を深掘りしていきます。
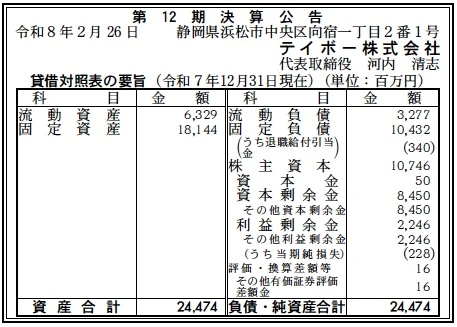
【決算ハイライト(第12期)】
| 資産合計 | 24,474百万円 (約244.7億円) |
|---|---|
| 負債合計 | 13,709百万円 (約137.1億円) |
| 純資産合計 | 10,765百万円 (約107.7億円) |
| 当期純損失 | 228百万円 (約2.3億円) |
| 自己資本比率 | 約44.0% |
【ひとこと】
第12期は当期純損失228百万円(約2.3億円の赤字)での着地となりました。しかし、純資産は約107.7億円に達し、利益剰余金が2,246百万円(約22.5億円)も積み上がっている点に注目です。自己資本比率も約44.0%と安定しており、今回の赤字が会社の存続を脅かすものでは決してありません。むしろ、総資産約244.7億円に対し固定資産が18,144百万円(約181.4億円)と非常に重い構造であることから、既存事業の成熟化による減価償却負担や、新分野(コスメ・医療等)への積極的な先行投資が利益を圧迫している過渡期であると推測されます。
【企業概要】
企業名: テイボー株式会社
設立: 1896年
事業内容: マーキングペン先および多孔質製品の製造販売
【事業構造の徹底解剖】
同社の事業は「多孔質技術を核とした製品事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ペン先事業
世界トップシェアを誇るマーキングペン先の製造販売を中核事業としています。年間数千品種に及ぶ製品ラインナップを持ち、世界45カ国以上へ供給するグローバルビジネスを展開しています。長年同社の収益を支えてきた屋台骨ですが、デジタル化の影響を受ける成熟市場でもあります。
✔コスメ・新分野事業
ペン先技術を応用し、化粧品用途(アイライナー等)や医療用途など新たな市場へ展開しています。特に多孔質材料の応用により、液体の制御や塗布技術が求められる分野で競争優位性を発揮しており、現在の投資の主戦場となっているとみられます。
✔技術プラットフォーム
同社の本質的な強みは、単なる製品ではなく「毛細管力制御」などのコア技術にあります。この技術を軸に、多様な産業へ横展開できる点が特徴です。
【財務状況等から見る経営環境】
✔外部環境
筆記具市場はデジタル化の進展やペーパーレス化により長期的には縮小傾向にあり、従来の安定収益基盤に変化が生じています。一方で、コスメや医療分野は高付加価値市場として成長が期待されており、同社にとっては事業ポートフォリオの転換機会となっています。ただし、世界的な原材料価格の高騰やエネルギーコストの上昇、為替変動が製造原価を押し上げるリスクとして存在しています。
✔内部環境
固定資産18,144百万円(約181.4億円)という巨大な設備資産を有しており、伝統的かつ大規模な製造基盤を持っています。当期の228百万円(約2.3億円)の最終赤字は、これら設備の減価償却費負担や、新分野開拓に向けた研究開発費・設備投資が先行している結果である可能性が高いです。資本剰余金が8,450百万円(約84.5億円)と非常に厚いことから、過去の資本政策やグループ再編等による強固な基盤形成が行われていることが伺えます。
✔安全性分析
当期は赤字となりましたが、自己資本比率約44.0%は製造業として十分に健全な水準です。利益剰余金(内部留保)も2,246百万円(約22.5億円)残っており、資金繰りや経営の継続性に直ちに懸念が生じる状況ではありません。長年の歴史で蓄積した「体力」を使って、次代の成長ドライバーを生み出すための猶予期間を自ら確保している状態と評価できます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、100年以上の歴史で培われた「多孔質材料技術」と、世界トップシェアを誇るペン先事業のブランド力・グローバル販売網です。また、純資産約107.7億円という豊富な経営資源を保有しており、これを活用した中長期的な視点での新規事業投資や技術開発への挑戦が可能である点は、他社にはない強力なアドバンテージです。
✔弱み (Weaknesses)
一方で、当期の赤字が示すように、主力であるペン先事業の成熟化による「収益力の低下」が足元の課題です。また、固定資産(設備)が重い構造であるため、市場の需要変動に対して固定費負担が重くのしかかりやすい体質(営業レバレッジの高さ)を持っています。新規事業の収益化スピードが既存事業の減速をカバーしきれていない点が弱みと言えます。
✔機会 (Opportunities)
コスメや医療分野などの高付加価値市場への進出は、同社にとって最大の成長機会です。特に、液体制御技術や多孔質材料の応用範囲は無限であり、美容液の塗布や医療用検査キットなど、高い精度が求められる領域での需要拡大が見込めます。技術の横展開が当たれば、大幅な利益率の改善が期待できます。
✔脅威 (Threats)
原材料価格の高騰やエネルギーコストの上昇は、巨大な製造設備を持つ同社にとって原価を直接的に圧迫する脅威です。また、海外市場における安価な模倣品の台頭や、異業種からの新規参入による競争激化も想定されます。新分野への進出においては、既存プレイヤーとの競争や、市場開拓・認証取得等に時間がかかるリスクも存在します。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、足元の赤字(▲228百万円)を止めるための収益改善策が最優先課題となります。具体的には、既存のペン先事業における不採算製品の整理、生産ラインの効率化、およびグローバルでの適正な価格改定(値上げ)交渉が考えられます。また、強固な手元資金や資本力を活かしつつも、ROI(投資利益率)を厳格に見直した上での設備投資の選別が求められるでしょう。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、「筆記具部材メーカー」から「多孔質技術ソリューション企業」への事業ポートフォリオの完全な転換が鍵になります。潤沢な資本剰余金(8,450百万円)を背景に、医療機器メーカーや化粧品ブランドとの共同開発、あるいは必要な周辺技術を持つ企業へのM&Aを仕掛けることも有効な戦略です。新分野の売上比率を過半数まで引き上げることで、再び高収益体質へと回帰することが期待されます。
【まとめ】
テイボー株式会社の第12期決算は、当期純損失228百万円(約2.3億円)という厳しい着地となりましたが、決して悲観する内容ではありません。総資産約244.7億円、自己資本比率約44.0%、そして約22.5億円の利益剰余金が示す通り、同社には外部環境の逆風や先行投資の負担に耐えうる「圧倒的な体力」が備わっています。現在は、100年の歴史で培ったコア技術(毛細管力制御・多孔質技術)を、筆記具という成熟市場から、コスメや医療といった次世代の成長市場へと移植するための「戦略的過渡期」にあると評価できます。この強靭な財務基盤をバッファーとしつつ、いかに早く新分野での収益柱を確立できるかが、名門企業の次なる100年を左右する分水嶺となるでしょう。
【企業情報】
企業名: テイボー株式会社
所在地: 静岡県浜松市中央区向宿一丁目2番1号
代表者: 河内 清志
設立: 1896年6月
資本金: 50百万円
事業内容: マーキングペン先、コスメ用ペン先、多孔質製品の製造販売
株主: テイボーホールディングス株式会社(100%)
