日本におけるB2Bマーケティング、とりわけSaaS(Software as a Service)の選定プロセスを劇的に変革した旗手、スマートキャンプ株式会社。かつて「どのツールを選べば良いか分からない」という情報の非対称性が支配していた市場に対し、国内最大級の比較プラットフォーム「BOXIL」を投じた同社の功績は、単なるビジネスの域を超え、日本企業のDX(デジタルトランスフォーメーション)を加速させるインフラとなりました。2019年のマネーフォワードグループ参画を経て、2024年には丸の内キャピタルへの親会社異動、そして2026年3月の組織再編・合併という激動のフェーズを歩む同社が、どのような財務的結実を第12期(2025年11月期)に残したのか。最新の決算公告に刻まれた「資産2,605百万円」の裏側に潜む、SaaSエコシステムの支配者としての戦略的意図を、専門的な視点から深掘りしていきましょう。
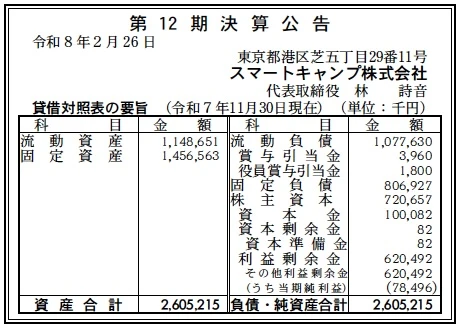
【決算ハイライト(第12期)】
| 資産合計 | 2,605百万円 (約26.1億円) |
|---|---|
| 負債合計 | 1,885百万円 (約18.8億円) |
| 純資産合計 | 721百万円 (約7.2億円) |
| 当期純利益 | 78百万円 (約0.8億円) |
| 自己資本比率 | 約27.7% |
【ひとこと】
第12期の決算は、資産合計が2,605百万円と、SaaS比較サイト運営を主軸とする企業としては極めて厚みのある資産構成を示しています。当期純利益78百万円を確保しつつ、固定資産が流動資産を上回っている点は、BOXILプラットフォームの資産価値や、M&A戦略を伴う積極的なのれん・システム投資の結果であると推測されます。合併を経て新体制となった同社の「収益エンジン」の強さが数値に現れています。
【企業概要】
企業名: スマートキャンプ株式会社
設立: 2014年6月
事業内容: 国内最大級のSaaS比較サイト「BOXIL」の運営、オンライン展示会「BOXIL EXPO」の開催、インサイドセールスアウトソーシング「BALES」の提供など、B2Bマーケティング領域での包括的支援を展開。
【事業構造の徹底解剖】
同社の事業は「SaaS・B2Bマーケティングプラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔プラットフォームメディア部門「BOXIL」
4,200件以上の掲載サービス数を誇る、国内最大級のSaaS比較サイトを核としています。導入推進者による良質な口コミを集積し、比較表の自動作成機能などを提供することで、ITサービス選定における「非効率」を解消。企業側にはリードジェネレーション(見込み顧客獲得)の場を提供し、成果報酬型または定額掲載型の安定した収益モデルを構築しています。蓄積された膨大な「選定データ」は、同社の最重要アセットであると考えられます。
✔セールスソリューション部門「BALES」
見込み顧客を獲得するインサイドセールスに特化したアウトソーシングサービスです。単なる代行に留まらず、独自ツール「BALES CLOUD」を活用した活動の可視化とコンサルティングをセットで提供。SaaS企業の最大の課題である「継続的なリード供給」と「受注率の向上」を実働部隊として支えています。メディアで集客し、実働で受注へ繋げるという「集客と実行」の垂直統合モデルが同社の強みです。
✔イベントおよびデジタルエージェンシー部門
「BOXIL EXPO」や「SMARTCAMP EVENTS」を通じ、大規模なオンライン展示会やカンファレンスを運営しています。これにより、特定期間における集中的なリード獲得を可能にし、SaaSベンダーのマーケティング活動にバリエーションを提供。さらに「ADXL」カンパニーを通じ、中立的な立場からのデジタルマーケティング支援を行うことで、SaaS企業の成長段階に応じた全方位的なサポート体制を構築していると推測します。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の日本国内における外部環境は、SaaS市場のコモディティ化と「選別の時代」への突入を意味しています。かつてのような「SaaSであれば売れる」時期は終焉し、ユーザーは真にROI(投資対効果)が高いサービスを、第三者の評価を元に厳格に選ぶようになっています。このような状況下、BOXILが保有する口コミデータや比較機能の重要性は、2025年比でさらに増大しています。また、労働力不足を背景としたBPO(ビジネス・プロセス・アウトソーシング)需要の拡大は、インサイドセールス代行「BALES」にとって強力な追い風です。一方で、生成AIの普及により、従来の単純な「情報集約型メディア」の価値が問われていますが、同社はAgentforce 360プラットフォーム等の最新テクノロジーを自社プラットフォームへ組み込むことで、AIによる「自律的なサービス提案」を実現。単なる比較サイトから、AIエージェントによる「ITコンサルタント」へと役割を進化させるフェーズにあると考えられます。丸の内キャピタルの傘下に入ったことで、より中長期的な資本政策が可能となり、戦略的なM&Aを通じた周辺領域の取り込みも、外部環境の変化に即応するための強力な手段となっていると分析します。
✔内部環境
財務諸表から読み取れる内部環境は、非常に「投資意欲が高い一方で、着実に利益を刈り取る組織能力」です。総資産2,605百万円のうち、固定資産が1,457百万円と約56%を占めている点は、ソフトウェア開発や無形資産への多額の投資を示唆しています。流動資産1,149百万円もしっかりと確保されており、インサイドセールス等の労働集約的な側面を持つ事業を支えるための運転資金も盤石です。負債の部では、流動負債1,078百万円に対し固定負債807百万円となっており、負債合計1,885百万円の規模は、親会社変更に伴うレバレッジや、戦略的拡大のための資金調達の結果であると推測されます。特筆すべきは利益剰余金620百万円の積み上げであり、資本金100百万円に対し十分な厚みを確保。当期純利益78百万円を計上できていることは、メディアとアウトソーシングの両輪が、高いマージン(利益率)を維持しながら回っている証拠です。正社員数203名(2026年4月時点)という規模を維持しながら、東京本社の他に北海道、大阪、福岡と拠点を分散させ、BALESのオペレーションを全国展開する体制は、内部的な生産性の高さと、地方の人材確保を両立させた優れた組織設計であると考えられます。
✔安全性分析
財務の安全性について詳細に分析すると、自己資本比率約27.7%という数値は、スタートアップからメガベンチャーへの過渡期、あるいはPEファンド(丸の内キャピタル)の資本管理下にある企業としては標準的であり、むしろ収益性を重視した効率的なレバレッジがかかっている状態と評価できます。流動比率(流動資産1,149百万円/流動負債1,078百万円)は約106.6%と、短期的な支払い能力を維持するための最低限の水準をクリアしています。特筆すべきは、利益剰余金の約12.6%に相当する78百万円を単年度で純利益として積み増せている「キャッシュ創出力」の高さです。負債の多くは将来の成長を担保するための「戦略的な負債」の性質が強いと推測され、BOXILのストック収益が積み上がっている限り、財務上の懸念は極めて低いと言えます。また、2026年3月に実施された合併により、グループ内の経営資源が統合されたことで、重複コストの削減と資本の集約が進み、次期以降のB/S(貸借対照表)はさらに健全化していくと予想されます。この財務的な「筋肉質さ」があるからこそ、不透明な景気後退局面においても、広告投資を止めずに市場シェアを拡大し続けるレジリエンス(耐性)が担保されていると分析します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、4,200件超のサービス掲載数と膨大な実名口コミを保有する「BOXIL」の圧倒的なデータアセットです。このプラットフォームを基点に、インサイドセールス代行の「BALES」、デジタルエージェンシーの「ADXL」を垂直統合したビジネスモデルは、SaaS企業がリード獲得から商談・受注・広告運用までを同一経済圏内で完結できる唯一無二のエコシステムを形成しています。また、丸の内キャピタルを親会社に持つことで、PEファンド流の規律ある経営管理と、大規模な投資余力を兼ね備えている点も、新興の比較メディアに対する決定的な優位性となっています。自己資本比率27%超を維持しながら、全国に拠点を展開するオペレーションの堅実さも強みの一つです。
✔弱み (Weaknesses)
内部環境における課題としては、その多角的な事業展開ゆえに「BALES」のような労働集約的なモデルの比重が拡大し、売上総利益率がプラットフォーム単体での運営に比べて低下しやすい構造にあります。現在、正社員200名超を抱えていますが、さらなる拡大に際しては「人の質の担保」と「管理コストの増大」が成長のボトルネックになりやすい点も懸念材料です。また、親会社の交代や組織再編が短期間に続いたことで、組織文化の統合や中長期的な経営方針の浸透において、まだ内部的な摩擦や調整コストが発生しているフェーズにあると推測されます。BOXILへの集客が特定の検索エンジンやSNS広告のアルゴリズムに依存している側面もあり、集客の多角化が中長期的な課題になると考えられます。
✔機会 (Opportunities)
外部環境における最大の機会は、AIエージェントによる「IT購買代行」市場の創出です。BOXILに蓄積されたデータをAIが学習し、個々の企業の経営課題に合わせて最適なSaaSを自動で組み合わせる「自律型コンサルティング」は、従来の「比較」の枠を大きく超える新たな収益源となります。また、2024年問題に直面する建設・物流業界や、地方の中小企業における「BPO×DX」への需要は底知れず、BALESの拠点を活かした「地方特化型インサイドセールス」の展開は、未開拓の巨大なパイを刈り取るチャンスです。BizHintなどのグループ媒体を活用し、経営層へのダイレクトリーチをさらに強化することで、大規模なエンタープライズ向けのSaaS導入支援という高単価市場への深化も十分に可能なシナリオです。
✔脅威 (Threats)
最も注視すべき脅威は、GoogleやLinkedInといったプラットフォーマー自身が、AIを用いた高度なビジネスレコメンデーション機能を標準搭載し、比較サイトを介さずにユーザーが意思決定を行う「メディアの中抜き」現象です。また、SaaSの爆発的な増加が一服し、市場の統廃合(M&A)が進むことで、広告主であるSaaSベンダーの数が減少するリスクも無視できません。採用市場におけるITセールス・DX人材の給与高騰は、労働集約的なBALES事業の利益率を直接的に圧迫する外的要因となります。さらに、サイバー攻撃によるBOXILのデータ流出事故が発生した場合、築き上げたブランド信頼が崩壊する致命的なセキュリティリスクも、ITインフラ企業として常に最優先で管理すべき課題であると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
直近の戦略としては、2026年3月の合併による組織統合を完遂し、BOXIL、BALES、ADXLの3つのサービスを「統合型B2Bグロース・プラットフォーム」として再定義し、クロスセル率を現在の1.5倍以上に引き上げることでしょう。具体的には、BOXILの資料請求後のユーザーに対し、AIが自動でBALESの商談設定を提案するなどの「システム連携」を強化し、リードから商談への転換効率を極限まで高める必要があります。財務的には、当期純利益78百万円を原資に、全拠点のデータを一元管理する「データ基盤」への投資を加速させ、広告単価(CPA)の最適化による営業利益率の底上げを図るでしょう。また、物価高騰による企業のコスト削減ニーズに応え、SaaSの「導入だけでなく解約や見直し」までをコンサルティングする「SaaS適正化サービス」を本格稼働させ、不況下でも収益を上げられる全天候型のポートフォリオを構築する動きが予想されます。採用面では、生成AIを使いこなす「AIネイティブなセールス人材」の育成に投資し、BALESの一人当たり生産性を20%以上引き上げる体制を固めるフェーズにあると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、スマートキャンプは単なる「メディア・アウトソーシング企業」から、日本のB2B取引の「トラスト・OS(信頼の基本ソフト)」への変貌を目指すべきであると考えます。具体的には、自社のプラットフォームで蓄積された数百万件の選定履歴と口コミデータを活用し、企業が最適なパートナーを探す際の「信用スコアリング」を提供することです。これにより、ITツールだけでなく、専門サービスや商社、金融機関までもがBOXILのプラットフォーム上でマッチングされる「総合B2Bマーケットプレイス」への進化が想像されます。テクノロジー面では、BOXIL自体を「AIコンシェルジュが常駐するメタバース展示場」へと昇華させ、場所と時間の制約を完全に排除した次世代の展示会ビジネスを世界へ横展開する戦略も拓けるでしょう。財務面では、安定した収益力を背景に、丸の内キャピタルとの連携による「垂直市場(業界特化型SaaS)」のロールアップM&Aをリードし、資産規模を100億円超へと拡大させることで、日本のDXインフラそのものを独占するポジションを確立。2030年に向けて、同社が掲げる「非効率の解消」は、個々の企業の課題解決から「日本経済全体の取引コスト低減」という国家レベルの価値創造へと昇華していくことになると分析します。
【まとめ】
スマートキャンプ株式会社の第12期決算は、10年の歴史で培われた情報の信頼性と、PEファンド体制下での規律ある成長が、26億円という資産規模と着実な純利益として結実していることを証明しました。SaaS市場が「成熟」という名の淘汰期に入る2026年において、同社が提供する「中立的な比較データ」と「実行力の伴うセールス支援」の価値は、もはや一つの企業のサービスを超えた、社会の公器とも呼べる水準に達しています。合併という大きな決断を経て、G-BASE田町の新たな拠点から放たれる「SMARTCAMP 2.0」は、日本の生産性をいかなる高みへと引き上げてくれるのでしょうか。安定した財務基盤を土台に、いかにしてAIという新たな武器を社会実装していくのか。スマートキャンプが描く「非効率なき未来」の航跡から、今後も一瞬たりとも目が離せません。
【企業情報】
企業名: スマートキャンプ株式会社
所在地: 東京都港区芝5-29-11 G-BASE田町 13階
代表者: 代表取締役社長 林 詩音
設立: 2025年8月6日
資本金: 100百万円
事業内容: SaaS比較サイト「BOXIL」、インサイドセールスアウトソーシング「BALES」、デジタルエージェンシー「ADXL」等の運営
