日本が世界に先駆けて直面している「超高齢社会」という未曾有の課題。介護・福祉の現場を支えるインフラは、もはや単なるサービスではなく、社会の存続を左右する重要拠点となっています。その最前線で使われる車椅子や介護ベッドなどの福祉用具が、どのような仕組みで、誰によって安定的に供給されているかをご存知でしょうか。今回、東証プライム上場の株式会社ワキタを親会社に持つ「株式会社ワキタケアネット」の最新となる第28期決算公告(2025年12月31日現在)を読み解くことで、日本のシルバーエコノミーを影で支える「レンタル卸」というビジネスモデルの驚異的な安定性と、DX・人本経営を軸とした次世代へのトランスフォーメーションの軌跡が見えてきました。31億円規模の資産を背景に、彼らがいかにして強固な財務基盤を築き上げ、持続可能な福祉社会の構築を狙っているのか。2026年4月の現在地から、経営戦略コンサルタントの視点でその財務構造の深層を鋭く解剖し、未来への示唆を深掘りしていきましょう。
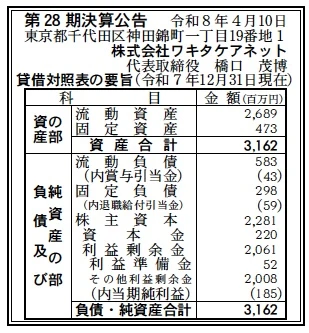
【決算ハイライト(第28期)】
| 資産合計 | 3,162百万円 (約31.6億円) |
|---|---|
| 負債合計 | 881百万円 (約8.8億円) |
| 純資産合計 | 2,281百万円 (約22.8億円) |
| 当期純利益 | 185百万円 (約1.9億円) |
| 自己資本比率 | 約72% |
【ひとこと】
第28期決算において、当期純利益185百万円を確保しており、福祉用具のレンタル・販売卸というニッチながらも需要が途絶えない領域での優位性を如実に示しています。自己資本比率が約72%という、事業会社として理想的かつ盤石な財務体質を維持しており、親会社であるワキタの強固な資本背景が、長期的な資産(レンタル用具)の保有と高水準なメンテナンス体制への継続的な投資を可能にしていると考えます。
【企業概要】
企業名: 株式会社ワキタケアネット
設立: 1998年10月
事業内容: 福祉用具レンタル卸事業、販売卸事業、福祉用具カタログ製作事業。全国に支社・営業所・物流センターを展開する広域サプライヤー。
https://www.wakita-carenet.co.jp/
【事業構造の徹底解剖】
同社の事業は「福祉インフラのB2Bプラットフォーム」に集約されます。具体的には、以下の部門等で構成されています。
✔福祉用具レンタル卸事業
一般の福祉用具レンタル(貸与)事業者に対し、車椅子、特殊寝台、床ずれ防止用具などを貸し出す事業です。小売業者が自社で多額の在庫を抱える必要を無くし、キャッシュフローを改善させる役割を担っています。消毒・洗浄・保守管理を同社が一貫して担うことで、最終的なご利用者様へ常に清潔で安全な製品が届く品質保証インフラとして機能しています。
✔福祉用具販売卸事業
介護保険制度下における特定福祉用具の販売に加え、消耗品や周辺機器の卸売を行います。ワキタグループの圧倒的な交渉力とスケールメリットを背景に、適正な仕入れ価格を実現。請求書の1本化や価格交渉窓口の統合により、小売事業者の事務効率向上と利益率改善をサポート。多様なニーズに即応できる豊富なラインナップが競争優位性の源泉です。
✔福祉用具カタログ製作・コンサルサポート
単なる資材の提供に留まらず、販売促進に欠かせないカタログの製作や、貸与事業所の新規開業アドバイス、商品研修会の開催など、ソフトウェア・サービス領域の支援も行います。事業者の状況を「専門家の目」で診断し、個社別のベストプランを提案することで、モノの供給にとどまらない深い信頼関係を構築し、解約の難しいパートナーシップを形成しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の福祉用具市場を取り巻く外部環境は、まさに「需要の質的変化」の真っ只中にあります。日本の介護認定者数は増加の一途を辿り、在宅介護へのシフトが加速する中で、福祉用具の重要性はかつてないほど高まっています。しかし、一方で物流費の高騰やエネルギー価格の上昇は、全国に営業所と物流センターを抱える同社のオペレーション・コストを直接的に圧迫する要因となっています。また、介護保険制度の数年ごとの改正により、レンタル単価や品目の指定が変動する法的リスクも無視できません。こうした中で、ワキタケアネットが注力する「卸」という立ち位置は、最終顧客(ご利用者様)との直接的なトラブルや滞納リスクを小売業者が吸収するクッション材の役割も持っており、外部の波風を直接受けにくい「中二階」の強みを発揮できていると推測します。政府によるDX推進の流れも、機材管理のスマート化を促し、同社のような大規模資本を持つ企業による市場の集約化を後押しする追い風となっていると考えます。
✔内部環境
内部環境において特筆すべきは、東証プライム上場の建機レンタル大手である株式会社ワキタの100%子会社という、盤石なガバナンスと資本背景です。第28期の財務数値に目を向けると、資産3,162百万円に対して純資産2,281百万円と、負債が極めて少なく抑えられています。流動資産2,689百万円が資産の大部分を占めており、これは短期的な現金同等物や、回転の速いレンタル資産・売掛債権が健全に回っていることを示唆しています。内部的には、現在「行動計画」として掲げられている、女性労働者比率の向上(目標40.0%)や残業時間の削減(目標10時間)といった人的資本経営への取り組みが印象的です。これは単なる福利厚生ではなく、人手不足が深刻な介護・物流業界において、優秀な人材を惹きつけ、組織の生産性を高めるための「戦略的投資」であると評価できます。利益剰余金が2,061百万円と資本金の9倍以上に達している点は、28期という歴史の中で一度も揺るぐことなく利益を積み上げてきた、経営の質の高さの証明であると判断します。
✔安全性分析
財務の安全性分析において、自己資本比率約72%という数値は、同業他社や上場企業平均と比較しても極めて異常なほどの「鉄壁さ」を誇っています。負債合計881百万円のうち、流動負債が583百万円、固定負債が298百万円と、借入金等によるレバレッジを最小限に抑えた無借金経営に近い構造です。流動比率(流動資産2,689百万円 / 流動負債583百万円)は約461%という驚異的な数値を叩き出しており、短期的な資金繰りに窮する可能性は実質的に皆無と言えます。固定資産473百万円を自己資本で完全にカバーできており、固定比率は約20%と、長期的な財務の安定性も完璧です。特筆すべきは、当期純利益185百万円がそのままキャッシュフローに余裕を持たせ、次世代の消毒・洗浄システムや物流拠点の刷新に向けた再投資余力として機能している点です。退職給付引当金59百万円を適切に計上しつつ、これだけの純資産を保持できていることは、不況や制度変更といった外部ショックに対する極めて高い「レジリエンス(回復力)」を保持していることを物語っています。この高い信用力が、全国の大手メーカーとの交渉力や、新規拠点開設のスピード感を支えていると考えます。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、東証プライム上場のワキタグループが誇る「物流・メンテナンス・資本」の三位一体となったインフラ力です。全国7カ所の物流センターで、最先端システムにより消毒・洗浄を一括管理する体制は、中小規模の卸業者には決して真似できない高度な障壁を構築しています。また、自己資本比率72%という圧倒的な財務の健全性は、機材の大量導入や新拠点開設における圧倒的なスピード感とリスクテイク能力を担保。1点からの注文対応や請求書の一本化といった、小売事業者の痛みを解決する「細やかなB2Bサービス」を、強大な資本力を背景に実現している点が、顧客との長期的なロックイン(囲い込み)を成功させていると考えます。
✔弱み (Weaknesses)
内部的な課題としては、資産の多くをレンタル用の物理的な福祉用具に投資し続ける必要があるため、資産の回転率や、最新モデルへの切り替え時に発生する除却・評価損リスクが常に付き纏う点が挙げられます。また、現在は卸売事業に特化しているため、小売事業者である取引先の経営状況や、地方のケアマネジャーとの関係性に業績が間接的に依存せざるを得ない構造があります。自己申告書による労働報告制度の導入など、組織の透明化を進めてはいるものの、全国に30以上の拠点を展開する広域組織において、サービス品質の均一化と最新の介護知見の末端への共有スピードをいかに維持し続けられるかが、将来のブランド価値を左右するボトルネックになり得ると推測されます。
✔機会 (Opportunities)
外部環境における機会は、2026年現在さらに加速する「スマート介護」へのパラダイムシフトです。センサー内蔵のベッドや見守りロボット、AI歩行分析機器など、高付加価値かつIT技術を要する新カテゴリーの製品が次々と登場しており、これら最新機器のメンテナンスや技術指導を担える同社のようなプラットフォーマーの重要性は格段に増しています。また、女性活躍推進法に基づいた行動計画の推進は、介護・福祉領域の主要な意思決定層である女性からの支持を強固にし、採用競争力を高める絶好のチャンスです。既存の全国22拠点を超える広範なネットワークを活かし、他業種との資本業務提携を通じた「福祉用具×健康寿命延伸」の新規事業領域へ進出できる余地も十二分に存在します。
✔脅威 (Threats)
直面する脅威は、やはり「物流・労働コストの不可避な上昇」です。広域に拠点を持ち、重量物や大型機材を扱うビジネスモデル上、燃料価格の変動やドライバー不足は、現在の1.9億円の純利益を容易に侵食するリスクとなります。また、介護保険制度の抜本的な見直しや、レンタルから定額サブスクリプションへの市場構造の変化により、従来の「卸」としてのマージンが圧縮される法的・構造的な外部要因も存在します。さらに、グローバルな原材料価格の高騰が機材の仕入コストを押し上げ、適切な価格転嫁が遅れた場合の利益率悪化も懸念されます。競合他社が大手資本による統合を加速させ、全国規模の価格競争を仕掛けてきた際の、利益剰余金を活用した持久戦への備えが常に求められるでしょう。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、第28期で達成した「約1.9億円の純利益」と潤沢な流動資産を原資に、バックオフィスの「AI・RPA化」による徹底的な効率向上を推進すると推測します。具体的には、全国の営業所と物流センターを結ぶ受発注システムを刷新し、機材の動態をリアルタイムで可視化することで、在庫回転率をさらに10%以上引き上げる戦略です。同時に、現在進行中の「行動計画」を前倒しで達成し、女性管理職の積極登用や残業時間の10時間未満化を実現することで、「業界で最も働きやすいインフラ企業」としてのブランディングを確立すべき時期にあります。好調なレンタル卸に加え、中古機材をメンテナンスして高品質なまま再流通させる「認定中古販売」の枠組みを強化し、低予算を望む介護施設のニーズを確実に取り込むことが、2026年内の収益安定化に直結すると考えます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、ワキタケアネットは単なる「用具の供給者」から、高齢者のQOLを最大化させる「住環境データ・アグリゲーター」へと進化を遂げるのではないでしょうか。ワキタグループが持つ建設・不動産の知見と、同社の福祉用具ノウハウを融合させ、リフォームから用具選定、見守りシステムまでを一体化した「スマート・エイジング・インフラ」を構築する戦略です。これにより、フロー収入に依存しない、トータルケア・コンサルティングによる高利益なストック収益基盤を確立するはずです。財務的には、利益剰余金を50億円規模まで積み上げ、自己資本比率の高さは維持しつつも、最先端のヘルスケア・テック企業をM&Aによりグループへ取り込み、デジタルによる「用具の遠隔診断・自動点検」を標準化させる。最終的には、日本のみならず、同じく高齢化に悩むアジア諸国へ、この「清潔・安全・効率」が担保された日本型福祉用具レンタルシステムをパッケージ輸出する。これこそが、同社の目指す「豊かで快適な生活のサポート」の最終形になると確信しています。28期の盤石な数字は、その壮大なトランスフォーメーションのための最高の「発射台」となっているのです。
【まとめ】
株式会社ワキタケアネットの第28期決算は、日本の福祉産業において「規模の経済」と「専門性の深掘り」がいかに強力な経営基盤を築けるかを証明する、極めて優秀な内容でした。当期純利益185百万円、そして約72%という鉄壁の自己資本比率は、同社が日本の介護インフラにおいて「絶対に止まってはならない、極めて信頼性の高いハブ」であることを数値で示しています。資本金2.2億円を種に、20億円を超える利益剰余金を築き上げた軌跡は、まさに誠実な経営の鑑と言えるでしょう。2026年、私たちは同社の決算書を通じて、一つの企業がいかにして社会課題(高齢化への対応)をビジネスに変えながら、同時に次世代への責任(女性活躍、労働環境改善)を果たせるかという、理想的なサステナブル経営の形を学ぶことができます。ワキタケアネットが描く「豊かな未来」の景色には、最新の技術に支えられた人々の笑顔と、それを支える確かな財務の力がある。その歩みは、これからも日本の、そして世界の福祉産業を力強く牽引し続けていくに違いありません。
【企業情報】
企業名: 株式会社ワキタケアネット
所在地: 東京都千代田区神田錦町一丁目19番地1 神田橋パークビル6階
代表者: 代表取締役社長 橋口 茂博
設立: 1998年10月
資本金: 220,000,000円
事業内容: 福祉用具レンタル卸事業、販売卸事業、福祉用具カタログ製作事業
株主: 株式会社ワキタ 100%
