働き方の多様化が急速に進む現代において、企業が直面する大きな課題の一つに「通勤費管理」の煩雑化が挙げられます。テレワークとオフィス出勤を組み合わせたハイブリッドワークが定着し、一律の定期代支給から実費精算へのシフトが進む中で、管理部門の工数は爆発的に増加しています。こうした時代背景を的確に捉え、独自の特許技術で市場を牽引しているのが、今回取り上げる株式会社バイトルヒクマです。1982年の創業以来、技術者の知恵を価値に変えてきた同社が、第45期においてどのような財務成績を残し、どのような戦略を描いているのか。単なる数字の羅列を超えた、同社の「稼ぐ力」と「将来の安定性」を、経営戦略コンサルタントの視点から徹底的に紐解いていきます。企業のバックオフィスを支えるプロダクトの強みと、それを支える強固な財務基盤の相関関係に注目し、同社の成長シナリオを探ります。
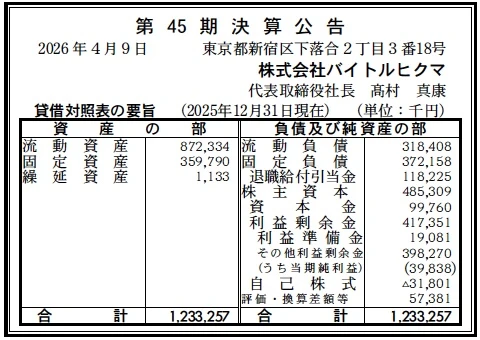
【決算ハイライト(第45期)】
| 資産合計 | 1,233百万円 (約12.3億円) |
|---|---|
| 負債合計 | 691百万円 (約6.9億円) |
| 純資産合計 | 543百万円 (約5.4億円) |
| 当期純利益 | 40百万円 (約0.4億円) |
| 自己資本比率 | 約44.0% |
【ひとこと】
第45期の決算公告から読み取れるのは、安定した収益構造と非常に健全な財務体質です。特に自己資本比率44.0%という数字は、無形資産が主軸となるソフトウェア開発・ITサービス業において、外部資本に依存しすぎず自立した経営を行っている証左と言えます。当期純利益40百万円を確実に計上しており、主力の「Arvo」等の自社製品が市場のニーズを捉え、安定的な利益成長に寄与していることが推測されます。
【企業概要】
企業名: 株式会社バイトルヒクマ
設立: 1982年
事業内容: 通勤管理システム「Arvo」や「通勤費.impact!」などの自社製品開発、受託開発、システム基盤構築、オフショア事業まで幅広く展開するITソリューション企業です。
【事業構造の徹底解剖】
同社の事業は「ITソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔自社製品事業(通勤管理・人事業務サポート)
同社の最大の強みであり、収益の柱となっているのが、通勤管理DXを推進する「Arvo(アルボ)」です。これは、単なる通勤費の計算ソフトではなく、特許取得済みのアルゴリズムにより、バス・マイカー・鉄道などあらゆる経路の妥当性を自動判定し、管理工数を大幅に削減するSaaS型サービスです。50,000名規模の銀行グループから数千名規模のメーカーまで、幅広い導入実績を誇ります。
✔受託開発・システム基盤事業
創業期から培ってきた高い技術力を背景に、金融・製造・流通など多岐にわたる分野でWebアプリケーションやクライアントサーバシステムの開発を行っています。特にミッションクリティカルなシステム基盤の設計・構築にも強みを持ち、大手コンピュータメーカーや通信会社を取引先に抱えている点は、同社の技術的信頼の高さを示しています。
✔オフショア事業(グローバル展開)
中国・蘇州に開発センターを配置し、コスト競争力と高い品質を両立させたオフショア開発体制を構築しています。これにより、自社製品のスピード感ある開発や、大規模な受託案件への柔軟なリソース投入が可能となっています。また、秋田県秋田市にも事業所を構えており、ニアショアとオフショアを組み合わせたハイブリッドな開発体制を実現しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、まさに「DX(デジタルトランスフォーメーション)」の追い風が吹き荒れています。特に人事・労務領域におけるDX化は、2024年問題や人的資本経営の開示義務化などを背景に、企業の最優先課題となっています。同社が強みとする通勤管理の領域では、昨今の物価高騰に伴う公共交通機関の運賃改定が頻発しており、これに手作業で対応することの限界を感じた企業からのシステム導入需要が急増しています。また、ハイブリッドワークの普及により、「出社した日だけ交通費を払う」実費精算への切り替えが加速しており、同社が保有する「実費通勤費の最適化(特許技術)」は、競合他社に対する決定的な差別化要因となっています。少子高齢化に伴うエンジニア不足という懸念材料はあるものの、オフショア拠点を活用したリソース確保策が機能しており、需要を確実に取り込める体制が整っていると考えます。
✔内部環境
内部環境において特筆すべきは、1982年の創業から40年以上にわたって積み上げてきた「技術的資産」と「知的財産戦略」の融合です。決算公告にある資産合計1,233百万円のうち、流動資産が872百万円と高く、キャッシュフローの回転が速いビジネスモデルであることが伺えます。内部的には、特許番号7000000番台を複数取得していることから分かる通り、通勤管理における独自のロジックを法的にも保護しており、模倣困難な優位性を築いています。また、「背骨君あばら君」といったユニークな名称のJavaフレームワークを自社で保有するなど、開発効率を向上させるための基盤作りにも余念がありません。さらに、秋田や蘇州といった拠点展開により、地域特性を活かした採用とコスト管理を実現しており、組織としての柔軟性が非常に高いと言えます。従業員数120名という規模感ながら、大手金融機関等の巨大な組織を顧客に持てるのは、この盤石な内部体制があるからこそと推測されます。
✔安全性分析
財務の安全性に目を向けると、同社の盤石さがより鮮明になります。自己資本比率は約44.0%に達しており、一般的なIT企業の平均(30〜40%程度)を上回る水準です。これは、リーマンショックやコロナ禍といった不測の事態においても、自力で経営を継続できる高い耐性を備えていることを意味します。流動比率(流動資産 / 流動負債)を算出すると約274%という驚異的な数値となり、短期的な支払い能力に全く懸念がないどころか、極めて余裕のある状態です。負債の部を見ても、流動負債318百万円に対し、固定負債372百万円となっており、その中には「退職給付引当金」118百万円が含まれています。これは長期的な従業員への還元を適切に積み立てていることを示し、経営の誠実さと安定性を裏付けています。利益剰余金も417百万円と、資本金(100百万円)の約4倍以上に積み上がっており、これまでの長きにわたる経営努力の賜物と言えるでしょう。この潤沢な内部留保は、次なる成長への投資余力として非常に強力な武器になります。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、40年以上の歴史に裏打ちされた技術的信頼と、通勤管理領域における圧倒的な特許ポートフォリオにあります。特に「Arvo」に実装された経路の妥当性自動判定技術は、競合他社が容易に追随できない参入障壁となっており、これが大手企業を中心とした盤石な顧客基盤の形成に寄与しています。また、オフショアとニアショアを組み合わせた柔軟な開発体制により、高品質な受託開発とスピーディな自社製品アップデートを並行して行える組織能力も、大きな強みと言えます。
✔弱み (Weaknesses)
一方で、自社製品事業への依存度が高まるにつれ、特定分野(通勤管理等)の市場動向に業績が左右されやすくなるリスクを内包しています。また、従業員120名規模という組織において、特定の高度な技術を持つエンジニアへの属人化が発生しやすい点も課題と考えられます。1982年設立という歴史の長さゆえに、レガシーなシステムの保守・運用と、最新のクラウド・AI技術へのシフトのバランスをどう取るかという、技術継承とモダン化の両立が組織運営上の弱みとなる可能性があります。
✔機会 (Opportunities)
外部環境における最大の機会は、人的資本経営への関心の高まりと、それに伴う人事労務管理のデジタル化需要の拡大です。特にハイブリッドワークに伴う複雑な交通費精算の自動化ニーズは、今後も継続的な成長が見込まれます。また、法改正や運賃改定が頻発する現在の社会情勢は、常に最新の状態を保つ必要のあるSaaS型製品にとっては有利な環境であり、同社の更新・保守能力をアピールする絶好の機会です。さらに、AI活用による通勤経路最適化の更なる高度化など、新技術との親和性も高い領域です。
✔脅威 (Threats)
競合環境に目を向けると、大手ERPベンダーや新興の労務管理SaaS企業による、通勤管理機能の「標準搭載」という動きが潜在的な脅威となります。単体ソフトとしての優位性を保ち続けなければ、他の統合型システムに市場を奪われるリスクがあります。また、エンジニアの採用難は深刻化しており、人材獲得競争におけるコスト増は、同社の収益性を圧迫する要因になり得ます。さらに、サイバー攻撃の高度化に伴うセキュリティリスクの増大は、顧客データを預かるSaaSベンダーにとって常に隣り合わせの脅威です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、頻発する交通機関の運賃改定への迅速な対応力を武器に、現在も手作業で管理を行っている中堅・大手企業をターゲットとしたリプレイス営業を強化すると想像します。Arvoに実装されている「運賃改定時の差額自動計算機能」などは、まさに今の市場が求めているソリューションであり、これをフックにした新規顧客獲得が期待できます。また、既存顧客に対しては、実費精算への移行コンサルティングを含む深掘り提案を行い、解約率(チャーンレート)の抑制とARPU(ユーザー平均単価)の向上を狙うでしょう。財務面では、40百万円の当期純利益を研究開発に再投資し、特にUX/UIの改善や、スマートフォンアプリ「DropStep」との連携強化など、エンドユーザー(社員)の利便性を高めることで、管理部門だけでなく現場からも支持されるプロダクトへの進化を加速させることが、短期間での市場シェア拡大に直結すると考えられます。オフショア開発の蘇州センターをフル稼働させ、開発のスピード感で競合を圧倒する姿勢が、短期的な勝機を分かつポイントになると推測します。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、蓄積された「通勤・移動データ」を核とした、人事データプラットフォームへの進化が鍵を握ると考えます。同社は既に多くの特許を保有していますが、それらを単なる「計算の自動化」に留めず、従業員の居住エリアとオフィス配置、さらには通勤時のエンゲージメントなどを分析する「モビリティ×人事」のコンサルティング領域へと拡大していくことが想像されます。人的資本経営が重視される中で、社員の移動負荷を軽減し、最適なワークプレイスを提供するための意思決定支援ツールとしての地位を確立できれば、LTV(顧客生涯価値)は飛躍的に高まります。また、グローバル戦略においては、中国オフショアを単なる「開発拠点」から、アジア圏への「販売拠点」や「技術展開拠点」へと昇華させるシナリオも考えられます。財務的には、5.4億円を超える自己資本と安定したキャッシュフローを原資に、AI開発に特化したスタートアップへの出資や、周辺領域(旅費精算や福利厚生)のM&Aを行うことで、事業ポートフォリオを多層化していく戦略が有効です。40年間の受託開発で培った「顧客の課題を形にする力」を自社IP(知的財産)へと昇華させ続け、独自のJavaフレームワークをAI時代に即した最新基盤へとアップデートしていくことで、100年企業へと続く強固な技術立脚型の経営基盤を構築していくことが、同社の進むべき王道であると考えます。人的資本の最大化をシステムで支援する企業として、自らの組織もモデルケースとなるような、秋田・東京・蘇州を跨ぐグローバルな働き方の先駆者となる姿が期待されます。
【まとめ】
株式会社バイトルヒクマの第45期決算公告を詳細に分析した結果、同社は非常に強固な財務基盤と、時代のニーズを完璧に射抜いたプロダクトラインナップを併せ持つ、隠れた超優良企業であることが浮き彫りになりました。資産合計1,233百万円、当期純利益40百万円という数字は、一見すると控えめに見えるかもしれませんが、44.0%という高い自己資本比率と、それを支える多数の特許技術、そして大手企業との長年の信頼関係という「目に見えない資産」を考慮すれば、その実力は非常に強固です。DXという言葉が独り歩きする中で、同社のように「通勤管理」という、極めて実務的で、かつ全ての企業が避けて通れない領域に特化し、その解決策を特許という形で磨き上げてきた戦略は、経営コンサルタントの視点からも極めて合理的で、かつ優位性の高いものです。今後は、ハイブリッドワークという新しい常識を追い風に、既存の受託開発の安定感と、自社製品事業の爆発的な成長性をどう融合させていくかが注目されます。40年以上の歴史を「重み」ではなく「深み」へと変え、技術の知恵で社会を効率化していく同社の挑戦は、日本のバックオフィスDXの試金石となることでしょう。今後、同社がどのような新機能を市場に投入し、どのように人的資本経営のインフラとしての地位を固めていくのか、その動向から目が離せません。
【企業情報】
企業名: 株式会社バイトルヒクマ
所在地: 東京都新宿区下落合2-3-18 SKビル5F
代表者: 代表取締役 髙村真康
設立: 1982年9月
資本金: 100百万円
事業内容: コンピュータソフトウェアの開発、販売、及びコンサルティング業務。主要製品に「Arvo」「通勤費.impact!」「e-Workflow」など。
