世界中の「動くもの」に命を吹き込んできたマブチモーター。その小型モーターにおける圧倒的なブランド力が、2023年、精密ポンプのスペシャリストであった旧オーケン精工を傘下に収めたことで、新たな化学反応を起こしています。今回分析するマブチモーターオーケン株式会社の第51期決算は、この強力なタッグが結成されてから実質的に数年が経過した、統合の真価が問われる極めて重要な節目と言えます。一般的に、大手企業の傘下に入ると組織の硬直化が懸念されることもありますが、同社が公開した最新の貸借対照表からは、むしろ「小回りの利く技術力」と「大手の資本・供給網」が高度に融合し、驚異的な財務健全性を叩き出している実態が浮かび上がってきました。小型ポンプというニッチな市場で、いかにして400百万円を超える純利益を稼ぎ出し、90%を超える自己資本比率を維持しているのか。経営戦略コンサルタントの視点で、同社の「無借金経営」の裏に隠された高度なニッチ戦略と、今後のグローバル展開における勝ち筋を見ていきましょう。
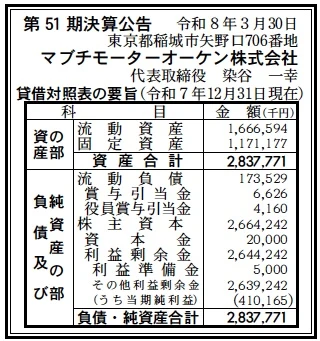
【決算ハイライト(第51期)】
| 資産合計 | 2,838百万円 (約2.8億円) |
|---|---|
| 負債合計 | 174百万円 (約0.2億円) |
| 純資産合計 | 2,664百万円 (約2.7億円) |
| 当期純利益 | 410百万円 (約0.4億円) |
| 自己資本比率 | 約93.9% |
【ひとこと】
マブチモーターグループ入りによる相乗効果が鮮明に表れており、製造業としては異例とも言える自己資本比率93.9%という鉄壁の財務基盤は、先行投資への圧倒的な余力を意味します。
【企業概要】
企業名: マブチモーターオーケン株式会社
事業内容: 独自技術である「ローリングポンプ」を中心とした小型ポンプの製造・販売を手掛け、医療、車載、家電などの幅広い分野に精密機器を提供しています。
【事業構造の徹底解剖】
マブチモーターオーケンの事業構造を深く探ると、そこには「特許技術」と「グループシナジー」が高度にバランスされた独自の収益モデルが存在することが分かります。同社の核となる製品は、ダイヤフラム駆動方式の小型ポンプ、通称「ローリングポンプ」です。この技術の最大の特徴は、複数のシリンダーをダイヤフラムで駆動させることにより、脈動を最小限に抑えつつ、静音性、長寿命、高圧力を同時に実現している点にあります。一般的に、小型ポンプは作動時の騒音や振動が課題となりやすいですが、同社の特許技術はこの課題を根本から解決しており、特に静粛性が求められる医療機器や健康機器分野において、代替困難なプレミアムパーツとしての地位を確立しています。製品ラインナップも、厚さ8mmという超薄型の「RSP08D」から、15L/minという大流量を誇る「RFP55B」まで、ユーザーの用途に合わせて緻密にセグメント化されており、医療用の血圧計や吸引器、車載用のランバーサポート、さらには住宅設備に至るまで、顧客の設計思想に深く入り込むOEM開発を得意としています。さらに、2023年のマブチモーターによる子会社化は、この技術力に「世界最高の量産ノウハウ」を付け加えました。ポンプの動力源であるモーターそのものを世界トップシェアの親会社から最適化された状態で調達できるため、ユニット全体のエネルギー効率を極限まで高めることが可能となり、他社の追随を許さないコスト競争力と信頼性を実現しています。また、東京本社を司令塔に、長野工場でのマザー工場機能、そして中国大連とベトナムの海外2拠点による大量生産体制という「3極体制」を構築している点も強みです。これにより、グローバルなサプライチェーンリスクに対応しつつ、現地のニーズに即した迅速な製品供給が可能となっており、単なる材料販売ではない「機能モジュールプロバイダー」としての事業構造を完成させていると考えます。
【財務状況等から見る経営環境】
✔外部環境
マブチモーターオーケンを取り巻く外部環境は、同社の精密技術に対する需要が構造的に拡大する「追い風」の局面にあります。2026年4月現在のマクロ動向を考察すると、まず最も大きな要因は、世界的な高齢化に伴う「ヘルスケア・メディカル領域」の爆発的な成長です。家庭用血圧計やポータブル酸素濃縮器、在宅ケア用の医療機器において、小型・軽量かつ「静かな」ポンプの需要は、先進国のみならず新興国の中間層においても急速に高まっています。同社のローリングポンプは、これらの要求に完璧に応える製品特性を持っており、市場の拡大をそのまま自社の成長に取り込める環境にあります。また、自動車産業における「電動化(EV)」と「高級化(内装の快適性向上)」も重要な機会です。EV化によってエンジン音が消失した車内では、シートの調整用ポンプなどの作動音が目立ちやすくなるため、同社の静音技術へのニーズは以前にも増して強まっています。一方で、地政学的リスクに伴う原材料費の高騰や、物流コストの上昇は依然として脅威であり、特に中国やベトナムに生産拠点を持つ同社にとって、貿易摩擦や現地の人件費上昇は注視すべきリスクです。しかし、2025年以降の円安傾向の定着や、グローバルでの「脱炭素」への要請は、同社の得意とする高効率なポンプ製品にとって、省エネ性能を武器とした高付加価値化を推進する絶好の機会となっていると推測します。競合他社がコストプッシュ型の価格改定に苦慮する中、マブチグループの調達力を背景にした同社の安定供給体制は、顧客にとっての最強の「安心材料」として機能していると考えます。
✔内部環境
内部環境に目を向けると、第51期の決算数値が示す「圧倒的な筋肉質」の組織体質が鮮明になります。資産合計2,838百万円に対し、負債合計がわずか174百万円という数値は、同社が実質的に「完全無借金経営」を継続していることを示しています。特筆すべきは、利益剰余金が2,644百万円と、資産の大部分を占めている点です。これは、同社が長年にわたり、生み出した利益を効率的に内部に蓄積し、親会社への配当だけでなく、次の技術革新に向けた「軍資金」として積み上げてきた成果です。従業員数も国内外合わせて200名規模と、生産規模に対して非常にスリムであり、一人当たりの生産性が極めて高いことが伺えます。2023年の商号変更以降、マブチモーター流の「改善」活動が生産現場に導入されたことで、大連やベトナムの工場における歩留まりのさらなる向上や、自動化ラインの導入が進んでいると推測されます。また、資本金20百万円という小規模な資本構成のまま、これほどまでの資産規模を運営していることは、過度な資本に頼らず、あくまで「技術」と「営業」の実力でキャッシュを回している証拠です。R&D(研究開発)部門においても、小型ポンプ累計1,000万個を達成した経験豊富な技術者が揃っており、顧客からの「無理難題」な仕様変更に対しても迅速にサンプル供給ができる機動力は、大企業の傘下に入っても失われていない同社の最大の無形資産であると考えます。この健全な財務体質と高い技術力が、従業員の安心感と「攻めの開発」を両立させていると確信します。
✔安全性分析
財務の安全性という観点から同社を分析すると、もはや「安全」という言葉では足りないほどの、国内製造業でも屈指の堅牢さを誇っています。まず、流動比率を見てみましょう。流動資産1,667百万円に対し、流動負債はわずか174百万円(負債合計をそのまま充当)としても、比率は約958%という驚異的な数値を叩き出します。一般的に200%を超えれば非常に健全とされる中で、1,000%近い比率は、短期的な支払能力において「絶対的な安全」を意味します。さらに、自己資本比率は約93.9%に達しています。これは、会社の全資産のうち約94%が自前のお金で賄われていることを示しており、外部の経済変動や金利上昇の影響を受けるリスクがほぼゼロであることを意味します。固定比率についても、固定資産1,171百万円を純資産2,664百万円で割ると約44.0%となり、工場の設備や不動産といった重い投資も、すべて自己資本の範囲内で余裕を持って完結しています。負債の内訳を見ても、賞与引当金や役員賞与引当金といった「将来の支払いに向けた準備金」が計上されている程度で、銀行からの借入金は見当たりません。この「キャッシュリッチ」な状態は、不況時における強力なバッファとなるだけでなく、将来的な新技術の買収や、他社が躊躇するような大規模な設備投資を独断で断行できる「経営の自由度」を意味します。当期純利益410百万円をコンスタントに生み出し、それを純資産に積み増し続ける同社の財務サイクルは、まさに「持続可能な成長」の理想形を体現していると言えます。安全性において、同社の右に出る中小規模メーカーは極めて少ないと推論します。
📊 バックオフィスのDX化で強い財務基盤を作る
収益性の高い企業に共通しているのは、経理・財務部門の圧倒的な効率化です。自社の財務基盤を強化したい場合は、まずはシェアNo.1のクラウド会計ソフトの無料体験で、業務の自動化を体感することをおすすめします。

【SWOT分析で見る事業環境】
マブチモーターオーケンの事業環境をSWOT分析で俯瞰すると、同社がいかに有利なポジションを築いているかが鮮明になります。まず「強み」としては、長年培ったローリングポンプの特許技術と、小型・静音・高耐久という3要素を極限まで高めた製品力が挙げられます。これに親会社マブチモーターのグローバルな調達・販売ネットワークと、世界最高水準の品質管理ノウハウが加わったことは、競合他社にとって最大の参入障壁となります。一方で「弱み」を強いて挙げれば、製品カテゴリーが小型ポンプという特定領域に集中しているため、市場の破壊的な技術革新(例えばポンプを必要としない全く新しい駆動方式の出現など)に対して脆弱である点が考えられますが、現時点ではその予兆は見られません。次に「機会」としては、ウェアラブル医療機器の普及や、EV車内における空調・シート制御の高度化、さらには宇宙産業やロボット産業といった精密流体制御が求められる新分野の台頭が期待されます。マブチグループの販路を通じて、これまで接点のなかったグローバル企業へのアプローチも容易になっています。一方で「脅威」は、新興国メーカーによる低価格模倣品の台頭や、銅やレアアースといった原材料の需給逼迫、そして世界的な貿易保護主義の激化が挙げられます。しかし、同社は日本・中国・ベトナムに分散された生産基盤と、圧倒的な財務の余力を持っており、これらの脅威を「競合が脱落する中でのシェア拡大のチャンス」に変えるレジリエンス(回復力)を備えていると分析します。このように、内部の強みを外部の機会に最適にぶつけているのが、現在の同社の姿であると考えます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、マブチモーターとの「オペレーション統合の完成」と「メディカル市場でのシェア奪取」を最優先に進めると考えます。具体的には、マブチモーターが持つ世界中の営業拠点を同社の「技術フロント」として活用し、欧米や中国の大手医療機器メーカーへの直接提案を加速させるでしょう。これまでは技術力があっても営業リソースに限界がありましたが、今後はグループの看板を背負うことで、大規模な受注を狙うことが可能です。第51期で得た410百万円の純利益の一部は、大連やベトナム工場のさらなる自動化ラインに再投資され、特に人件費が高騰する中国拠点でのコスト構造改善に充てられると推測します。また、製品面では、近年ニーズが高まっている「スマートウォッチ型血圧計」などに搭載可能な、さらなる極小・低消費電力ポンプの開発にリソースを集中させ、競合他社が追いつけないレベルでのデファクトスタンダード(事実上の標準)を確立しにいくはずです。並行して、原材料の調達をマブチグループのグローバルバイイングパワー(大量購入による交渉力)に完全に統合し、原価率を数パーセント改善させることで、下支えとしての利益率向上を確実に実行すると考えます。
⚡ 経営会議・商談の議事録作成をAIで劇的効率化
戦略を練る重要な会議。議事録の作成に時間を奪われていませんか?高精度のAI自動文字起こしサービスを導入すれば、会議の音声をリアルタイムでテキスト化・要約可能。生産性が飛躍的に向上します。

✔中長期的戦略
中長期的には、単なるポンプメーカーから「インテリジェント・アクチュエーター・ソリューション」へと事業ドメインを拡大させると想像します。これまでは「ポンプ単体」での販売が中心でしたが、今後はセンサーや通信モジュール、制御基板を一体化した「賢いポンプユニット」の開発です。例えば、医療現場において、流体の状態を自ら検知し、最適な圧力で自律的に動作するポンプユニットは、機器メーカーの設計負担を劇的に軽減します。マブチモーターが持つ電子制御技術と同社の流体技術が融合すれば、これは十分に実現可能な領域です。また、EV市場においては、バッテリーの熱管理(サーマルマネジメント)用ポンプへの参入も期待されます。これらは従来の小型ポンプより高い信頼性と出力が求められますが、長野工場の開発能力とグループの車載グレード品質を掛け合わせれば、強力な収益の柱に育つでしょう。さらに、26億円を超える潤沢な利益剰余金を活用し、ポンプ周辺の技術(バルブやセンサー、新素材など)を持つスタートアップの買収や、インドやインドネシアといった次なる成長市場への拠点設置など、マブチグループの「成長のエンジン」としての役割を強めていくはずです。2030年に向けて、マブチモーターオーケンは単なる子会社という枠を超え、グループ内で「最も付加価値の高い精密デバイス部門」としての地位を不動のものにし、世界のヘルスケアとモビリティの進化を陰で支えるインフラ企業へと進化を遂げることを推察します。
【まとめ】
マブチモーターオーケン株式会社の第51期決算を分析して見えてきたのは、日本の中小技術企業が大企業の傘下に入り、理想的な形で「化学反応」を起こしている成功事例そのものでした。資産合計2,838百万円、自己資本比率93.9%という鉄壁の財務状況は、同社が特定の顧客に振り回されることなく、自らの意志で技術開発を継続できる「強者の立ち位置」にあることを示しています。当期純利益410百万円という数字は、ニッチな市場であっても、圧倒的な技術的差別化とグループの量産効果を組み合わせれば、これほどまでに高い収益性を実現できるという、日本の製造業が目指すべき一つの答えと言えるでしょう。小型ポンプ累計1,000万個を達成した「ローリングポンプ」の歴史は、今やマブチモーターという巨大な翼を得て、世界中の医療現場や車載システムの中心部へとその採用範囲を広げようとしています。人手不足や原材料高という荒波を、同社はその圧倒的なキャッシュと技術的優位性で軽々と乗り越えていくでしょう。東京都稲城市から発信される小さなポンプの「鼓動」は、これからも世界の産業を静かに、しかし力強く動かし続けるに違いありません。経営戦略コンサルタントとして、同社が放つ「静かなる革新」の行方を今後も注視していきたいと思います。
【企業情報】
企業名: マブチモーターオーケン株式会社
所在地: 東京都稲城市矢野口706(本社)
代表者: 染谷 一幸
設立: 1975年12月
資本金: 20百万円
事業内容: 小型ポンプ(ローリングポンプ、インペラポンプ等)の製造および販売
株主: マブチモーター株式会社(100%)
