日本の中小企業が直面する「2025年問題」という巨大な壁。経営者の高齢化と後継者不在による廃業の危機が叫ばれる中で、企業の「存続」を超えた「持続的成長」を支援する新たな旗手が注目を集めています。東証プライム上場の経営コンサルティング大手である船井総研グループと、財務・税務のプロフェッショナル集団であるあがたグローバル経営グループ。この二つの知性が融合して誕生した「株式会社船井総研あがたFAS」の第2期決算が公開されました。設立から間もない同社が、熾烈なM&A助言市場においてどのような立ち位置を築き、どのような財務的成果を上げているのか。今回の決算公告からは、単なる事業承継の仲介に留まらない、次世代のFAS会社としての確かな足跡を読み取ることができます。専門性と営業力が高度に交差する同社の実力を、その数字から解き明かしていきましょう。
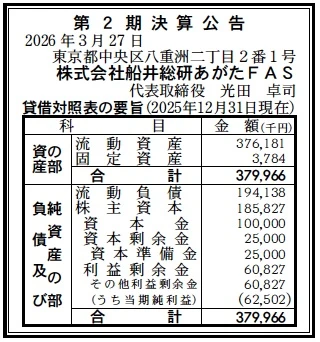
【決算ハイライト(第2期)】
| 資産合計 | 380百万円 (約3.8億円) |
|---|---|
| 負債合計 | 194百万円 (約1.9億円) |
| 純資産合計 | 186百万円 (約1.9億円) |
| 当期純利益 | 63百万円 (約0.6億円) |
| 自己資本比率 | 約48.9% |
【ひとこと】
設立2期目にして当期純利益63百万円を計上しており、立ち上げ直後のスタートアップ期を終え、極めて順調な収益化フェーズに移行していることが伺えます。資産合計に対して固定資産が極端に少ない「持たざる経営」を徹底しており、高度な専門人材による知見を収益源とするコンサルティング業としての理想的な財務体質を構築しています。自己資本比率も約49%と高く、親会社二社の信用力を背景とした盤石な経営基盤が数字に表れています。
【企業概要】
企業名: 株式会社船井総研あがたFAS
設立: 2025年1月
株主: 株式会社船井総研ホールディングス、あがたグローバルコンサルティング株式会社
事業内容: M&A・事業承継に関する助言、デューデリジェンス、企業価値算定等の総合FAS業務。
https://ma.funaisoken.co.jp/company
【事業構造の徹底解剖】
同社の事業は「総合財務アドバイザリー事業(FAS)」に集約されます。具体的には、以下の部門等で構成されています。
✔M&A・事業承継アドバイザリー部門
中堅・中小企業の経営者を対象に、企業の譲渡(M&A)や親族外承継に関する包括的な助言を行っています。船井総研が長年培ってきた「業種別経営コンサルティング」の知見を活かし、単なるマッチングにとどまらず、譲渡後の企業の成長までを見据えた戦略的な助言を行える点が最大の特徴です。譲渡側・譲受側の双方に対し、業界特有の商習慣や将来性を踏まえた精度の高いアドバイスを提供しています。
✔財務・税務デューデリジェンス部門
あがたグローバル経営グループが誇る税理士・会計士といった高度な専門家ネットワークを活用し、M&Aにおける詳細な財務調査(DD)や税務リスクの検証を実施しています。不透明な経営課題を抱えがちな中小企業の財務実態を正確に把握し、取引の安全性を担保する役割を担います。これにより、コンサルティングの「営業力」と、会計の「専門性」が高度に融合したワンストップサービスを実現しています。
✔企業価値算定・ストラクチャリング部門
客観的な評価手法に基づき、対象企業の「適正価格」を算出するバリュエーション業務、および法務・税務面で最適な取引構造(ストラクチャー)の設計を行います。組織再編や株式譲渡における複雑な計算を専門的に処理することで、経営者が納得感を持って決断を下せるための論理的な裏付けを提供しています。この専門領域が内製化されていることで、スピーディーかつ質の高いクロージングが可能になっています。
【財務状況等から見る経営環境】
✔外部環境
現在の国内M&A市場は、いわゆる「2025年問題」を契機とした、かつてない事業承継のピークを迎えています。2026年4月時点においても、経営者の高齢化に伴う引退需要は高止まりしており、特に地方の優良中小企業における後継者難は深刻な社会課題となっています。この市場において、従来の仲介会社は手数料を目的としたマッチングに偏る傾向がありましたが、近年では「譲渡後の持続的成長(サステナグロース)」を求める声が強まっています。また、法整備や税制改正の頻発により、事業承継税制や組織再編税制を熟知したプロフェッショナルへのニーズが激増しています。競合他社としては、日本M&AセンターやM&A総合研究所といった上場大手が挙げられますが、これらはマッチング能力に特化したモデルです。対して、監査法人系のFAS会社は大手企業向けが中心であり、中堅・中小企業の現場に深く入り込みつつ、高度な財務実態調査を並行して提供できるプレーヤーへの期待は非常に大きいと言えます。デフレ脱却に伴う金利上昇局面においては、買収資金の調達コストも意識されるようになり、より厳緻な財務分析に基づいた投資判断の重要性が増している経営環境です。
✔内部環境
内部環境における最大の強みは、船井総研とあがたグローバルという「異なる専門性」が完璧に調和している組織構造です。一般的にコンサルティングファームは営業力に寄り、税理士法人は技術(テクニカル)に寄る傾向がありますが、同社はその合弁により、集客から実務、クロージング後の支援までを一気通貫で完結させています。船井総研グループの約1,600名を超えるコンサルタントが持つ、膨大な業種別成功事例や経営者ネットワークが「仕入れ」の源泉となり、あがたグローバル側が「実務」の品質を保証する体制は、他社には真似できないビジネスモデルです。また、採用データから見ても、新卒採用を積極的に開始し、最短2週間での内定出しを行うなど、組織拡大に向けたスピード感が際立っています。平均年齢33.9歳という若さは、M&Aのようなハードワークが求められる現場において高い機動力を発揮し、最新のデジタルツールを駆使した業務効率化にも柔軟に対応できる土壌となっています。資本金1億円という規模も、独立系FAS会社としては十分な信頼性を担保しており、大手金融機関や公共機関からの案件紹介を促進する要因となっています。
✔安全性分析
貸借対照表(BS)を詳細に検討すると、同社の財務健全性は非常に高いレベルにあることが分かります。資産合計約380百万円のうち、流動資産が約376百万円と、資産の99%近くを即座に現金化可能な流動資産が占めています。これは、多額の在庫や有形固定資産を持たないコンサルティング業特有のメリットを最大限に活かしている証拠です。対して流動負債は約194百万円であり、流動比率は約194%と、短期的な支払能力に全く不安はありません。固定資産がわずか3.8百万円に抑えられている点は、デジタル基盤を共有する親会社側のインフラを活用している結果と推測され、極めて高い資本効率を実現しています。自己資本比率も約48.9%を確保しており、不測の事態においても十分な耐性を持っています。利益剰余金約61百万円が既に積み上がっていることは、初年度からの収益性が極めて高かったことを裏付けており、外部からの借り入れに頼らずに内部留保で今後の新規拠点開設や人材投資を賄える体制が整っています。負債の内訳には有利子負債の明記がなく、実質的な無借金経営に近い状態であると推察され、財務的なリスクは極めて低いと言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、船井総研グループが長年の中堅・中小企業支援で培ってきた、業界特有の経営実態に即した「現場力」と、あがたグローバルによる「高度な財務実務」の融合です。これにより、単なる仲介手数料を追う営業部隊ではなく、経営者の人生に寄り添う「パートナー」としての信頼を獲得しています。また、親会社の東証プライム上場という信用力は、企業の譲渡という機密性の高い案件を扱う上で、強力なブランド力として機能しています。全国各地に拠点を持つグループのネットワークを活用し、地方の隠れた優良案件を掘り起こす能力は、競合他社を圧倒する源泉となっています。加えて、新卒採用を通じた自社内でのプロフェッショナル育成体制が早期に整いつつあることも、中長期的な競争優位を支える要因です。
✔弱み (Weaknesses)
一方で、設立から間もない「若さ」は、歴史ある監査法人系FASと比較された際に、実績の積み上げという面で発展途上であることは否めません。また、船井総研とあがたグローバルという強力な親会社が存在することは強みである反面、意思決定やブランド戦略において両者の調整が必要となる場面も想定され、独立系企業のような爆発的な独断即決のスピード感が削がれるリスクを孕んでいます。さらに、現在は国内市場に特化しているため、近年増加傾向にあるクロスボーダーM&A(海外企業との取引)への対応力については、今後のグローバル拠点の活用を含めた体制強化が課題になると推察されます。高度な専門人材への依存度が高いため、人材の流動性が激しいM&A業界において、いかに離職を防ぐかが組織上の弱点となり得ます。
✔機会 (Opportunities)
市場には、未だ手付かずの事業承継予備軍が数十万社単位で存在しており、市場の拡大余地は広大です。特に、従来の「廃業前提」から「成長のためのM&A」へと経営者のマインドが変化していることは大きな機会です。また、デジタルトランスフォーメーション(DX)の波はM&A業界にも押し寄せており、AIを活用したマッチング精度の向上や、デューデリジェンスの自動化ツール導入により、一件あたりの生産性を劇的に高めることが可能になっています。地方銀行や商工会議所との提携を通じた、公的な事業承継支援のスキーム作りも追い風となっています。さらに、人的資本経営への注目が集まる中で、M&A後の人事統合(PMI)までを一貫して支援できる「経営コンサルティング系FAS」への需要は、今後さらに高まることが予想されます。
✔脅威 (Threats)
脅威としては、M&A仲介市場への新規参入者の急増による、手数料競争の激化が挙げられます。独立系のブティック型ファームが乱立し、価格競争や強引な勧誘が社会問題化すれば、業界全体への規制強化やイメージ低下が起こるリスクがあります。また、景気後退や急激な金利上昇により、譲受側の意欲が減退した場合、成約率の低下や案件の長期化を招く恐れがあります。さらに、IT大手がプラットフォーム型で参入し、低価格なセルフマッチングサービスが普及すれば、小規模な案件については専門家の介在価値が薄れる可能性も否定できません。人材獲得コストの上昇も、コンサルティング業においては直接的な収益圧迫要因となり、優秀なコンサルタントを奪い合う熾烈な引き抜き競争が常態化していることも大きな脅威です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、採用データにも表れているように「圧倒的な人材確保と早期育成」が最優先課題になると推測されます。新卒採用枠の拡大と、船井総研グループの研修制度を活用した「戦力化の高速化」により、案件の受任能力を底上げする戦略です。同時に、東京・大阪・名古屋の主要拠点における認知度をさらに高めるため、親会社の既存クライアントに対するM&A診断サービスを徹底し、潜在的な譲渡ニーズを掘り起こす「内販」の強化が予想されます。また、財務デューデリジェンスや企業価値算定といった専門業務を「セカンドオピニオン」として安価に切り出し、他社の仲介案件に食い込むことで、自社の高度な実務品質を市場に知らしめるブランディング戦略も有効と考えられます。まずは、第2期で達成した黒字幅をさらに拡大させ、組織としての安定性を盤石にすることを目指すと想像されます。
✔中長期的戦略
中長期的には、単なる仲介業務から脱却し、M&A後の企業の持続的成長を保証する「PMI(ポスト・マージ・インテグレーション)コンサルティング」の定額化・パッケージ化を推進すると推察されます。船井総研グループの各業種専門部隊と連携し、経営統合後のシナジー創出を具体的にコミットすることで、成約後の長期的な支援契約を獲得するモデルへの転換です。これにより、フロー収入主体のM&Aビジネスを、安定的なストック収入を持つコンサルティングビジネスへと深化させることが可能になります。また、地方銀行との共同ファンド設立や、自社での「再生M&A」への投資など、アドバイザリーの枠を超えたプリンシパル投資的なアプローチも考えられます。さらに、上海やインドといったグループの海外拠点を活用し、中堅企業のアジア進出を支援するクロスボーダー案件の比率を高めることで、国内市場の飽和に備えた収益源の多角化を図るでしょう。最終的には「M&Aを通じて日本のサステナグロースカンパニーを増やす」というミッションを体現する、国内No.1の総合財務顧問ファームへの進化を狙っていると確信します。
【まとめ】
株式会社船井総研あがたFASの第2期決算は、日本の事業承継市場という最前線において、極めて高度な戦略を持って臨んでいることを証明しています。当期純利益63百万円という数字以上に、自己資本比率約49%を維持しつつ、資産のほぼ全てが流動資産という身軽な体質は、環境変化の激しい現代において最大の武器となります。同社の社会的意義は、単なる企業の「転売」を助けることではなく、経営者の想いと日本の優れた技術・文化を、財務と経営の両面から守り、次世代へ繋ぐことにあります。船井総研の「営業力」と、あがたグローバルの「誠実な専門性」が交わるこの組織は、日本経済の毛細血管である中小企業を再生させるための、強力な心臓部としての役割を果たしています。2026年4月、新しい年度を迎えるにあたって、同社が掲げる「サステナグロース(持続的成長)」という理念が、どれほど多くの経営者の未来を明るく照らすのか。その数字と情熱のゆくえに、これからも大きな期待を寄せたいと思います。
【企業情報】
企業名: 株式会社船井総研あがたFAS
所在地: 東京都中央区八重洲二丁目2番1号 東京ミッドタウン八重洲 35階
代表者: 代表取締役社長 光田 卓司
設立: 2025年1月6日
資本金: 100百万円
事業内容: M&Aアドバイザリー、事業承継アドバイザリー、デューデリジェンス等
株主: (株)船井総研ホールディングス、あがたグローバルコンサルティング(株)
