コンテンツ産業のデジタル化が加速する中、IP(知的財産)の創出と展開のあり方は劇的な変革期を迎えています。かつての受動的な消費から、ゲーム、コミック、さらにはNFTといった多角的なメディアを横断する能動的な体験へと、ユーザーの期待は進化し続けています。特に、スマートフォンに最適化された縦読みマンガ(Webtoon)の台頭や、ブロックチェーン技術を基盤としたGame-Fiの普及は、クリエイティブとビジネスの境界線を曖昧にし、新たな経済圏を創出しています。このような荒波の中で、創業から着実に歩みを進め、エンターテインメントの新たな価値を模索し続ける新鋭企業の財務データと事業構造からは、次世代のコンテンツホルダーが歩むべき戦略的な道筋が見えてきます。第7期という、企業にとって一つの節目となる決算数値から、同社が描くエンターテインメントの未来予想図を深く読み解いていきましょう。
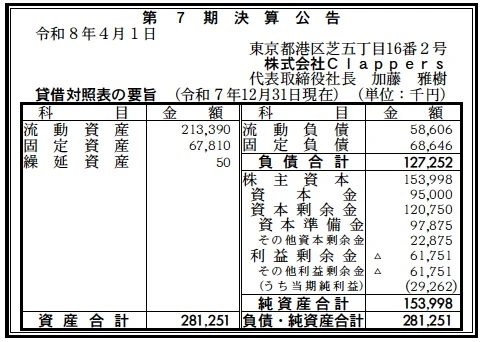
【決算ハイライト(第7期)】
| 資産合計 | 281百万円 (約2.8億円) |
|---|---|
| 負債合計 | 127百万円 (約1.3億円) |
| 純資産合計 | 154百万円 (約1.5億円) |
| 当期純利益 | 29百万円 (約0.3億円) |
| 自己資本比率 | 約54.8% |
【ひとこと】
第7期決算は、当期純利益29百万円を計上し、自己資本比率も50%を超える水準を維持するなど、コンテンツ制作会社として極めて安定した経営基盤が際立つ内容となっています。利益剰余金こそ依然としてマイナス圏にありますが、当期の黒字化により累積赤字は解消傾向にあり、投資フェーズから収益化フェーズへと着実に移行していることが数値から読み取れます。
【企業概要】
企業名: 株式会社Clappers
設立: 2019年6月26日
事業内容: ゲーム制作、コミック制作(Webtoon等)、キャラクター企画、NFTアイテム制作を横断的に展開する総合コンテンツスタジオ。
【事業構造の徹底解剖】
同社の事業は「マルチプラットフォーム・コンテンツ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔コミック事業(Webtoon制作)
同社の成長を牽引する中核事業であり、縦スクロールマンガ「Webtoon」の制作に特化しています。ネーム制作から作画、着色に至るまで、高い編集能力とクリエイター網を駆使して「LINEマンガ」や「ピッコマ」といった大手プラットフォームへ作品を供給しています。日本工学院との協業により、若く優秀なクリエイターを選抜・育成する仕組みを構築しており、質の高いコンテンツを安定的に生産できる体制が独自の強みとなっています。
✔ゲーム制作およびキャラクター事業
「おにぎり附属高等学校」に代表される自社キャラクターIPの企画制作と、それらを活用したパズルゲーム等の開発を手掛けています。かつて展開していた「TRIBE KINGDOM」のようなIPコラボレーションの実績を糧に、現在は自社IPの育成とカジュアルゲームの展開を組み合わせています。キャラクターの日常と青春を描くストーリー性と、親しみやすいゲーム性を融合させることで、多角的なファン層の獲得を目指しています。
✔Game-Fi・NFTアイテム制作事業
メタバース空間「元素騎士Online」内でのNFTアイテム制作など、Web3領域への進出を積極的に進めています。有名スタイリストやデザイナーと協業したデジタルアパレル制作や、メタバース内でのライブスタジオ設置、ライブ配信、NFTグッズ販売など、最先端のテクノロジーとファッション、音楽を掛け合わせた新たなビジネスモデルの構築を図っており、既存のゲーム・マンガ事業の枠を超えた収益機会の創出を狙っています。
【財務状況等から見る経営環境】
✔外部環境
世界のWebtoon市場は、スマートフォンの普及とライフスタイルの変化により、急速な拡大を続けています。特に日本市場においては、大手プラットフォーム間の競争が激化しており、高品質な連載作品の確保がプラットフォーム側の最優先課題となっています。このような状況下で、同社のような確かな制作能力とクリエイター育成網を持つスタジオへの需要は極めて高いと考えられます。一方で、ゲーム市場においては、大規模な開発費を投じた大作志向と、NFTやブロックチェーンを活用したPlay-to-Earn(遊んで稼ぐ)モデル、そして短時間で楽しめるカジュアルゲームの三極化が進んでいます。特にGame-Fi領域は、法規制の整備やユーザーの理解度が進むにつれ、新たな市場として定着しつつあります。また、大手出版社や小説プラットフォームとの原作活用によるコミカライズ需要も根強く、原作をWebtoon形式へ最適化する「翻訳的表現力」を持つ企業が優位性を発揮できる環境にあります。総じて、既存メディアと新興テクノロジーが交差する、絶好の成長機会が広がっていると推測されます。
✔内部環境
同社の内部環境の最大の特色は、コンテンツ制作における「バリューチェーン(価値連鎖)」の構築力にあります。日本工学院との協業によるクリエイターの供給体制は、業界全体の課題である人材不足に対する有力な解決策となっており、制作コストの最適化とクオリティ維持の両立を可能にしています。また、代表の加藤氏をはじめ、ヒット作を手掛けてきた経験豊富な編集者が揃っていることは、不確実性の高いクリエイティブ領域において、成功確率を高めるための重要な無形資産です。コスト構造に目を向けると、資産合計281百万円のうち流動資産が約76%を占めており、これは未完成作品(仕掛品)や売掛金、現金といった、機動的な制作活動を支える流動的な資産構成であることを示しています。固定資産は2割程度に抑えられており、重厚な設備を持たず、人の知恵とネットワークを最大の資本とする「持てる者より知る者」の身軽な組織構造になっています。自社IP「おにぎり附属高等学校」などの育成により、将来的なライセンス収入という高利益率のストック収益源を育てている点も、内部的な健全性を高める戦略的なポイントであると考えられます。
✔安全性分析
財務の安全性を測る自己資本比率は約54.8%に達しており、スタートアップ・ベンチャー企業としては極めて安定した水準にあると言えます。一般的にコンテンツ制作業は先行投資が嵩み、自己資本を毀損しやすい傾向にありますが、同社は負債合計127百万円に対し、純資産合計154百万円を確保しており、不測の事態に対する耐性が備わっています。流動比率で見ても、流動資産約213百万円に対して流動負債が約58百万円であり、比率は約367%と驚異的な数値を示しています。これは短期的な支払い能力が極めて高く、制作プロジェクトの並行稼働や、新たな技術投資に対しても十分な手元資金の余裕があることを意味しています。固定負債が約68百万円計上されていますが、これらは恐らく事業拡大に向けた長期的な資金調達と考えられ、資産全体の規模から見れば健全な範囲内に収まっています。利益剰余金が約▲61百万円とマイナスであることは、過去の先行投資の跡を示していますが、当期の純利益計上によりその穴埋めが進んでいます。このまま黒字基盤を定着させることができれば、さらに資本を厚くし、より大規模な自社パブリッシングや海外展開といった勝負の一手を打つことが可能になると分析されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
大手プラットフォームでヒット作を生み出してきた編集能力と、日本工学院との協業による持続可能なクリエイター育成・選抜システムが最大の強みです。ネームから着色までを垂直統合で管理できる制作体制を有し、LINEマンガやピッコマといった多様なプラットフォームへの供給実績が、業界内での確固たる信頼を築いています。また、自己資本比率50%を超える健全な財務体質と高い流動性は、コンテンツ制作という波のある事業において強力なセーフティネットとなっており、NFTやGame-Fiといった新領域へ果敢に挑戦できる機動力を生み出しています。
✔弱み (Weaknesses)
主力事業が大手プラットフォームへの依存度が高い構造にあるため、プラットフォーム側の規約変更やアルゴリズムの調整が、直接的に売上や露出に影響を及ぼすリスクを抱えています。また、自社IPの「おにぎり附属高等学校」などがまだ成長過程にあり、他社原作の受託制作や共同制作が収益の中心であることは、IP保有による長期的なロイヤリティ収入の最大化という面で道半ばと言えます。少数精鋭の組織であるゆえに、主要な編集者やクリエイターの離脱がプロジェクトの継続性に与える影響が大きく、属人性を排した組織的な制作ノウハウのさらなるマニュアル化が課題と考えられます。
✔機会 (Opportunities)
Webtoonのグローバルな市場拡大は、日本の作品を多言語化し海外へ輸出する絶好の機会であり、単一言語市場に留まらない成長の余地を広げています。また、メタバースやGame-Fiの普及は、これまでに培ったキャラクター制作やマンガ的表現のノウハウを「デジタル資産」として再定義し、新たなマネタイズ手段を得るチャンスです。大手企業が保有する休眠IPのWebtoon化や、ライトノベルのコミカライズ需要の継続的な増加も追い風となり、制作スタジオとしてのポジショニングを強化することで、より有利な条件での協業契約を獲得できる可能性が高まっています。
✔脅威 (Threats)
生成AIによる画像・マンガ制作技術の急速な進展は、制作コストの低下をもたらす一方で、参入障壁を下げ、供給過多による作品単価の下落を招く恐れがあります。また、国内外でのWebtoon制作スタジオの乱立による過度な競争や、クリエイターの引き抜き、人件費の高騰は、収益性を圧迫する要因となります。若者の可処分時間の奪い合いという点では、SNSや短尺動画プラットフォームとの競合が激化しており、単にマンガが面白いだけでなく、いかにしてユーザーの生活習慣の中にコンテンツを食い込ませるかという、エンゲージメント獲得の難易度が上昇し続けています。
【今後の戦略として想像すること】
✔短期的戦略
まずは、現在稼働している複数のWebtoon連載作品において、ヒット率をさらに高めるためのデータ分析と編集体制の強化を進めると推測されます。読者の反応をリアルタイムで反映させる制作サイクルを磨き、プラットフォーム内でのランキング上位常連を目指すことで、収益基盤をより強固なものにするでしょう。同時に、日本工学院との協業スキームをさらに洗練させ、AI技術を「ツール」として取り入れたハイブリッド型の制作工程を構築することで、クオリティを落とさずに制作スピードを向上させ、受注可能なプロジェクト数を拡大することが考えられます。Game-Fi領域においては、「元素騎士Online」でのNFTアイテム展開において、有名デザイナーとのコラボレーションを早期に成功させ、Web3界隈でのプレゼンスを確立。そこから得た利益を自社IPのプロモーションに再投資することで、既存事業と新領域の相互作用を生み出し、累積欠損の解消を一段と加速させる動きが期待されます。
✔中長期的戦略
「受託スタジオ」から、自社でIPをコントロールする「IPプロデューサー」への完全な転換を図っていくと推察されます。自社IPのキャラクターをマンガ、ゲーム、NFT、そしてメタバース上のアバターやグッズへと横断的に展開し、単一の作品に依存しない複合的な収益構造を築き上げることが予想されます。これには、海外の出版社や配信プラットフォームとの直接契約を視野に入れた、グローバルなパブリッシング機能の自社保有も含まれるでしょう。また、Webtoon制作の知見を活かし、映像化やアニメ化、さらには実写ドラマ化を見越したメディアミックス戦略を上流から仕掛けるため、他業種(テレビ局、映画会社、広告代理店)との強力なアライアンスを構築していくことが想定されます。将来的には、培ったクリエイター育成網を拡張し、自社でクリエイターをマネジメントするエージェンシー機能を強化。クリエイターと共に権利を保有し成長を分かち合う「クリエイターエコノミー」の構築を目指すことで、業界内での独自のポジションを盤石なものにしていくと考えられます。強固な財務体質を背景に、必要であれば小規模な制作スタジオや技術を持つベンチャーの買収を通じた、垂直・水平両面での事業拡大も現実的な選択肢となっていくでしょう。
【まとめ】
株式会社Clappersの第7期決算は、コンテンツ業界の構造変化を的確に捉え、着実に地力を蓄えてきた同社の底力を証明するものでした。自己資本比率54.8%という、スタートアップらしからぬ財務の安全性は、単なる守りの姿勢ではなく、変化の激しいエンターテインメント市場で永続的に挑戦を続けるための「最強の武器」と言えます。編集能力というアナログな知恵と、WebtoonやNFTというデジタルな形式を融合させ、さらに若手育成という持続可能なエコシステムまでを構築している点は、同社が単なる一過性の制作会社ではないことを示唆しています。今後は、自社IPの飛躍やWeb3領域での新ビジネスの確立を通じて、日本のコンテンツが持つ可能性を世界規模で再定義していくことが期待されます。確かな足元を固めつつ、常に「新しい拍手(Clap)」を呼び起こすような、革新的なコンテンツを世に送り出し続ける同社の将来像には、多大なる期待が寄せられます。
【企業情報】
企業名: 株式会社Clappers
所在地: 東京都港区芝5丁目16番2号 VORT三田5階
代表者: 代表取締役社長 兼 CEO 加藤 雅樹
設立: 2019年6月26日
資本金: 95百万円
事業内容: ゲーム制作、コミック制作(Webtoon等)、キャラクター企画制作、NFTアイテム制作事業。
