日本が「資産運用立国」への歩みを加速させる中、外資系運用の雄として君臨するフィデリティの動向は、市場の未来を占う羅針盤と言えます。1969年の進出以来、徹底した「ボトムアップ・リサーチ」を掲げ、日本の投資文化の変遷を最前線で見守ってきた同社。今回公開されたフィデリティ・ジャパン・ホールディングスの第22期決算は、新NISAの普及や日本株再評価という追い風を、同社がいかに強固な収益力へと転換しているかを鮮明に示しています。独立系という立場を活かした長期的な視点と、世界25拠点を超える圧倒的な情報網が、不確実性の高まる現代においてどのような経営的果実をもたらしているのでしょうか。経営戦略コンサルタントの視点から、340億円規模の総資産を持つ持株会社の財務基盤と、その背後にある緻密な事業戦略を深く見ていきます。伝統と革新が交差する、名門の知られざる財務構造を深掘りしていきましょう。
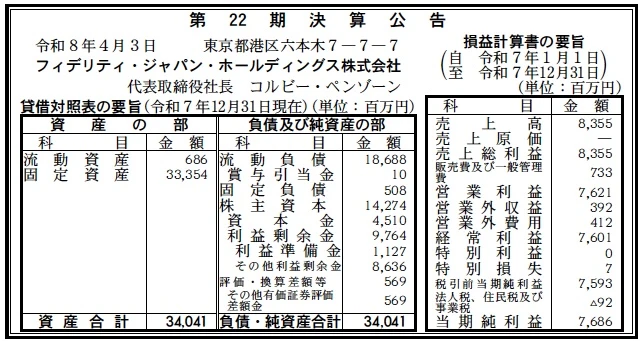
【決算ハイライト(第22期)】
| 資産合計 | 34,041百万円 (約340.4億円) |
|---|---|
| 負債合計 | 19,196百万円 (約192.0億円) |
| 純資産合計 | 14,845百万円 (約148.5億円) |
| 当期純利益 | 7,686百万円 (約76.9億円) |
| 自己資本比率 | 約43.6% |
【ひとこと】
第22期の決算において、当期純利益7,686百万円という極めて高い収益性を達成している点が驚異的です。資産構成を見ると固定資産が333億円と大半を占めており、これは持株会社として傘下のフィデリティ投信等の株式価値を反映していると考えられます。純資産に対する利益率(ROE)は50%を超えており、効率的なグループ運営と旺盛な投資需要の取り込みが推察されます。
【企業概要】
企業名: フィデリティ・ジャパン・ホールディングス株式会社
設立: 1986年(フィデリティ投信設立、持株会社体制)
株主: フィデリティ・インターナショナル(FIL)グループ
事業内容: フィデリティ投信を中心とするグループ各社の経営管理および付帯業務
【事業構造の徹底解剖】
同社の事業は「資産運用持株会社事業」に集約されます。具体的には、以下の部門等で構成されています。
✔投資信託・資産運用ソリューション部門
100%子会社であるフィデリティ投信を通じて、個人投資家向け投資信託および機関投資家向け運用サービスを提供しています。外資系運用会社として日本で初めて拠点を開設した歴史を持ち、公募投資信託の純資産残高は約7.3兆円と、外資系で首位の座を揺るぎないものにしています。独自の調査網を駆使した「アクティブ運用」に強みを持ち、市場平均を上回る成果を追求するプロフェッショナルな知見を提供価値としています。
✔退職・投資教育ソリューション部門
企業年金や確定拠出年金(DC)市場において、単なる商品の提供に留まらず、長期的な資産形成を支えるガイダンスや教育プログラムを展開しています。「フィデリティ退職・投資教育研究所」による知見の発信は、日本の高齢化社会における資産寿命の延伸という社会課題に対し、専門的な解決策を提示しています。これは、単なる運用会社を超えた「ライフプランのパートナー」としての地位を築く重要な柱です。
✔グローバル・リサーチ・インフラ
世界25拠点を超えるグローバル・ネットワークと、自社で直接企業を訪問して精査する「フィールド・ワーク」重視の調査体制が、すべての事業の基盤となっています。日本国内においても、1969年から蓄積された膨大な企業調査データが、同社のアルファ創出力の源泉となっています。経営陣と創業家が主要株主である「非上場」という体制が、短期的な株価に左右されない独自の調査と投資判断を可能にしています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の資産運用業界を取り巻く外部環境は、まさに「歴史的な追い風」と「構造的な競争」が同居する激動の時代にあります。日本政府が進める「資産運用立国」の掛け声とともに、2024年に始まった新NISA制度は完全に定着し、現預金から投資への資金シフトが加速しています。一方で、市場には低コストな指数連動型(インデックス)商品が溢れ、運用各社には手数料率の下落圧力がかかり続けています。このような中で、フィデリティのようなアクティブ運用を主体とする企業には、市場平均を上回るリターンという明確な「付加価値」を証明する責任がこれまで以上に重くのしかかっています。また、地政学リスクの常態化や、米国の金利動向に伴う為替の激しい変動は、投資家心理を揺さぶる要因となっています。同時に、サステナブル投資に対する世界的な基準の厳格化が進んでおり、環境や社会、ガバナンス(ESG)をいかに投資判断に統合し、受託者責任を果たすかが、機関投資家の選別基準として不可欠な要素となっています。デジタル技術の進展による運用の高度化や、個人投資家の情報リテラシーの向上も、マクロ的な経営環境を大きく変容させていると考えられます。
✔内部環境
同社の内部環境を分析すると、非常に効率的で高収益なビジネスモデルが構築されていることが分かります。第22期の損益計算書における売上高8,355百万円に対し、営業利益が7,621百万円(営業利益率約91%)に達しているという事実は、持株会社としての特性を反映しています。これは、実質的な事業運営コストの多くが子会社側で計上され、ホールディングス側には子会社からの配当金や経営指導料が集約されている構造を推測させます。特筆すべきは、売上総利益が売上高と同一であり、原価がほぼ発生していない点です。これは、無形資産である「ブランド」や「ノウハウ」を資本とした知財集約型の経営が行われている証拠です。純利益率も極めて高く、グループ全体の収益力が非常に高い水準で推移していることが読み取れます。資本金45億円に対し、利益剰余金が97億円を超えて積み上がっている点は、長年の事業活動を通じた自律的な成長資金の蓄積を示しています。また、従業員数がグループ全体で166名という組織規模に対して、これだけの収益を支える一人あたりの付加価値の高さは、徹底した少数精鋭によるプロフェッショナルな組織文化に起因していると考えられます。非上場ゆえに長期的な研究開発や人材投資に資金を配分できる余裕が、同社の内部的な強靭さを支えていると分析します。
✔安全性分析
財務の安全性を測る自己資本比率は約43.6%となっており、金融持株会社としては非常に良好なバランスを保っています。資産合計34,041百万円のうち、固定資産が33,354百万円(約98%)を占めている点は、同社が事業実体というよりも、グループ会社の株式等の価値を保有する実質的な「資産保全・管理拠点」であることを示しています。流動資産は686百万円と控えめですが、負債側の流動負債18,688百万円の多くが賞与引当金や未払金といった短期的な調整項目、あるいはグループ内融資であると仮定すれば、支払い能力に特段の懸念はないと推察されます。自己資本の内訳を見ると、資本準備金や利益準備金が厚く、万が一の損失発生に対する備えも万全です。特筆すべきは「評価・換算差額等」に569百万円が計上されており、保有している有価証券の含み益が確保されている点です。これは、運用会社自身が自らの投資規律を守り、健全な資産運用を行っていることの表れでもあります。負債比率は自己資本に対して適度な範囲に収まっており、無理な借り入れによるレバレッジ経営を行っていない堅実な姿勢が見て取れます。グローバルなフィデリティ・グループの信用力も相まって、日本国内における取引先や投資家からの信頼性は極めて高く、経営の安全性は盤石であると言えるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
世界トップクラスの「ボトムアップ・リサーチ」体制が最大の武器です。独立系・非上場という経営形態により、四半期ごとの業績に一喜一憂せず、数年、数十年先を見据えた投資判断ができる環境が整っています。日本での50年以上の歴史に裏打ちされた企業経営陣との深い対話(エンゲージメント)能力は、他の追随を許さないアルファの源泉です。また、外資系投信で純資産残高トップというブランド力は、銀行や証券会社などの販売パートナーにとっても強力な信頼の証となっています。
✔弱み (Weaknesses)
アクティブ運用を主体としているため、人件費や調査費などの運営コストが必然的に高くなり、低コストな指数連動型商品との価格競争においては不利な側面があります。また、市場環境が「全面高」や「指数一辺倒」の局面では、個別銘柄の選択による優位性が発揮しにくく、インデックスに対する劣後が目立ちやすいリスクを孕んでいます。特定のスター・ファンドマネージャーの離職や交代が、預かり資産の流出に直結しやすい人的依存の強さも、組織的な課題として推察されます。
✔機会 (Opportunities)
新NISAの浸透による個人マネーの本格的な流入は、同社の多様な商品ラインナップにとって最大の拡大機会です。また、日本政府が掲げるコーポレートガバナンス改革により、企業との対話を通じた価値向上のチャンスが増えており、同社の得意とするエンゲージメント戦略への期待が高まっています。さらに、確定拠出年金(DC)市場の拡大や、将来的な退職準備金の運用ニーズの高度化は、同社の強みである投資教育と運用力をパッケージで提供できる絶好の機会となると考えられます。
✔脅威 (Threats)
手数料のさらなる低廉化が進む中で、アクティブ運用の付加価値が十分に認められない場合、指数連動型への恒常的な資金シフトが進む恐れがあります。また、日本国内の金融大手による運用部門の強化や、他の巨大グローバル・プレイヤーとの競争激化により、販売チャネルの確保がこれまで以上に困難になる可能性があります。地政学リスクに伴う市場の急落や、AIによる運用プロセスのコモディティ化(一般化)は、伝統的な調査手法の優位性を揺るがす潜在的な脅威であると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、新NISA制度において投資家が最も注目する「インカム獲得型」や「日本株バリューアップ型」のファンドへ経営資源を集中させることが推測されます。具体的には、既存の「フィデリティ・日本バリューアップ・ファンド」などの旗艦商品のパフォーマンス維持に注力しつつ、販売会社との連携を強化して新規資金の取り込みを加速させるでしょう。また、最新の「マーケットレポート」や「動画コンテンツ」に見られるように、SNSやデジタルメディアを駆使した投資啓発活動を一層強化し、個人投資家との直接的な接点を増やすことで、フィデリティ・ブランドの熱烈な支持層(ファン)を形成していくことが考えられます。社内体制としては、AIやビッグデータ解析を調査プロセスにさらに深く組み込み、伝統的な足を使った調査と最新のテクノロジーを融合させることで、より迅速かつ精度の高い投資判断を実現し、コスト効率の改善を図っていくことが予想されます。2026年の不安定な市場環境を逆手に取り、リサーチ力に基づいた「守りの運用」を訴求することで、不安定な局面での信頼獲得を狙うものと考えられます。
✔中長期的戦略
中長期的な展望としては、従来の公募投信に加えた「プライベート・アセット(非上場資産)」へのアクセス拡大が重要な戦略軸になると想像されます。ウェブサイトでも触れられている通り、プライベート・マーケットにおける収益機会を日本の個人・機関投資家に提供する枠組みを構築し、伝統的資産との分散効果を訴求することで、独自のポジションを確立していくでしょう。また、単なる運用商品の販売を超えた「フィナンシャル・ウェルビーイング」の実現に向け、ウェルステック(財産管理技術)を活用したパーソナライズされた資産管理サービスの提供も視野に入れている可能性があります。さらに、日本の地方銀行や機関投資家とのジョイントベンチャーや戦略的提携を通じ、より地域に密着した形での運用ノウハウの提供を行うことで、日本市場における「インフラ化」を加速させる動きも期待されます。環境問題や社会課題を解決するための「インパクト投資」の分野でも、グローバルな知見を活かした先駆的な商品を投入し、日本のサステナブル投資市場の基準を牽引していく存在へと昇華していくことが推察されます。これらを通じて、50年、100年と続く「投資家と共に歩むパートナー」としての地位を揺るぎないものにしていくと考えています。
【まとめ】
フィデリティ・ジャパン・ホールディングスの第22期決算は、同社が培ってきた「調査の力」がいかに強固な経済的価値を生み出し続けているかを鮮明に示しました。当期純利益7,686百万円という数字は、単なる利益の積み上げではなく、数多の投資家の夢を支え、日本の企業の背中を押してきた対価としての重みを持っています。資産運用が国民の必須スキルとなりつつある今、同社が掲げる「リターンの向上と責任ある資本配分」という使命は、かつてないほど社会的重要性を増しています。木を見て森も見る、その緻密なリサーチの眼差しは、激動の時代にあっても揺らぐことはありません。今後は、デジタルとヒューマンの融合、そしてプライベート・アセットなどの新領域への挑戦を通じて、日本の資産運用市場をさらなる高みへと導いていくことでしょう。フィデリティが築く「100年投資」の未来は、日本という国が真の意味での「投資大国」へと進化を遂げるための、最も頼もしい伴走者となるに違いありません。
【企業情報】
企業名: フィデリティ・ジャパン・ホールディングス株式会社
所在地: 東京都港区六本木7-7-7 TRI-SEVEN ROPPONGI
代表者: 代表取締役社長 コルビー・ペンゾーン
設立: 1986年11月17日(フィデリティ投信)
資本金: 4,510百万円
事業内容: 資産運用グループの経営管理およびそれに付随する業務
株主: フィデリティ・インターナショナル(FIL)グループ
