蛇口をひねれば当たり前のように出てくる「水」。この日常の風景が、いま大きな危機に直面していることを私たちはどれほど意識しているでしょうか。日本の水インフラは高度経済成長期に集中的に整備され、現在その多くが更新時期を迎えています。しかし、人口減少に伴う料金収入の減少と技術者不足が、この生命線を維持することを困難にしています。こうした中、水のインフラエンジニアリングにおいて圧倒的な存在感を放つのが日本水工設計株式会社です。同社が公開した第59期決算公告(2025年12月31日現在)には、インフラを守り抜くという社会的使命と、それを支える驚異的な財務基盤の強さが刻まれています。水インフラの「守護者」である同社が、どのように未来を設計しようとしているのか。経営戦略コンサルタントの視点から、その財務構造と戦略を分析します。
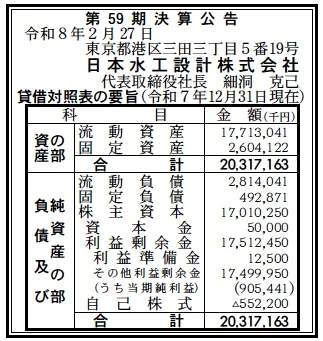
【決算ハイライト(第59期)】
| 資産合計 | 20,317百万円 (約20.3億円) |
|---|---|
| 負債合計 | 3,307百万円 (約3.3億円) |
| 純資産合計 | 17,010百万円 (約17.0億円) |
| 当期純利益 | 905百万円 (約0.9億円) |
| 自己資本比率 | 約83.7% |
【ひとこと】
日本水工設計株式会社の第59期決算は、自己資本比率約83.7%という、建設コンサルタント業界でも極めて異例なほど盤石な財務体質を示しています。資産合計203億円に対し、170億円を超える純資産を積み上げており、無借金経営に近い状態を維持しながら、年間9億円を超える純利益を創出する極めて高効率な経営を実現しています。2025年9月に本社を港区三田の最新ビルへ移転させるなど、攻めの姿勢を支えるに十分な「貯蓄」が、この数字に表れています。
【企業概要】
企業名: 日本水工設計株式会社
設立: 1968年9月13日
事業内容: 上下水道、河川、廃棄物処理等の調査・解析・計画・設計、経営支援・コンサルティングを主軸とし、DX活用によるインフラマネジメントまで幅広く展開しています。
【事業構造の徹底解剖】
同社の事業は「水インフラのトータル・ライフサイクル・コンサルティング」に集約されます。具体的には、以下の部門等で構成されています。
✔上下水道エンジニアリング事業
創業以来の核となる事業です。上水道・下水道の調査・計画・設計だけでなく、近年では「強靭化(地震対策)」や「資源・エネルギー(脱炭素)」といった現代的な課題への対応が強化されています。単に管路を設計するだけでなく、浸入水対策へのAI活用や、管路の漏水予測など、最先端テクノロジーを融合させた高付加価値なエンジニアリングを提供している点が大きな特徴です。
✔経営支援・コンサルティング事業(ウォーターPPP)
設計・施工といった「ハード」の支援から、事業運営・経営支援といった「ソフト」の領域へ大きく舵を切っています。自社開発のマネジメント支援ツール「AssetMan®」を活用したアセットマネジメントの提案や、官民連携(PPP/PFI)による水道事業の効率化支援など、自治体の「経営パートナー」としての役割を担っています。これは単発の設計業務に依存しない、ストック型の収益基盤の構築に寄与しています。
✔水インフラソリューション・海外事業
防災関連調査や情報システムの構築、データ解析など、エンジニアリングの周辺領域をソリューションとして展開しています。また、海外コンサルティングにおいても、日本の高度な水管理技術を世界に輸出しており、国内市場の縮小を見据えた多角化が進んでいます。2024年12月に株式会社水工プランニングの全株式を取得するなど、グループとしての領域拡大も加速させています。
【財務状況等から見る経営環境】
✔外部環境
日本の水インフラ業界を取り巻くマクロ環境は、かつてないほどの激動期にあります。2026年4月現在の視点で見れば、政府が推し進める「ウォーターPPP(官民連携による上下水道一体運営)」の社会実装が本格化しており、従来の設計・監理という単発の委託業務から、運営権そのものを民間に委託する大規模かつ長期的な契約形態へのシフトが加速しています。これは日本水工設計のような大手コンサルタントにとって、受注単価の大型化と契約期間の長期化をもたらす好機である一方、運営までを含めた高度な経営管理能力が問われるという試練でもあります。外部的な脅威としては、少子高齢化に伴う自治体の財政難と、それに伴う公共事業費の圧縮、さらには気候変動による激甚災害(線状降水帯による浸水被害等)への緊急対応ニーズの増大が挙げられます。DX技術の活用はもはや選択肢ではなく、労働人口の減少を補うための生存戦略となっており、業界内ではAIによる画像診断やドローンによる施設点検といった自動化技術を持つ企業が市場を席巻する構造へと変化しています。
✔内部環境
日本水工設計の内部環境における最大の武器は、50年以上にわたって蓄積された膨大な「水」に関する専門知識(ナレッジ)と、それを具現化する高度な有資格者集団です。同社は「技術情報」として研究発表論文を積極的に公開しており、業界内での権威性が極めて高いことが伺えます。ビジネスモデルの観点では、2024年12月の「水工プランニング」買収に代表されるように、資本力を活かした周辺領域の統合を進め、ワンストップでの提案力を強化しています。また、自社ツール「AssetMan®」を自治体に提供することで、データそのものを握り、次なる更新需要や修繕提案を先回りして行える「先行優位性」を確立している点も見逃せません。一方で、本社・東京支社の港区三田への移転(2025年9月)は、単なる拠点の刷新ではなく、優秀な若手技術者を確保するためのリクルーティング戦略およびブランディング戦略の一環であると推測されます。内部留保が175億円(利益剰余金)も積み上がっていることは、他社が躊躇するような大規模なシステム投資や、さらなるM&Aを自力で実行できる「自由度」を同社に与えています。
✔安全性分析
財務の安全性について、貸借対照表を詳細に分析すると、その堅牢さはもはや「要塞」の域に達しています。自己資本比率83.7%という数字は、無借金経営を前提とした極めてコンサバティブかつ健全な経営の結果です。負債合計3,307百万円のうち、流動負債が2,814百万円となっており、固定負債はわずか493百万円しかありません。これに対し、流動資産は17,713百万円と、負債全体を数倍上回る現預金や売掛金等(流動性の高い資産)を保有していると考えられます。流動比率は約629.4%という、一般的な優良企業の基準(200%)を遥かに超越した数値を示しており、短期的な支払能力において死角は全く見当たりません。特筆すべきは、資本金50百万円に対して利益剰余金が17,512百万円という膨大な蓄積となっている点です。これは創業以来、配当と投資を適切に管理しながら、利益の大部分を自己資本として蓄積してきた経営の規律を象徴しています。また、自己株式を552百万円分計上していることは、ROE(自己資本利益率)の向上や株主への還元、あるいは買収防衛策としての機能を持たせており、財務戦略が極めて洗練されていることが伺えます。この強固なBS(貸借対照表)がある限り、同社は外部環境の不況や発注の一時的な停滞といったリスクを容易に乗り越えることが可能です。
【SWOT分析で見る事業環境】
✔強み (Strengths)
日本水工設計の最大の強みは、50年以上の歴史に裏打ちされた上下水道専門の高度な技術力と、83.7%という極めて強固な自己資本比率に支えられた圧倒的な投資体力にあります。また、全国に広がる拠点網と「AssetMan®」のような自社開発のDXツールを保有していることで、自治体に対して計画から運営までを一気通貫で提案できるポジションを確立しています。さらに、2024年のM&Aに見られるように、周辺領域の企業を統合していく資本力と経営判断の速さも、競合他社に対する大きな差別化要因となっており、名実ともに業界のリーディングカンパニーとしての地位を揺るぎないものにしています。
✔弱み (Weaknesses)
事業構造が公共事業、特に水インフラに特化しているため、自治体の予算執行スケジュールや国の公共事業方針の変更に業績が強く依存するという構造的なリスクを抱えています。また、高い専門性を維持するためには高度な技術者の確保が必須ですが、業界全体の労働人口減少の中で、ベテラン技術者のノウハウをいかに若手へ効率的に継承し、組織の若返りを図るかが今後の生産性維持における課題となります。加えて、自己資本が極めて大きいため、効率的な資産運用や株主還元を行わない場合、資本効率(ROE)が低迷しやすく、成長投資へのさらなるスピードアップが求められる側面もあります。
✔機会 (Opportunities)
政府が推進する「ウォーターPPP」による上下水道の運営権売却や包括的民間委託の普及は、同社にとって単なる設計業務を超えた、長期かつ大規模な運営・経営コンサルティング市場の開放を意味します。また、老朽化したインフラの更新需要がピークを迎える中で、AIによる劣化予測やアセットマネジメントの需要は爆発的に高まっており、DX技術を核とした新たなサービス提供の機会が広がっています。さらに、海外における水問題の深刻化を背景に、日本の高品質な水管理技術をパッケージ化して輸出する海外事業の拡大も、中長期的な成長の大きな柱となる可能性を秘めています。
✔脅威 (Threats)
少子高齢化に伴う自治体の税収減は、将来的な公共事業費の大幅な削減を招き、国内市場のシュリンクを加速させる深刻な脅威です。また、デジタル化の進展により、IT企業や異業種からのインフラマネジメント市場への参入が相次ぎ、従来のコンサルタント業務がコモディティ化し、価格競争が激化するリスクも否定できません。加えて、大規模な自然災害による賠償リスクや、サイバー攻撃による水管理システムの停止といった、インフラを担う企業としてのリスク管理コストの増大も、利益率を圧迫する要因となり得ます。原料価格や電気代の高騰が、委託業務のコスト構造を悪化させる可能性も注視すべき点です。
【今後の戦略として想像すること】
日本水工設計の今後の戦略は、強固なキャッシュポジションを背景とした「DX×経営コンサル」への完全移行と、グループ力の強化による市場の面的な制圧になると考えられます。SWOT分析の結果を踏まえれば、単なる設計者から「インフラの運営主体、あるいはその最も近いアドバイザー」へと進化することが、生存と成長の鍵を握ります。
✔短期的戦略
短期的には、2024年に買収した水工プランニングとのシナジーを早期に発現させ、手薄なエリアや特定技術領域の補完を行うことで、国内シェアのさらなる拡大を図るでしょう。また、2025年9月に移転した港区三田の新本社をハブとして、AIやデータ解析を担う高度IT人材の採用を大幅に強化し、現場のエンジニアリングとデジタルの融合を加速させると推察されます。業務面では、自治体が頭を悩ませる「ウォーターPPP」への移行支援サービスをパッケージ化し、コンサルティングフィーを稼ぐとともに、長期的な運営保守契約への足掛かりを築くことに注力すると考えられます。まずは、強固な財務体質を活かして、リサーチ・開発コストを惜しみなく投じ、業界内のDX標準を同社の「AssetMan®」で押さえてしまう「プラットフォーム戦略」を推進することが推察されます。
✔中長期的戦略
中長期的には、国内の水インフラコンサルタントを順次傘下に収めるロールアップ型M&Aを継続し、業界再編の主導権を握ることで、圧倒的な規模の経済を追求すると考えられます。これは自治体の広域化・共同化という流れに呼応した戦略であり、一つの支社が広域自治体連合をまるごとサポートするような体制への移行です。また、蓄積されたビッグデータを活用し、インフラの故障予測だけでなく、都市全体の「水・エネルギー循環」を最適化するスマートシティ・プロバイダーとしての立ち位置を狙うことも想定されます。海外事業においては、単なるコンサルティングにとどまらず、現地企業との合弁による運営事業への参画(アセットホルダーとしての側面)を強め、国内の人口減少リスクを補完するグローバル収益源の構築を図るでしょう。「100年続く水インフラ」を支えるために、同社自身が100年企業へと成長すべく、財務・技術・人材の三位一体での改革を、潤沢な内部留保を燃料として推進していくと推察されます。
【まとめ】
日本水工設計株式会社の第59期決算は、同社が日本の水インフラという生命線を守るための「最強の守護者」であることを、約83.7%という自己資本比率をもって証明しました。905百万円の純利益は、着実な技術提供の積み重ねの結果であり、それが170億円を超える純資産となって、同社の未来への挑戦を強力にバックアップしています。インフラの老朽化、人口減少、気候変動という困難な時代において、水に関わる全ての課題を技術とDXで解決しようとする同社の姿勢は、公共性と収益性を高い次元で両立させた経営の模範と言えるでしょう。2026年、新たな拠点を三田に構え、水インフラのパラダイムシフトに挑む同社の歩みは、日本の国土強靭化とサステナブルな社会の実現に向けた、最も信頼できる道標となるに違いありません。水の未来を設計する同社の社会的意義は、これからさらに高まっていくことでしょう。
【企業情報】
企業名: 日本水工設計株式会社
所在地: 東京都港区三田3丁目5番19号 住友不動産東京三田ガーデンタワー
代表者: 代表取締役社長 細洞 克己
設立: 1968年9月13日
資本金: 50百万円
事業内容: 上下水道・工業用水・河川・廃棄物処理等の調査・解析・計画・設計、経営支援、海外コンサルティング等
