私たちの生活に「声」のテクノロジーが静かに、しかし確実に浸透しています。スマートスピーカーへの問いかけや、移動中のポッドキャスト視聴が日常となる中で、音声コンテンツをいかにビジネスへと昇華させるかという問いに、一貫して挑み続けているのがロボットスタート株式会社です。創業時のコミュニケーションロボット支援から、現在は国内最大級のポッドキャストアドネットワーク「Audiostart」へと大胆なピボット(事業転換)を成功させた同社。公開された第11期決算公告を読み解くと、そこには最先端の音声広告市場を切り拓くための「産みの苦しみ」と、ヤフーやGMOグループで実績を積んだシリアルアントレプレナー(連続起業家)率いる精鋭チームの戦略的な足跡が刻まれています。本記事では、一見すると厳しい財務諸表の裏側に隠された、音声DXの未来とスタートアップ特有の成長シナリオを、経営戦略コンサルタントの視点から徹底的に考察していきます。
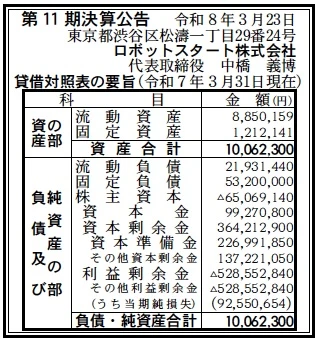
【決算ハイライト(第11期)】
| 資産合計 | 10百万円 (約0.1億円) |
|---|---|
| 負債合計 | 75百万円 (約0.8億円) |
| 純資産合計 | ▲65百万円 (約▲0.7億円) |
| 当期純損失 | 93百万円 (約0.9億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第11期決算は、当期純損失93百万円を計上し、純資産が▲65百万円の債務超過の状態となっています。資産合計が10百万円という極めてスリムな状態に対し、累積した利益剰余金のマイナスが重くのしかかっている形です。しかし、2025年4月にK&Pパートナーズや旺文社ベンチャーズから新たな資金調達を実施している点、およびポッドキャスターへの月間報酬額が500万円を突破している事実は、キャッシュを投じて「市場シェアの独占」を急いでいる、先行投資型のフェーズであることを物語っています。
【企業概要】
企業名: ロボットスタート株式会社
設立: 2014年12月5日
株主: 経営陣、K&Pパートナーズ、きらぼしキャピタル、旺文社ベンチャーズ、株式会社イード、ログリー株式会社、オンキヨー株式会社等
事業内容: ポッドキャストアドネットワーク「Audiostart」の運営、AI学習用音声データ販売、音声業界専門メディア「Audiostart News」の運営。
https://robotstart.co.jp/index.html
【事業構造の徹底解剖】
同社の事業は「音声プラットフォーム・エコシステム事業」に集約されます。具体的には、以下の3つの柱で構成されています。
✔Audiostart(ポッドキャストアドネットワーク)
同社のメインエンジンであり、ポッドキャスト番組の配信者(クリエイター)と広告主をマッチングさせるプラットフォームです。400を超える番組が参加し、音声広告による収益化を支援しています。特筆すべきは、番組の「音声化」から配信、広告挿入までを一気通貫でサポートする技術力です。ポッドキャスターへの報酬支払いが拡大している事実は、プラットフォームとしてのネットワーク外部性が効き始めていることを示しており、音声版の「Google AdSense」とも言えるポジションを確立しつつあります。
✔AI学習用音声データ販売事業
急速に拡大する生成AI市場に向けた、高度なアノテーション(ラベル付け)済み音声データの提供を行っています。AIの精度向上には、多種多様かつ高品質な音声データが不可欠であり、メディア運営を通じて蓄積された音声資産や、独自に収集したデータを販売することで、アドネットワーク事業とは異なる高利益率なB2B収益源を確保しています。これは、同社の技術的知見を「データアセット」としてマネタイズする戦略的な部門です。
✔Audiostart News(専門メディア事業)
音声業界の最新動向や市場レポートを配信する、国内最大級の音声特化型メディアです。自社でメディアを保有することで、最新の市場トレンドをいち早くキャッチし、自社サービスの開発や広告主へのコンサルティングにフィードバックする「情報のハブ」としての役割を果たしています。また、音声広告の実証実験の場としても機能しており、業界全体のパイを広げるための啓蒙活動とリード獲得の両面を担っています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在、日本の広告市場は大きな変革期を迎えています。電通が発表した「日本の広告費」が8兆円の大台を突破する中で、ラジオ広告が横ばい傾向にある一方、デジタル音声広告市場は二桁成長を続けています。特にポッドキャストの利用率は15〜19歳の若年層で4割を超えるなど、かつての「ながら聴き」は、高いエンゲージメントを持つ「能動的な聴取」へと変貌を遂げました。このマクロ環境は、アドネットワークを展開する同社にとって極大の追い風です。さらに、生成AIによる音声合成技術の飛躍的発展は、コンテンツ制作コストを劇的に下げ、供給量の増大を招いています。一方で、Amazon MusicやSpotifyといったグローバルプラットフォーマーとの競合は激化していますが、日本独自のコンテンツホルダーや広告代理店(博報堂DYMP等)との深いネットワーク、および政治広告などの特定領域への特化は、同社にとって独自の生存圏(経済圏)を構築する絶好の機会となっています。
✔内部環境
同社の最大の内部資産は、代表の中橋氏を筆頭とする「アドテクのプロフェッショナル集団」である点です。ヤフーやGMOグループで広告配信システムの構築と事業売却を経験したメンバーが、その知見をそのまま「音声」という新しい未踏の領域に持ち込んでいます。この pedigree(系譜)が、VCや事業会社からの継続的な資金調達(累計5.6億円超)を可能にしています。コスト構造を分析すると、第11期の当期純損失93百万円は、その多くがアドネットワークのシステム高度化および、クリエイターへの還元、そして市場開拓のための人件費に投じられていると推察されます。資産合計が10百万円と極小であることは、物理的な固定資産を最小限に抑えた「ファブレス・デジタル・スタートアップ」としての徹底した効率経営を体現しています。ビジネスモデルとしては、プラットフォームの取引量が増えるほど限界利益率が高まる構造にあり、現在は「損益分岐点を超えるまでのラストスパート」の段階にあると分析します。
✔安全性分析
財務の安全性については、一般的な会計基準で見れば、自己資本比率▲647%かつ債務超過という極めて峻烈な数字が並んでいます。流動資産8.8百万円に対し流動負債が21.9百万円と、短期的な支払い能力(流動比率)も100%を大きく割り込んでいます。しかし、この数値を「破綻の予兆」と捉えるのは早計です。同社は2025年4月という直近のタイミングで第三者割当増資を実施しており、負債の部にある固定負債53百万円の多くが、日本政策金融公庫からの「資本性ローン」など、実質的な自己資本とみなせる融資である可能性が高いと考えられます。スタートアップ特有の「Jカーブ」を描く成長戦略において、利益剰余金のマイナス(累積赤字528百万円)は、市場を獲りに行くための「戦費」の総計です。ポッドキャスターへの報酬額が伸びている以上、トップライン(売上)の成長スピードが固定費の増加を上回る瞬間を、株主が合意の上で待っている状態と言えます。したがって、単体での安全性よりも、グループ全体の資金調達能力と、主要株主である事業会社(イードやファンコミ等)との戦略的関係の継続性が、事業の安全性を実質的に担保していると判断します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、音声広告というニッチかつ成長市場において、400番組超のアドネットワークと専用の配信・分析技術を垂直統合している点にあります。ヤフーやGMO出身の経験豊富な経営陣によるアドテクの深いドメイン知識は、単なるメディア運営会社には真似できないシステム的な優位性を生んでいます。また、VCだけでなく旺文社やオンキヨーといった有力な事業会社を株主に持ち、教育やハードウェアといった周辺領域とのシナジーを容易に引き出せる点も強力な内部資源です。ポッドキャスターに対する報酬総額の拡大という「実績」が、新たなクリエイターを呼び寄せる「信頼のブランド」として機能しており、先行者利益としてのプラットフォームの厚みは、競合に対する大きな参入障壁となっています。
✔弱み (Weaknesses)
一方で、財務面における大幅な債務超過と、資産合計を大きく上回る当期純損失の継続は、単体での資金繰りにおける不確実性(継続的な外部調達への依存)という構造的な脆弱性を示しています。資産合計が10百万円という極めて薄い状態は、市場環境の急変や調達環境の冷え込みが生じた際の耐性が低いことを意味します。また、音声広告市場そのものが発展途上であり、広告主側が「音声の効果測定」に対してまだ保守的である場合、1案件あたりの営業コストが相対的に高くなる性質を持っています。少数精鋭の組織であるため、グローバル展開や大規模なM&Aを検討する際のオペレーション能力にマンパワー的な制約が生じるリスクがあり、今後の急拡大に伴う組織のスケールアップが内部的な課題であると考えられます。
✔機会 (Opportunities)
外部環境における最大の機会は、生成AIの社会実装に伴う「音声インターフェース」の爆発的普及です。画面を見ない「スマート・ヒアリング」デバイスの普及は、同社のアドネットワークがリーチできる場面を劇的に広げます。また、国内でも大手広告代理店が音声領域の枠買いを本格化させており、ポッドキャスト広告の市場規模が数年以内に数百億円規模へ成長するという予測は、プラットフォーマーとしての同社に巨額の取扱高をもたらすチャンスです。さらに、政治広報や教育コンテンツといった、従来のバナー広告が馴染みにくかった領域での「声のDX」が進むことで、独自の高単価な広告枠を創出できる可能性があります。インバウンド需要の増加に伴う、多言語ポッドキャスト広告への展開も、グローバルな収益源を確保する好機となります。
✔脅威 (Threats)
脅威としては、SpotifyやAmazon、YouTube Musicといったグローバルプラットフォームが、ポッドキャスター向けの収益化ツールを強化し、同社のアドネットワークからクリエイターを囲い込む「中抜き」のリスクが挙げられます。また、音声合成AIの進化により「偽の声(ディープフェイク)」による広告が社会問題化し、音声広告全般に対する法的規制が強化された場合、配信プラットフォームとしての審査コスト増や信頼性低下を招く懸念があります。景気後退局面における企業の広告予算削減は、特にポッドキャストのような「実験的なメディア」から先に削られる傾向があり、利益率を圧迫する外部要因となり得ます。さらに、サイバー攻撃による配信システムの停止やデータ流出は、広告主とクリエイター双方の信頼を失墜させる甚大な脅威として常に存在し続けています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2025年4月の資金調達で得た軍資金を、現在成長著しい「ポッドキャスター報酬」のさらなる拡大と、広告主向けの「効果計測ツール」の高度化に集中投下すると推測されます。具体的には、番組のリスナー属性をAIでより精緻に分析し、広告のパーソナライズ精度を高めることで、1再生あたりの広告単価(eCPM)を引き上げ、債務超過の解消に向けた月次の黒字化(バーンレートの抑制)を急ぐでしょう。また、政治広告や地域密着型広告など、競合が手薄な領域での成功事例を「Audiostart News」を通じて積極的に発信し、業界特化型の垂直型アドネットワークとしてのプレゼンスを盤石にする戦略が具体的に提示されます。目先の収益安定化のため、AI学習用データの販売においても、特定のAIベンダーとの「長期独占契約」を締結し、フロー型のアドネットワークを補完するストック型の収益基盤を固める姿が見られるはずです。
✔中長期的戦略
中長期的には、単なる広告仲介から、音声コンテンツの「流通と知能化を司るインフラ・プラットフォーマー」への転換が推察されます。具体的には、ポッドキャストだけでなく、オーディオブック、ラジオ、さらには店舗内放送や公共インフラの案内音声までを一つの管理画面で制御・マネタイズできる「マルチ・オーディオ・アド・エクスチェンジ」の確立です。これにより、ハードウェア(オンキヨー等のパートナー機)と連携し、ユーザーの状況に合わせた「最適な音の挿入」を実現する、真の音声DXを実現する戦略です。また、蓄積された膨大な音声データを活用し、声から感情や健康状態を推測する独自の「オーディオ・バイオメトリクス」技術を開発し、医療や保険業界へデータ提供するデータビジネスの第2の柱化も視野に入るでしょう。財務的には、積み上がった実績を背景に、主要株主である事業会社との経営統合や、さらなる大型のシリーズB調達、あるいは音声市場の独占的な地位を背景にしたIPO(新規上場)を目指し、日本の「声」の経済圏における絶対的なゲートキーパーとなる未来が想像されます。これは、論理的な経営判断を超えた、音声というラストワンマイルを制するスタートアップの必然的な帰結と言えるでしょう。
【まとめ】
ロボットスタート株式会社の第11期決算は、表面的な赤字という数字を超えて、日本の「音声広告市場」という巨大なフロンティアを独力で切り拓いてきた、ベンチャー企業の不屈の意志を感じさせるものでした。当期純損失93百万円、そして債務超過。これらは、過去の失敗の証ではなく、これから訪れる「画面のないデジタル社会」において、全ての音声コンテンツが価値を持つ未来をつかみとるための、壮大な先行投資のコストです。シリアルアントレプレナーが率いる精鋭チームが、あえて困難な「プラットフォーム構築」に挑み、クリエイターへの報酬という実利を生み出し始めている事実は、同社が担う社会的意義の大きさを物語っています。声は感情を伝え、信頼を紡ぐ。ロボットスタートがデザインする新しいトークン経済は、これからも多くの表現者を支え、私たちの日常により豊かで、より温かみのある価値を届けてくれることでしょう。私たちは、この決算書の中に、日本の技術力がいかにして世界の期待に応え、新たなインフラへと変換されるかという、スタートアップ経営の真髄を見ました。同社の挑戦は、音声の未来を明るく照らし続けるに違いありません。
【企業情報】
企業名: ロボットスタート株式会社
所在地: 東京都渋谷区渋谷二丁目24番12号 渋谷スクランブルスクエア SHIBUYA QWS
代表者: 代表取締役社長 中橋 義博
設立: 2014年12月5日
資本金: 99百万円
事業内容: ポッドキャストアドネットワーク「Audiostart」の運営、AI学習用音声データ販売、音声業界専門メディアの運営。
株主: 経営陣、K&Pパートナーズ、きらぼしキャピタル、旺文社ベンチャーズ、株式会社イード、ログリー株式会社、オンキヨー株式会社等
