私たちが毎日手にするスマートフォンの鮮やかな色彩、そして自動運転車が「見る」世界の精度。その裏側で、光を自在に操り、デジタル社会の「眼」を支えているのが東洋ビジュアルソリューションズ株式会社です。かつての東洋インキグループが「artience(アーティエンス)」へとリブランディングを図り、感性と科学の融合を掲げる中で、同社はその視覚ソリューションの核心を担う戦略的拠点として進化を続けています。2026年3月の今、公開された第9期決算公告を読み解くと、そこにはディスプレイ市場の成熟とセンシング技術の勃興という二つの激流を、いかにして盤石な財務基盤と独自のナノ粒子加工技術で乗り越えようとしているのか、その緻密な経営の足跡が刻まれています。本記事では、一企業の財務データから垣間見える「未来の解像度」を、経営戦略コンサルタントの視点で論理的に、かつ示唆に富む内容で徹底的に深掘りしていきましょう。
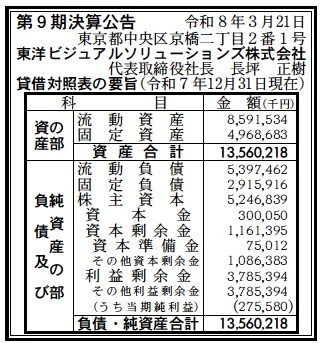
【決算ハイライト(第9期)】
| 資産合計 | 13,560百万円 (約135.6億円) |
|---|---|
| 負債合計 | 8,313百万円 (約83.1億円) |
| 純資産合計 | 5,247百万円 (約52.5億円) |
| 当期純利益 | 276百万円 (約2.8億円) |
| 自己資本比率 | 約38.7% |
【ひとこと】
第9期の決算は、自己資本比率38.7%という、製造装置産業における子会社として極めて標準的かつ安定した財務基盤を示しています。資産合計13,560百万円に対し、当期純利益276百万円を確実に計上しており、営業活動によるキャッシュフローの健全性が推察されます。特に注目すべきは、負債合計に対して純資産が5,247百万円と厚く積み上がっている点であり、親会社であるartience株式会社とのグループ内シナジーを最大限に活用しながら、次世代の光学材料開発への投資余力を十分に保持していると評価できます。
【企業概要】
企業名: 東洋ビジュアルソリューションズ株式会社
設立: 2017年
株主: artience株式会社(100%)
事業内容: 表示材料関連製品(カラーフィルタ材料、光学機能性材料等)の製造・販売。高度なナノ粒子加工技術を核とした、エレクトロニクス、ヘルスケア、農業分野へのソリューション提供。
https://www.artiencegroup.com/ja/group/toyo-visual/
【事業構造の徹底解剖】
同社の事業は「視覚・光学機能材料事業」に集約されます。具体的には、以下の主要部門等で構成されています。
✔カラーフィルタ(CF)用材料部門
液晶やOLEDといったフラットパネルディスプレイ(FPD)に欠かせないカラーレジストを提供しています。光に色情報を与え、画像に彩りをもたらすこの材料は、スマートフォンから大画面テレビまで幅広く採用されています。特にイメージセンサー用や、VR/ARデバイスに使用されるマイクロディスプレイ向けのカラーフィルタ材料は、同社の高度な微細加工技術が発揮される高付加価値領域です。環境負荷低減に寄与する低温硬化レジストの開発など、次世代の製造プロセスへの適応も進めています。
✔光学機能性材料部門
「見えない光」を制御する革新的な部門です。赤外線(IR)だけを透過させる近赤外透過材料は、自動運転のセンシング技術やスマートフォンの生体認証、監視カメラといった「非・表示」用途で不可欠となっています。従来の表示用途で培った光学設計技術を、高度なセンシング用途へとスピンオフさせることで、IoT社会のインフラを支えるキーデバイス材料としての地位を確立しています。これにより、単なる「ディスプレイメーカー」から「光学トータルソリューションプロバイダー」への脱皮を図っています。
✔ナノ粒子加工技術の多角化部門
artienceグループが長年培ってきたナノレベルの分散・加工技術を、従来の化学・エレクトロニクス分野以外へと拡張させています。具体的にはヘルスケアや農業分野における特定成分のナノ化・高機能化など、素材の可能性を極限まで引き出す研究開発・事業化を推進しています。これにより、特定の産業サイクルに依存しないレジリエンスな収益構造の構築を目指しており、将来的な第3の柱としての期待が寄せられています。
【財務状況等から見る経営環境】
✔外部環境
現在のビジュアルソリューション市場は、劇的な技術革新と市場構造の変化が同時に進行しています。2026年3月時点では、FPD市場において中国メーカーのシェア拡大が一段落し、次世代技術であるマイクロLEDや、VR/AR向けの高精細ディスプレイへと開発の主戦場が移っています。また、自動運転レベルの高度化やスマートシティ構想の進展により、高感度なイメージセンサーや光学フィルターに対する需要は、もはや家電市場を上回る成長率を見せています。一方で、原材料である顔料や樹脂、溶剤の国際価格は不安定であり、特に地政学リスクに伴うエネルギーコストの上昇は、滋賀や静岡に大規模な製造拠点を有する同社にとって、製造原価を圧迫するマクロ的な脅威です。さらに、環境規制(REACH規制等)のさらなる厳格化により、低温硬化や有害物質フリーの材料に対する要求は必須条件となっており、技術力のないメーカーの淘汰が進む中で、同社のような研究開発型企業にとっては、規制を逆手に取った参入障壁の構築という機会が広がっていると考えられます。
✔内部環境
同社の内部環境における最大の強みは、artienceグループ(旧東洋インキグループ)という巨大な知財とR&Dのプラットフォームを、232名という少数精鋭の専門家集団が機動的に活用している点です。特に滋賀の守山製造所と静岡の富士事業所という二つの生産拠点が、開発から製造までを垂直統合で担っており、顧客の微細なカスタマイズ要求に即応できる体制が整っています。コスト構造を分析すると、今回のBSにおいて固定資産が4,969百万円(約49.7億円)計上されており、これは最新のナノ分散機やクリーンルーム施設といった高度な生産設備への継続的な投資が行われている証拠です。また、当期純利益276百万円を計上できている事実は、高単価な「光学機能性材料」の売上比率が上昇し、従来の汎用品依存から脱却しつつある内部の質的変化を物語っています。ビジネスモデルとしては、素材提供にとどまらず、光学シミュレーションを用いた「ソリューション提案型営業」を強化しており、顧客の開発初期段階から食い込むことで、長期的なロックインを図る戦略が組織内に浸透していることが推察されます。
✔安全性分析
財務の安全性について、自己資本比率約38.7%という数値は、将来の不確実性に対する十分なバッファを有していると評価できます。流動負債5,397百万円(約54.0億円)に対し、流動資産が8,592百万円(約85.9億円)あり、流動比率は約159%を確保。短期的な支払い能力に何ら不安はありません。また、負債の約35%が固定負債(2,916百万円)となっており、長期的な設備投資を安定した資金源で賄っていることがわかります。特筆すべきは利益剰余金が3,785百万円(約37.9億円)積み上がっている点です。これは設立から10年足らずの企業としては非常に高い蓄積であり、過去の利益が着実に内部留保されていることを示しています。当期純利益276百万円は、純資産合計5,247百万円に対して約5.3%のROE(自己資本利益率)に近い水準の収益を生み出しており、派手な利益率ではないものの、グループの心臓部として極めて堅実に、かつ低リスクで資本を運用していることが財務諸表から読み取れます。有利子負債の多くがグループ内融資や金融機関との長期契約であれば、急激な金利変動への耐性も高く、実質的な倒産リスクは皆無と言える盤石な構成であると判断します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、artienceグループが世界屈指のシェアを誇るカラーフィルタ材料の分散技術と、それを応用した「見えない光」の制御技術にあります。ナノレベルでの均質な粒子分散は、透過率や感度を極限まで高めるための必須条件であり、長年の歴史に裏打ちされた独自配合のノウハウは、他社が容易に模倣できない高い参入障壁となっています。また、国内に最新鋭の製造拠点を持ち、設計から量産までを一気通貫で手がけることで、次世代マイクロディスプレイのような極めて厳しい歩留まり管理が求められるプロジェクトにおいて、顧客から絶対的な信頼を獲得しています。38%を超える自己資本比率と厚い利益剰余金に支えられた強固な財務体質も、不透明な先端産業への長期投資を可能にする重要な内部資源です。
✔弱み (Weaknesses)
一方で、ディスプレイ業界という、技術サイクルが速く需要変動が激しいエレクトロニクス市場に収益源の多くを依存している点は、構造的な脆弱性と言えます。特定の大手パネルメーカーやセンサーメーカーの採用動向に、四半期ごとの業績が左右されやすい側面があります。また、高度な生産設備を自前で抱える装置産業であるため、稼働率が低下した際の固定費負担が相対的に重く、損益分岐点が高い性質を持っています。230名規模の組織でありながら、グローバルな開発競争に勝ち抜くためには、AIやデータサイエンスを駆使したマテリアルズ・インフォマティクス(MI)人材の確保が急務ですが、大企業病を排した機動力の維持と、高度な専門人材の獲得という二律背反の課題を抱えていると考えられます。
✔機会 (Opportunities)
外部環境における最大の機会は、VR/ARといった「メタバース・ハードウェア」の本格普及と、自動運転車における「LiDAR用光学フィルター」の需要激増です。これらは従来のディスプレイ材料よりもさらに高い物性と特殊な光学制御が求められるため、同社の近赤外透過材料や低温硬化技術が独占的なポジションを築ける絶好のチャンスです。また、カーボンニュートラル社会に向けた低温製造プロセスの普及は、同社の低温硬化型レジストの付加価値を飛躍的に高め、既存の競合他社からのリプレースを促す追い風となります。さらに、ナノ技術を応用したヘルスケアや農業向けのスマート資材市場は、従来の化学品市場を遥かに凌ぐポテンシャルを秘めており、多角化戦略の成功が中長期的な成長を決定づける好機が到来しています。
✔脅威 (Threats)
脅威としては、まず中国を中心とした新興国メーカーによるキャッチアップと、汎用品領域における熾烈な価格競争が挙げられます。特にカラーレジストのコモディティ化が進めば、利益率を維持するための差別化要因が「価格」へとシフトするリスクがあります。また、米中対立などの地政学リスクに伴う、主要顧客である半導体・パネル工場の立地変更や輸出規制は、同社のサプライチェーンと売上予測を根本から揺るがしかねない外部脅威です。原材料である特殊化学品の価格高騰に加え、日本国内の労働人口減少に伴う製造現場の技能承継の困難さも、長期的な品質維持におけるリスクとなります。サイバー攻撃による製造レシピの流出など、デジタル特有のセキュリティリスクも、知的財産が命である同社にとって重大な懸念事項として存在し続けています。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえ、東洋ビジュアルソリューションズが今後展開すべき戦略は、従来の「色の提供者」から、あらゆる光と物質を制御する「スマート・マテリアル・プラットフォーマー」への質的な転換であると考えます。
✔短期的戦略
短期的には、現在需要が急拡大している「近赤外透過材料(NIR透過材料)」の供給体制をさらに増強し、自動運転やスマートフォンの高機能化に伴うチャンスを確実に取り込むことが最優先事項になると推測されます。具体的には、守山製造所におけるDX(デジタルトランスフォーメーション)を加速させ、AIを用いた製造条件の自動最適化により、原材料高騰を相殺する圧倒的な歩留まり向上を実現することです。また、利益剰余金の厚みを活かし、環境対応が遅れている他社からのシェア奪取を狙い、低温硬化レジストをフックにした「グリーン・ソリューション」をグローバルに展開するでしょう。目先の営業利益を安定させるため、汎用品のコストダウンと高付加価値品のプロモーションを両輪で進め、マージン率の改善を数字として提示してくると考えられます。人材面では、グループ共通のキャリア採用を強化し、即戦力となる光学設計エンジニアを富士事業所へ重点配置し、開発リードタイムを短縮する策が具体的に提示されます。
✔中長期的戦略
中長期的には、エレクトロニクス依存からの脱却を果たすため、ナノ分散技術を武器にした「非・表示領域へのパラダイムシフト」が推察されます。具体的には、ヘルスケア分野において、薬物の吸収効率を高めるDDS(ドラッグ・デリバリー・システム)用担体としてのナノ粒子活用や、農業分野における特定の光波長のみを通し作物の収穫率を劇的に高める「高機能農業用フィルム材料」の事業化です。これにより、世界的な人口増加と資源不足というメガトレンドに対する解決策(SDGs貢献)を、利益の柱へと育て上げる戦略が想定されます。財務的には、積み上がった利益剰余金を成長投資やM&Aに振り向け、特定の光学シミュレーション技術を持つスタートアップとの資本提携などを通じて、材料開発の「知能化」を完遂させることが考えられます。最終的には、artienceグループが掲げる「感性に響く価値」を、目に見える色彩だけでなく、人々の健康や食の安全という「生命の質」の領域で体現する、グローバルなライフサイエンス材料企業としてのリポジショニングを果たす未来が想像されます。これは、同社が単なる「化学メーカー」から「未来社会の基盤材料を定義する存在」へと進化することを意味しており、論理的かつ長期的な成長の帰結と言えるでしょう。
【まとめ】
東洋ビジュアルソリューションズ株式会社の第9期決算は、激動の時代にあっても揺るがない、科学の力と経営の健全性が高次元で融合した素晴らしい内容でした。当期純利益276百万円、自己資本比率38.7%という数字の背後には、私たちが手にするデバイスの美しさと、それを支える安全な技術を、一歩先の解像度で描き出そうとする同社の情熱が息づいています。artienceグループという強力な盾と、ナノ粒子加工という鋭い矛を併せ持つ同社は、もはや単なる製造会社ではなく、これからのデジタル、そして生命の未来を光で照らす「ビジョナリー・パートナー」へと進化を遂げようとしています。私たちは、この決算書の中に、日本の技術力がいかにして世界の期待に応え、持続可能な利益へと変換されるかという、ESG経営の理想的な縮図を見ました。東洋ビジュアルソリューションズが紡ぎ出す光と色の物語は、これからも世界中の人々に豊かな体験と安心を届け、より輝かしい未来を創造し続けていくことを確信しています。
【企業情報】
企業名: 東洋ビジュアルソリューションズ株式会社
所在地: 東京都中央区京橋2丁目2-1 京橋エドグラン(本社)、滋賀県守山市、静岡県富士市(製造拠点)
代表者: 代表取締役社長 長坪 正樹
設立: 2017年9月19日
資本金: 300百万円
事業内容: 表示材料関連製品(カラーフィルタ材料、光学機能性材料、ナノ粒子加工技術等)の製造・販売。
株主: artience株式会社
