デジタル化の波が社会の隅々まで浸透する現代において、私たちの視覚や情報を司る「イメージング技術」は、もはや空気のような不可欠な存在となりました。スマートフォンのカメラから、病院のX線診断装置、そして工場の自動検査ラインに至るまで、キヤノングループが誇る「コンポーネント(基幹部品)」の力は、目に見えないところで私たちの暮らしと産業を支え続けています。今回、キヤノン・コンポーネンツ株式会社が公開した第42期決算公告は、同社が単なる製造子会社に留まらず、独自の特許技術と高度な自動化技術を武器に、いかにして強靭な収益基盤を築き上げているかを雄弁に物語っています。この財務データを紐解きながら、日本のものづくり企業が目指すべき「高付加価値経営」の真髄と、未来に向けた戦略的布石を、経営戦略コンサルタントの視点から見ていきましょう。
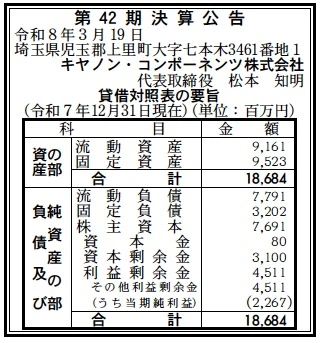
【決算ハイライト(第42期)】
| 資産合計 | 18,684百万円 (約18.7億円) |
|---|---|
| 負債合計 | 10,993百万円 (約11.0億円) |
| 純資産合計 | 7,691百万円 (約7.7億円) |
| 当期純利益 | 2,267百万円 (約2.3億円) |
| 自己資本比率 | 約41.2% |
【ひとこと】
第42期決算は、資本金80百万円に対し当期純利益2,267百万円を計上するという、極めて資本効率の高い驚異的な内容です。資産合計18,684百万円のうち、流動資産(9,161百万円)と固定資産(9,523百万円)が均衡しており、高度な生産設備への投資と流動性の確保を高い次元で両立させています。特に、当期純利益が負債の約2割に匹敵する規模である点は、キャッシュ創出能力の極めて高い「稼ぐ工場」であることを如実に示しています。
【企業概要】
企業名: キヤノン・コンポーネンツ株式会社
設立: 1984年1月10日
株主: キヤノン株式会社(キヤノングループ)
事業内容: コンタクトイメージセンサー(CIS)、プリント配線板、インクジェット用インクカートリッジ、医用画像機器・眼科機器等の開発・製造。
https://compo.canon/ja/index.html
【事業構造の徹底解剖】
同社の事業は「イメージング&エレクトロニクス・コンポーネント事業」に集約されます。具体的には、以下の4つの主要部門等で構成されています。
✔コンタクトイメージセンサー(CIS)事業
キヤノン・コンポーネンツの核心をなす事業です。光源、レンズ、ICを一体化した画像読み取りセンサーにおいて、世界市場で高い支持を得ています。複合機やスキャナーといったコンシューマ製品向けから、紙幣読み取り機器、さらには産業用検査装置に特化したハイスペックなIDCシリーズまで幅広く展開しています。特に独自の光学シミュレーションと成形技術により、超小型化と低消費電力を実現しており、グローバルな環境規制への対応と産業効率化の両面で決定的な価値を提供しています。
✔プリント配線板(PCB)事業
キヤノン製品の頭脳とも言える電子回路の設計から生産までを担っています。特筆すべきは、製品開発の極めて初期段階から設計に参画することで、量産性を見越した高信頼性の基板を短期間で開発できる垂直統合型の体制です。フレキシブルプリント配線板(FPC)のロール・ツー・ロール工法など、先進の生産技術を駆使し、小ロットから大ロットまで柔軟に対応することで、キヤノングループ内外のデバイスの高度化を支えています。
✔インクカートリッジ事業
インクジェットプリンター「PIXUS」や大判プリンター「imagePROGRAF」用のインクカートリッジを、調合から成形、組立、検査、梱包まで全工程自動化ラインで生産しています。高密度プリントヘッド技術「FINE」を支える超精密なノズル製造技術や、プロの要求に応える顔料インクの品質管理体制は、同社の生産技術力の象徴です。約900種類に及ぶ多品種高効率生産を実現しており、安定した消耗品収益(リカーリングビジネス)の源泉となっています。
✔医療機器・産業カメラ事業
「より人にやさしい医療」をコンセプトに、X線撮影用のフラットパネルディテクタ(FPD)や眼底カメラ、眼圧計といった高度な診断機器の生産を担当しています。2019年からは、匠の技「斜め画素ずらし」を駆使した産業用カメラ機器の生産も開始。医療現場のデジタル化と、工場のスマートファクトリー化という二大成長市場に対し、最先端のセンサー技術をパッケージ化した完成品として提供しており、同社のポートフォリオにおいて将来の柱となる高付加価値領域です。
【財務状況等から見る経営環境】
✔外部環境
現在のエレクトロニクスおよび精密機器業界を取り巻くマクロ環境は、劇的なDX(デジタルトランスフォーメーション)の加速と、グローバルなサプライチェーンの再構築という二つの大きな潮流の中にあります。2026年3月時点では、生成AIの普及に伴う高度なデータ処理ニーズや、労働力不足を背景とした工場の完全自動化(スマートファクトリー)需要が一段と強まっています。同社が主力とする産業用CISや高精度基板は、この自動化の「目」と「神経」として不可欠な存在となっています。また、医療分野においても、高齢化社会の進展に伴う予防医療の重要性が高まり、より低線量で高精細なX線診断や、AI診断と連携した眼底カメラの需要が世界的に拡大しています。一方で、地政学リスクに伴う部材調達の不確実性や、環境配慮(カーボンニュートラル)への厳しい要求がメーカーに課せられていますが、同社の低消費電力技術や生産設備の内製化による原価低減能力は、これらの外部リスクを機会へと変える強力な競争優位性として機能しています。市場全体が「質」を重視するフェーズに移行する中、キヤノンブランドへの信頼と、環境・安全を両立させた製品群は、競合他社に対する高い参入障壁を構築していると分析します。
✔内部環境
同社の内部環境における最大の特徴は、キヤノングループの広大なリサーチ&デベロップメント(R&D)資産を背景に持ちながら、自社内に強力な「開発・生産技術・DX」の三位一体の機能を保有している点です。従業員1,000名を超える規模でありながら、生産設備そのものを自社で設計・製作する内製化能力は驚異的です。これにより、外部ベンダーに頼ることなく、現場のアイデアを即座に設備に反映させ、原価率の極限までの低減と品質の安定化を同時に達成しています。コスト構造の面では、第42期において資産合計の半分近くを固定資産が占めていることから、滋賀や埼玉の生産拠点に対する戦略的な設備投資が継続的に行われていることがわかります。特に、AIを用いた画像検査プログラムの開発や、DX人材の階層別育成プログラムの実施など、ハードウェアだけでなく「知能化」に向けたソフトパワーの蓄積に注力している点が、ミクロ的な成功要因です。また、リカーリング(消耗品)ビジネスであるインクカートリッジ事業が安定的なキャッシュを創出し、それを成長領域である医療機器や産業用CISの開発へ振り向けるという、理想的な事業ポートフォリオ管理が組織内部で機能していると推察されます。
✔安全性分析
財務の安全性について分析すると、キヤノン・コンポーネンツは極めて強固で、かつ攻守のバランスが取れた財務体質を有しています。自己資本比率は約41.2%となっており、装置産業かつ部材在庫を抱える製造業としては非常に健全な水準にあります。資産合計18,684百万円に対し、負債合計が10,993百万円となっていますが、当期純利益が2,267百万円も計上されていることから、返済能力および利息負担能力は極めて高いと言えます。流動資産9,161百万円に対して流動負債が7,791百万円であり、流動比率は約117%を確保。短期的な支払い能力に不安はありません。特筆すべきは、資本金80百万円に対して利益剰余金が4,511百万円と、56倍以上に達している点です。これは、過去の利益の大部分を配当や外部流出させることなく、着実に内部留保として積み上げ、それをさらなる成長のための設備投資(固定資産9,523百万円)へと再投資し続けてきた経営の歴史を如実に示しています。実質的なROE(自己資本利益率)は約29.5%(2,267 / 7,691)という驚異的な数値を叩き出しており、キヤノングループ全体の資本効率向上に多大なる貢献をしています。不測の事態においても、この厚い純資産とグループの信用力が強力なバッファとなり、長期にわたる研究開発の手を止めることのない安定した経営を可能にしていると判断します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、キヤノングループ独自の光学・イメージング技術をコンポーネントレベルで垂直統合している点にあります。CISにおける世界トップクラスのシェアや、FINE技術に裏打ちされた超精密インク吐出技術は他社の追随を許しません。さらに、生産設備を自社で設計・製作できる高度な生産技術力と、それを支える1,000名規模の熟練した技術者集団、そしてAIやIoTを駆使したスマートファクトリー化の先行実績が挙げられます。財務面でも、80百万円という極小の資本金で22億円超の純利益を生み出す極めて高い資本効率と、41%を超える自己資本比率に裏打ちされた盤石な経営基盤が、長期的な技術革新へのコミットを支える内部的な強みとなっています。
✔弱み (Weaknesses)
一方で、売上の相当な割合をキヤノングループ向けの製品に依存している場合、グループの完成品(プリンターやスキャナー等)の市場動向や戦略変更がダイレクトに業績へ波及するという構造的な脆さが懸念されます。また、固定資産が95億円規模と重く、原材料高騰やエネルギーコストの上昇といった外部要因に対し、損益分岐点が高くなりやすい性質を持っています。最先端の生産技術を維持するための高度なデジタル人材の確保は業界共通の課題であり、1,000名を超える組織において常に最新のDXリテラシーを浸透させ続ける教育コストも小さくありません。さらに、コンポーネントという特性上、最終顧客に対するブランド認知が親会社に集約されやすく、単独での新規外販市場におけるプレゼンス確立には一定の時間を要する点が課題と言えます。
✔機会 (Opportunities)
外部環境における最大の機会は、医療・産業分野における「イメージングの高度化」です。X線診断の完全デジタル化や、眼底カメラを用いたAI遠隔診断の普及は、同社の医療機器部門にとって飛躍的な成長余地となります。また、物流や製造現場での自動認識・検査ニーズの爆発的拡大は、産業用CIS(IDCシリーズ)や高性能産業用カメラの市場を押し広げ、外販比率を高める絶好のチャンスです。グローバルな環境規制の強化も、同社の低電力CIS技術の付加価値を高め、リプレース需要を喚起します。加えて、キヤノングループが推進する事業構造転換と歩調を合わせ、従来のOA機器依存から医療・産業インフラへと事業の軸足を移すことで、新たな収益の柱を多角化できる好機が到来しています。
✔脅威 (Threats)
脅威としては、まず地政学的なサプライチェーン分断に伴う、電子部品や希少材料の調達難とコスト高止まりが挙げられます。また、中国などの新興国メーカーが技術力を向上させ、汎用的なCISや基板領域において低価格攻勢を仕掛けてくるコモディティ化のリスクも無視できません。サイバー攻撃の高度化による、機密性の高い製造ノウハウや製品設計情報の流出リスクは、知的財産が競争力の源泉である同社にとって致命的な外部脅威となります。さらに、少子高齢化に伴う国内の熟練技能者の急激な減少は、生産ラインの維持や技術承継における深刻なボトルネックとなる可能性があり、これまでの「匠の技」をいかに早期にデジタル化・自動化できるかが将来的なリスク回避の鍵を握っています。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2,267百万円という潤沢な利益を源泉に、滋賀および埼玉工場の「完全自動化・知能化」を完遂させることが最優先事項になると推測されます。具体的には、AI外観検査プログラムの全ライン導入を加速し、人間による目視検査を極限まで削減することで、人件費高騰を吸収しつつ、ヒューマンエラーゼロの圧倒的な品質優位性を確立することです。また、産業用CIS(IDCシリーズ)のグローバル販売網を強化し、キヤノン製品以外への外販比率を現在の計画以上に引き上げることで、OA機器市場の成熟をカバーする増収策を打ち出すでしょう。内部的には、現在実施しているDXリテラシー研修を「実装フェーズ」に移行させ、現場の作業者自らが簡易的なAIツールやデータ分析を使いこなす「市民開発者」の育成を急ぐことで、目に見える形での業務生産性向上を数字として提示してくると考えられます。
✔中長期的戦略
中長期的には、単なる部品供給を超えた「モジュール・ソリューション・プラットフォーマー」へのリポジショニングが想定されます。これは、CISや基板を単体で売るのではなく、画像処理アルゴリズムやエッジコンピューティング機能をパッケージ化した「スマート・センシング・ユニット」として提供する戦略です。特に医療分野においては、FPDや眼底カメラの技術を応用し、がんの早期発見やバイオ研究を支援する「次世代メディカル・イメージング・モジュール」を事業の第ニの柱に育て上げることが推察されます。また、サステナビリティ戦略の一環として、使用済みインクカートリッジの100%循環型リサイクル技術を確立し、環境負荷ゼロの「クローズドループ・ファクトリー」をブランド化することで、ESGに関心の高いグローバル企業からの受託生産を独占するリポジショニングが想像されます。財務的には、積み上がった内部留保を活用し、補完的な技術を持つ海外のイメージング・スタートアップの買収や、他業種との資本業務提携を通じて、キヤノングループの枠を超えた新たな産業インフラの核心部を握り続ける戦略が、論理的かつ長期的な成長の帰結と言えるでしょう。
【まとめ】
キヤノン・コンポーネンツ株式会社の第42期決算は、日本のものづくりの真骨頂である「極限の効率」と「飽くなき技術追求」が、財務的な成功として結実した一つの理想形を指し示しています。当期純利益2,267百万円という数字は、単なる営業努力の結果ではなく、私たちが目にする情報の裏側にある「解像度」を上げ、産業の精度を高めようとする同社の絶え間ない挑戦の足跡に他なりません。自己資本比率41.2%という安定した足場を持ちながら、29%を超える高いROEを実現している経営のしなやかさは、不確実な未来において何物にも代えがたい武器となります。デジタルとリアルの境界が溶け合い、イメージング技術が社会のガバナンスや安全性を左右するこれからの時代において、同社が提供するコンポーネントの一つひとつは、世界をより美しく、正確に描き出すための「魂」となります。私たちは、この決算書の中に、日本の技術力がいかにして世界の期待に応え、持続可能な利益へと変換されるかという、ESG経営の未来図を見ました。キヤノン・コンポーネンツが紡ぎ出す光の物語は、これからも世界中の人々に豊かな価値を届け、より良い未来を創造し続けていくことでしょう。
【企業情報】
企業名: キヤノン・コンポーネンツ株式会社
所在地: 埼玉県児玉郡上里町大字七本木3461番地1
代表者: 代表取締役社長 松本 知明
設立: 1984年1月10日
資本金: 80百万円
事業内容: コンタクトイメージセンサー、プリント配線板、インクカートリッジ、医療機器の開発・製造。
株主: キヤノン株式会社
