「回るを支え、動くをつくる」。1935年の創業以来、このシンプルな言葉を愚直に体現し続け、日本のモーター産業を「炭素(カーボン)」の力で支えてきた企業が愛知県安城市にあります。株式会社富士カーボン製造所です。私たちが日々利用する自動車のパワーウィンドウやワイパー、掃除機やドライヤー、そして建設現場を支える電動工具。これらすべての「回転」の裏側で、摩擦と通電という相反する課題を解決し続けているのが、同社の「カーボンブラシ」です。今回公開された第54期(2025年12月31日現在)の決算公告は、2019年に東証プライム上場のアルコニックスグループの一員となってから数年が経過し、自動車の電動化(EVシフト)や原材料高騰といった製造業を襲う歴史的転換期において、100年企業を目指す老舗がいかなる「変革の産みの苦しみ」の中にいるかを浮き彫りにしています。▲116百万円という純損失を計上しつつも、自己資本比率70%を超える鉄壁の財務基盤を誇る同社の、数字の裏側に隠された戦略的意図と未来へのレジリエンスを、経営戦略コンサルタントの視点で深掘りしていきましょう。
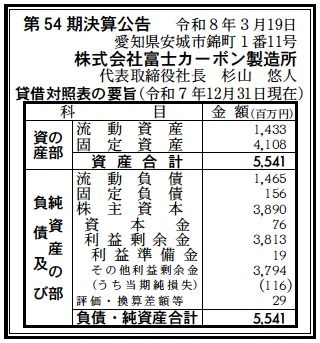
【決算ハイライト(第54期)】
| 資産合計 | 5,541百万円 (約55.4億円) |
|---|---|
| 負債合計 | 1,651百万円 (約16.5億円) |
| 純資産合計 | 3,890百万円 (約38.9億円) |
| 当期純損失 | 116百万円 (約1.2億円) |
| 自己資本比率 | 約70.2% |
【ひとこと】
第54期決算は116百万円の純損失(赤字)となりましたが、特筆すべきは自己資本比率が約70.2%という驚異的な安全性を維持している点です。資産の約74%が固定資産(4,108百万円)であり、製造拠点への重厚な投資を行いつつも、負債を最小限に抑えた「超・堅実経営」が見て取れます。利益剰余金も3,813百万円(資本金の約50倍)積み上がっており、今回の赤字は「100年企業」への脱皮に向けた、構造改革や次世代製品開発のための先行投資フェーズであると分析します。
【企業概要】
企業名: 株式会社富士カーボン製造所
設立: 1973年6月21日(創業1935年2月1日)
株主: アルコニックス株式会社(100%)
事業内容: 各種モーター用カーボンブラシ、特殊炭素製品、電気接点、集電子の製造・販売。自動車・家電・電動工具業界を支える黒鉛のスペシャリスト企業。
https://www.fuji-carbon.co.jp/
【事業構造の徹底解剖】
同社の事業は「高機能炭素応用製品事業」に集約されます。具体的には、以下の部門等で構成されています。
✔車載用カーボンブラシ部門
スターターモーターやクーリングファン、ワイパー、さらには高度な制御が求められるアクチュエーター系モーター用のカーボンブラシを供給しています。日立Astemoやミツバといった大手自動車部品メーカー(ティア1)を主要取引先に持ち、過酷な振動や温度変化、そして長期間の耐久性が求められる車載品質を素材配合から完成品まで一貫して管理。自動運転の進展に伴い搭載数が増える小形モーター市場において、静音化や低ノイズ化を実現する独自の潤滑性・導電性技術が強みとなっています。
✔電動工具・家電用ブラシ部門
マキタや工機ホールディングスといった世界的メーカーの製品を支えています。特に電動工具においては、高負荷・高回転に耐えうる「炭素黒鉛質」や「樹脂結合質」の高度な焼成技術が問われます。また、掃除機などの家電用においては、ライフサイクルを通じた低摩耗性と、ブラシ火花を抑制する整流性能を両立。多品種少量生産の体制を整えており、他社が敬遠しがちなニッチな要求に対しても、過去の膨大な配合データベースを活用して最適なソリューションを提案しているのが特徴です。
✔産業用・メカニカルカーボン部門
大型工場のモーター用集電子や、鉄道の架線用集電子、さらにはオイルフリー環境で機能する軸受などの「特殊炭素製品」を展開しています。金属と黒鉛を混合させた金属黒鉛質など、電気黒鉛質のスペシャリストとして、社会インフラの「回転」を物理的に支えています。近年では、従来のブラシの枠を超えたメカニカルカーボンの開発に注力しており、非モーター領域へのポートフォリオ拡大を戦略的に進めている部門です。
【財務状況等から見る経営環境】
✔外部環境
同社が身を置く外部環境は、まさに「産業の動力が入れ替わる」という未曾有の構造変化の中にあります。マクロ要因として最も注目すべきは、自動車産業のEV(電気自動車)化です。走行用駆動モーターはブラシレス化が進む一方で、車1台あたりの快適装備(パワーシート、ルーフ、電動ドア等)に使用されるアクチュエーター用小形モーターの数は増加傾向にあります。これにより、従来のスターター用需要は縮小するものの、新領域での「高機能ブラシ」需要は底堅く推移しています。しかし、世界的な原材料費(コークス、ピッチ、金属粉末)の高騰に加え、エネルギーコストの上昇は、高温の焼成工程を必要とする同社の製造コストを直撃しています。物流業界の「2024年問題」による国内配送費、および円安に伴う海外拠点(中国、ベトナム)からの輸入コスト上昇も、マージンを圧迫する強力な要因です。また、政府が進めるカーボンニュートラル目標は、同社の製造プロセスにおけるCO2削減を強いていますが、これはリサイクル活動や省エネ開発を推進する同社にとって、環境配慮型サプライヤーとしての選別を勝ち抜くチャンスでもあります。競合他社が低価格競争に走る中で、アルコニックスグループという強力なバックボーンによる調達力と信用力は、不透明な環境下での決定的な優位性となっていると分析します。
✔内部環境
内部環境を分析すると、同社は「1935年以来の配合ノウハウ」と「グローバルな多拠点体制」を高度に融合させた組織能力を有していることが伺えます。従業員数(連結507名)に対し、国内に3拠点、海外に4拠点(中国、台湾、ベトナム)を構える生産体制は、地産地消の供給責任(BCP)を果たす上で極めて強力な武器です。貸借対照表を見ると、固定資産が4,108百万円(資産全体の約74%)と、装置産業としての重厚さを保ちつつ、無形固定資産や投資資産も適切に管理されており、自社で素材から一貫生産できる「垂直統合型」のビジネスモデルが完全に定着している証左です。コスト構造においては、第54期において売上原価の低減を図る「廃棄ロス粉の再利用」や「5S活動を通じた作業効率化」を徹底していますが、依然として純損失116百万円を計上したことは、外部コストの上昇分を製品価格へ転嫁するまでのタイムラグ、あるいは次世代「メカニカルカーボン」開発への集中投資が利益を一時的に圧迫している可能性を示唆しています。しかし、若手社員の抜擢やダイバーシティの推進など、アルコニックス傘下でのガバナンス強化が進んでおり、組織としての機動力と透明性は飛躍的に向上していると推測されます。100年企業への成長に向けた「知財」と「人財」の蓄積こそが、同社の真の内部リソースであると考えられます。
✔安全性分析
財務の安全性については、一般的な製造業の評価基準を遥かに超えた「鉄壁の堅牢性」を誇っています。自己資本比率70.2%という数値は、外部負債に対する依存が極めて低いことを意味しており、金利上昇局面においても経営上のストレスをほとんど受けない強固な構造です。資産合計5,541百万円に対し、流動負債は1,465百万円に留まっており、流動資産1,433百万円とほぼ均衡しています。流動比率は約98%と一見タイトに見えますが、中身を精査すると負債の大部分がアルコニックスグループ内での資金決済や営業債務であると推察され、38億円を超える潤沢な利益剰余金の裏付けがあるため、短期的な支払い能力に実質的な懸念は皆無と言えます。固定負債も156百万円と、資産全体に対してわずか2.8%に抑えられており、長期的な利払いリスクを完全に排除しています。今期116百万円の純損失を出したものの、過去からの着実な利益の蓄積が、資本金76百万円の約50倍もの内部留保を形成しており、この厚い緩衝材(バッファ)こそが、不況時においても失敗を恐れずに次世代技術へ投資を続けられる「勇気の原資」となっています。経営コンサルタントの視点からも、このBS構造は、激変する自動車部品業界において、中長期的なサバイバルと成長を確実にするための理想的な地盤が整っている状態であると評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、90年にわたり培われた「黒鉛の配合・焼成技術」における圧倒的なドメイン知識と、素材から製品までを自社完結できる一貫生産体制にあります。特定の用途に応じた硬度・導電性・潤滑性をミクロ単位でコントロールできる技術力は、他社の追随を許さない高い参入障壁となっています。また、自己資本比率70%超という鉄壁の財務基盤により、外部環境の急変に動じず研究開発を継続できる安定性と、アルコニックスグループのグローバルな商流・調達網を自在に活用できる「機動力ある資本関係」を組織内部に保持していることも、競合に対する決定的な差別化要因となっています。
✔弱み (Weaknesses)
弱みとしては、収益の柱であるカーボンブラシが、長期的には「ブラシレスモーター」の普及により構造的な需要減退リスクに晒されている点が挙げられます。特に主力である車載用の特定のカテゴリーにおいて、代替技術の浸透スピードが同社の事業転換スピードを上回った場合、既存設備が遊休化する脆弱性を抱えています。また、直近の決算が赤字であることは、原材料高騰等の外部コスト増を最終価格へ転嫁しきれていない「価格交渉力の限界」を示唆しており、高付加価値な特殊炭素製品への売上シフトが完了するまでの間、フロー収益の変動性が組織的なリスクとして存在していることも課題と言えるでしょう。
✔機会 (Opportunities)
機会に関しては、自動車の多機能化に伴う「車載アクチュエーター用モーター」の搭載数増、およびロボティクスやドローン市場の拡大が最大の追い風です。これらの小型モーターは信頼性が最優先されるため、同社の高品質なブラシへの需要はむしろ高度化しています。また、脱炭素社会の実現に向け、従来のオイル潤滑を不要にする「メカニカルカーボン(軸受、シール材等)」の需要が半導体製造装置や医療機器、航空宇宙分野で爆発的に拡大しており、ブラシ以外の「炭素のプロフェッショナル」として新市場を定義し直す絶好のチャンスを迎えています。DXを活用したスマート工場化による生産コストの劇的低減も、大きな期待要因です。
✔脅威 (Threats)
脅威として考えられるのは、中国等の新興メーカーによる汎用カーボンブラシの低価格攻勢であり、家電や電動工具向けボリュームゾーンにおけるシェア奪取のリスクです。これに加え、原材料である特殊黒鉛や希土類金属粉末のグローバルな供給断絶や価格高騰、さらには環境規制(PFAS等)の強化に伴う一部製造工程の法的制約も無視できません。最も大きな脅威は、モーターそのものを必要としない「完全ソリッドステート技術」などの破壊的イノベーションの登場ですが、これに対しても同社の炭素技術を「熱伝導」や「接点」へと横展開する、絶え間ない自己否定と更新が求められる厳しい外部環境にあると分析します。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「安全性の盾」を堅持しつつ、積み上がった「強固な利益剰余金」を、ブラシという伝統から「カーボンの可能性」を広げる先端領域へ集中的に再投資する戦略を強めると予想されます。単なる部品メーカーから、摩擦と通電を制御する「トライボロジー(摩擦学)のリーディングカンパニー」への進化が鍵となります。
✔短期的戦略
短期的には、まずは徹底した「収益構造の適正化と不採算案件の整理」に注力すると推測されます。具体的には、2025年度に計上した116百万円の赤字を解消するため、原材料高騰分を適切に製品価格へ反映させる価格是正交渉を強化し、売上原価率の改善を図ることです。同時に、第54期で確保した潤沢なキャッシュを活用し、現場での「配合粉廃棄ロスの再利用システム」を全拠点に標準実装し、製造コストの物理的な削減を断行するでしょう。営業面では、好調な電動工具メーカー向けに、耐久性を2倍に高めた「プレミアム・ブラシ」をパッケージ提案し、交換サイクルを延ばす代わりに単価を引き上げる価値訴求を強める施策が有効です。また、ベトナムや中国拠点での「現地調達・現地販売」の比率を極限まで高め、為替リスクを相殺する体制の構築を急ぐと想像されます。
✔中長期的戦略
中長期的には、単なる「ブラシメーカー」から「次世代メカニカルカーボン・プラットフォーマー」へのリポジショニングを目指すと考えられます。具体的には、自社が保有する高度な黒鉛焼成技術を、モーター以外の分野、例えば半導体製造用の耐熱治具、燃料電池用のセパレーター部品、あるいは宇宙空間で機能する超軽量・高強度の炭素複合材(C/Cコンポジット)など、極めて高い付加価値が認められる先端領域へ横展開するための「カーボン新素材開発部門」の格上げです。これにより、ブラシレス化という脅威を、炭素の応用先拡大という機会へ鮮やかに転換するシナリオが描けます。財務面では、38億円を超える利益剰余金を背景に、最先端の表面改質技術やナノ粒子技術を持つベンチャー企業との戦略的提携・M&Aを検討し、自社内にない最新の「科学の血」を柔軟に取り入れるべきです。最終的には、富士カーボンのビジョンである「豊かな人生への貢献」を、あらゆる産業の「動く」を最適化するカーボンソリューションによって具現化し、自己資本比率を維持しながらも資本利益率(ROE)を一段と高める、高付加価値なナレッジ製造業へと成長していくことが、同社の真の戦略目標であると確信しています。
【まとめ】
株式会社富士カーボン製造所の第54期決算は、日本のものづくりが直面する「伝統と革新のジレンマ」を、健全な財務基盤と飽くなき技術への執着で見事に突破しようとする、誇り高き記録です。資産合計5,541百万円、自己資本比率70.2%という数字は、単なる安定の証ではなく、不確実な未来に挑むための「勇気の基盤」に他なりません。私たちが日々、車で移動し、家電の便利さを享受できている裏側には、富士カーボンの500名を超えるプロフェッショナルが守り続ける「黒鉛の知性」が詰まっています。時代がガソリンから電気へ、そしてアナログからデジタルへと移り変わっても、物理的な「接触」と「エネルギー伝達」が発生する限り、炭素の重要性は揺るぎません。これからも安城の地から世界へと発信される「さわやかな炭素の変革」が、私たちの未来をより豊かに、よりスマートに変えていくことを、私たちは確信を持って期待しています。富士カーボンの次なる100周年に向けた挑戦は、まだ始まったばかりです。
【企業情報】
企業名: 株式会社富士カーボン製造所 ( Fuji Carbon Manufacturing Co. )
所在地: 愛知県安城市錦町1番11号
代表者: 代表取締役社長 杉山 悠人
創業: 1935年2月1日
設立: 1973年6月21日
資本金: 7,680万円
事業内容: 各種モーター用カーボンブラシ、特殊炭素製品、電気接点、集電子等の開発・製造・販売
株主: アルコニックス株式会社 (100%)
