私たちの生活を劇的に変えたスマートフォン、そして今、社会のあり方そのものを再定義しようとしている生成AI。これら最先端テクノロジーの心臓部である半導体やストレージデバイスの進化は、実は「真空」という極限環境の中での緻密なものづくりによって支えられています。キヤノンインダストリアルグループの中核を担い、世界トップクラスの真空技術を誇るキヤノンアネルバ株式会社が、第59期(2025年12月31日終了)の決算を発表しました。かつては日本電気(NEC)とバリアンの合弁として産声を上げ、現在はキヤノンの精密技術と融合し、次世代メモリ「MRAM」や高密度HDDメディアの製造装置市場を席巻する同社。今回の決算公告から透けて見えるのは、売上高400億円を超える事業規模に対し、14.7%という極めて高い売上高純利益率を誇る「超・高収益企業」としての真の姿です。ナノメートル単位の薄膜制御がいかにして巨額の利益を生み出し、日本の半導体供給網(サプライチェーン)の要石となっているのか。経営戦略コンサルタントの視点で、その財務的強靭さと戦略的野心を深掘りしていきましょう。世界が奪い合う「製造の鍵」を握る企業の、驚異的な中身を紐解きます。
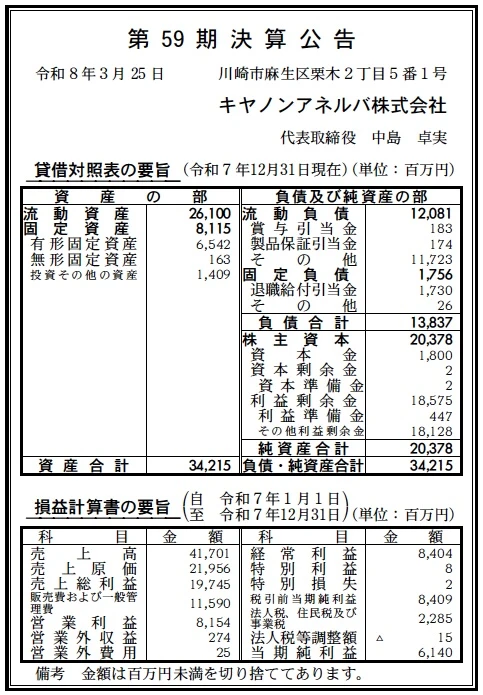
【決算ハイライト(第59期)】
| 資産合計 | 34,215百万円 (約342.2億円) |
|---|---|
| 負債合計 | 13,837百万円 (約138.4億円) |
| 純資産合計 | 20,378百万円 (約203.8億円) |
| 当期純利益 | 6,140百万円 (約61.4億円) |
| 自己資本比率 | 約59.6% |
【ひとこと】
第59期決算は、売上高41,701百万円に対し、営業利益8,154百万円(営業利益率約19.6%)を叩き出しており、装置メーカーとして圧巻の収益力を示しています。自己資本比率も約60%と極めて高く、利益剰余金が18,575百万円まで積み上がっている点は、不況に強い財務体質を象徴しています。キヤノングループ入りしてから培われた「製造の標準化」と、同社独自の「磁性薄膜技術」が高度に噛み合い、キャッシュ創出力が極大化していることが分かります。
【企業概要】
企業名: キヤノンアネルバ株式会社
設立: 1967年(旧・日電バリアン株式会社)
株主: キヤノン株式会社(100%)
事業内容: 半導体・電子部品製造装置(スパッタリング、エッチング、接合)の開発・製造・販売、および真空コンポーネント(真空計、ポンプ等)の提供。MRAM製造装置や磁気ヘッド用装置で世界的なシェアを誇る。
【事業構造の徹底解剖】
同社の事業は「トータル・バキューム&マニュファクチャリング・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔最先端薄膜形成・加工装置部門
スパッタリング装置やドライエッチング装置といった、半導体ウェハー上に原子レベルで金属や絶縁膜を積層・微細加工する装置を提供しています。特に次世代メモリとして期待されるMRAM(磁気抵抗メモリ)に不可欠なMTJ(磁気トンネル接合)素子の成膜においては、世界で独占的な強みを持つ「NC7900」シリーズを展開。原子層レベルの膜厚制御と低パーティクル化を実現する技術力は、世界中の大手チップメーカーにとって代替不能な存在となっています。
✔真空技術コンポーネント部門
製造装置の「目」となる真空計や「心臓」となる真空ポンプ、微小な漏れを検知するリークディテクタなどを自社開発しています。大気圧から超高真空(10のマイナス9乗パスカル)までカバーする幅広い計測技術は、装置の信頼性を裏支えするだけでなく、研究開発用途や他産業向けの外販事業としても安定的な収益源となっています。HiPAPシリーズなどの水中測位技術を応用した特殊分野への展開も、同社の技術的奥行きを示しています。
✔プロセス・ライフサイクル・サポート部門
納入した装置の立ち上げ、プロセス最適化、および長期にわたる保守メンテナンスを担っています。装置一台が数億から数十億円に及ぶ産業用機器において、このアフターサービス部門は極めて高い利益率を誇る「リカーリング(継続課金)」モデルとして機能しています。顧客の歩留まり向上を現場で支援することで、次の装置リプレースへの強力なフックとなっており、同社の高収益を支える強固な基盤となっています。
【財務状況等から見る経営環境】
✔外部環境
キヤノンアネルバが身を置く外部環境は、まさに「半導体ナショナリズム」と「生成AI革命」が交差する激動の局面です。マクロ要因として最も注目すべきは、AI向けサーバー需要の爆発的な拡大に伴う、HBM(高帯域幅メモリ)や次世代ロジック半導体への投資加速です。これらの製造には同社が得意とする「難エッチング材料の精密加工」や「原子レベルの接合技術」が不可欠となっており、市場規模は中長期的に右肩上がりのトレンドにあります。また、米中貿易摩擦に端を発するサプライチェーンの多極化は、日本や米国、欧州での工場新設を促しており、同社の「Adastra」シリーズなどの最新鋭装置への引き合いは、地政学的な追い風を受けています。一方で、船舶燃料やエネルギー価格の高騰、物流2024年問題に伴う輸送コストの上昇は、重厚長大かつ精密な装置の配送において利益を圧迫する要因となります。しかし、政府が推進する「半導体・デジタル産業戦略」に基づく補助金政策などは、国内の顧客基盤を強化する絶好の機会となっています。環境規制の面でも、PFAS規制への対応や消費電力削減という難題が突きつけられていますが、これは先行してクリーン技術を確立している同社にとっては、競合に対する新たな差別化要因となり得ると分析します。
✔内部環境
内部環境を分析すると、同社は「キヤノン流の生産革新」と「旧NEC系から受け継いだ高度な磁気科学」が奇跡的な融合を遂げた組織であると言えます。川崎市麻生区の栗木本社を拠点に、高度なクリーンルーム環境での開発・製造体制を完備。貸借対照表を見ると、固定資産が8,115百万円(資産全体の約24%)に抑えられており、売上400億円規模の装置メーカーとしては、極めて「資本効率の高い(アセットライトに近い)」運営がなされていることが伺えます。これは、キヤノングループの共同調達や共通基盤の活用により、自社での過重な設備保有を回避できているためと推測されます。特筆すべきは、従業員396名という精鋭体制で売上総利益率47.3%を達成している生産性の高さです。これは、単なる組み立てではなく、特許やノウハウといった「知的財産」を付加価値として売るビジネスモデルが完全に機能している証拠です。利益剰余金が185億円を超えて積み上がっている点は、親会社からの資金支援を仰ぐことなく、数世代先の基礎研究や次世代半導体向け装置の開発(R&D)を独力で継続できる圧倒的な内部リソースを示しています。中島社長を中心とした経営陣が「技術で未来を拓く」というビジョンを掲げ、短期の市場変動に左右されない長期的な投資判断を下せていることが、同社の最大の内部的な武器であると考えられます。
✔安全性分析
財務の安全性については、装置産業界においても「最高クラスの堅牢性」を誇っています。自己資本比率59.6%という数値は、将来の景気後退や半導体サイクルの冷え込み(シリコンサイクル)に対しても、何ら揺らぐことのない鉄壁の防御力を示唆しています。流動資産26,100百万円に対し、流動負債は12,081百万円に留まり、流動比率は約216%を確保しています。これは短期的な支払い能力に一切の懸念がないだけでなく、原材料の戦略的な先行在庫確保や、急激な円安局面におけるヘッジ余力が十分にあることを意味します。固定負債1,756百万円の大部分が退職給付引当金であり、有利子負債による金利負担が経営を圧迫している形跡は全く見られず、実質的な無借金経営状態であると推測されます。今期6,140百万円という巨額の純利益を計上したことにより、キャッシュポジションはさらに強化され、キヤノンインダストリアルグループ内での「稼ぎ頭(キャッシュカウ)」としての地位を不動のものにしました。この財務の安定性があるからこそ、顧客である世界中のトップベンダーは、同社を数十年にわたる長期的な「戦略的パートナー」として信頼を置くことができるのです。経営コンサルタントの視点からも、このBS構造は「攻めるための地盤」が完璧に整っている理想的な状態であると評価します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、キヤノンブランドの背骨を支える「超精密真空成膜技術」と、MRAM製造装置における世界独占に近い圧倒的な技術的優位性にあります。また、スパッタリングから接合、エッチングまでを一貫して真空下で処理できる「Adastra」のようなクラスター装置の開発能力は、プロセスの簡素化を求める顧客にとって決定的な価値となっています。さらに、自己資本比率60%に迫る鉄壁の財務基盤により、不況下でも次世代の6G通信やパワー半導体向けの研究開発投資を継続できる安定性と、キヤノングループのグローバルな保守・サービス網を活用できる多角的なサポート能力も特筆すべき競争優位性です。
✔弱み (Weaknesses)
弱みとしては、収益の大部分が半導体やストレージ産業の設備投資サイクルに左右されるため、市場の冷え込み時に「フロー収益」が急激に減衰するリスクを抱えている点が挙げられます。また、原子レベルの極限技術を扱うがゆえに、特定の熟練エンジニアやプロセス・エンジニアのスキルに依存する「属人化」のリスクが内在しており、396名という組織規模での技術継承のスピードが、グローバル競争における潜在的なボトルネックとなる可能性も否定できません。装置の長寿命化(リペア・保守)が売上の柱となっている反面、新型機の投入サイクルが停滞した際に、将来の成長エンジンが鈍化するというジレンマも課題と言えるでしょう。
✔機会 (Opportunities)
機会に関しては、全世界的な「AI半導体」の需要激増と、それに伴う次世代メモリ(MRAM、STT-RAM)の本格的な商用化が最大の追い風です。特に、従来のSRAMやDRAMの限界を打ち破るための新しい物理構造(3D積層等)において、同社の「原子拡散接合技術」は決定的な役割を果たす絶好のチャンスを迎えています。また、パワー半導体市場におけるSiCやGaNといった新素材対応装置の需要拡大、さらには量子コンピュータ用素子の開発など、真空技術が不可欠な新しい物理フロンティアの拡大は、同社にとって広大なブルーオーシャンとなります。DXを活用した「装置のスマートメンテナンス」による付加価値向上も大きな期待要因です。
✔脅威 (Threats)
脅威として考えられるのは、米中対立による輸出規制のさらなる強化であり、特定の海外主要顧客への装置納入が制限される法的リスクです。これに加え、米欧の巨大装置メーカー(AMATやASML等)が、潤沢な資金力を背景に同社のニッチ領域である磁性薄膜分野へ本格参入してきた場合、価格競争や特許紛争の激化によるマージン圧迫のリスクがあります。また、部材である特殊金属や希土類(レアアース)の供給網の分断、さらには極めて高度な産業スパイ活動による技術流出のリスクも、技術立脚型の同社にとっては長期的な経営の不透明要因として常に認識すべき構造的脅威であると分析します。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「安全性の地盤」を盾に、既存のHDD/半導体事業で稼いだキャッシュを「次世代ロジック・パワー半導体」と「デジタル・サービスプラットフォーム」へ集中的に再投資する戦略を強めると予想されます。単なる「装置売り」から、ナノレベルのプロセスそのものを最適化する「プロセス・ソリューション・プロバイダー」への進化が鍵となります。
✔短期的戦略
短期的には、まずは徹底した「供給リードタイムの短縮と収益性の極大化」に注力すると推測されます。具体的には、最新鋭の「Adastra」シリーズの量産体制を一段と効率化し、HBMや最先端ロジック製造ラインへの導入を加速させ、今期達成した14.7%の純利益率を恒常的なものにすることです。同時に、第59期で確保した潤沢なキャッシュを活用し、世界各地のサービス拠点に「AI予知保全システム」を本格導入し、顧客装置の稼働率(アップタイム)を極限まで引き上げることで、保守契約の単価向上と継続率を盤石にするでしょう。原材料高騰に対しては、キヤノングループの共同調達力を最大限に活用し、コア部品の内製化比率を高めることで、売上原価の上昇を相殺する施策が有効です。また、人手不足に悩む顧客向けに、装置のセットアップから運用までをリモートで支援する「デジタル・ファクトリー支援」を早期に収益化する戦略が想像されます。
✔中長期的戦略
中長期的には、単なる「キヤノンの子会社」から「ナノテクノロジー・イネーブラー」への完全なリポジショニングを目指すと考えられます。具体的には、保有する磁性薄膜や原子レベルの接合技術を、半導体以外の分野、例えばMaaS(自動運転)用超高感度センサーや、次世代通信(6G)用の高周波フィルター、さらには宇宙開発用の超軽量・高耐久な薄膜素材など、未来のインフラを支える基幹部材の「受託製造(ファウンドリ)支援」へと横展開することです。財務面では、200億円に迫る純資産を背景に、最先端の表面科学やナノ粒子技術を持つ国内外のベンチャー企業との戦略的提携・M&Aを検討し、自社内にない最新の「物理の知」を柔軟に取り入れる体制を整えるべきです。最終的には、キヤノンのビジョンである「共生」を、ミクロな原子レベルの制御で体現し、社会のあらゆるイノベーションを真空の中から生み出す、世界で唯一無二の「ナノ加工プラットフォーム」へと成長していくことが、同社の真の戦略目標であると確信しています。
【まとめ】
キヤノンアネルバ株式会社の第59期決算は、日本のものづくりが世界の先端でいかに「高付加価値」を創出し得るかを証明した、誇り高き記録です。資産合計34,215百万円、当期純利益6,140百万円という数字は、単なる利益の積み上げではなく、同社が真空というキャンバスに描き続けてきた「正確な原子の配列」が、現代のデジタル社会において代替不可能な価値であることを物語っています。自己資本比率約60%という盤石な安全性は、激動する地政学や技術革新の波においても、失敗を恐れずに次世代のフロンティアへ投資し続けられる「勇気の源泉」に他なりません。私たちが日々、高速な通信を楽しみ、膨大なデータを処理できている裏側には、アネルバのようなプロフェッショナルが真空の中で荒波と戦っているからこそ保たれています。これからも栗木の地から世界へと発信される「さわやかな情報の変革」が、私たちの未来をより豊かに、より便利に変えていくことを、私たちは確信を持って期待しています。アネルバの次なる100周年に向けた挑戦は、まだ始まったばかりです。
【企業情報】
企業名: キヤノンアネルバ株式会社 ( Canon Anelva Corporation )
所在地: 神奈川県川崎市麻生区栗木2丁目5番1号
代表者: 代表取締役 中島 卓実
設立: 1967年10月(創業)
資本金: 1,800百万円
事業内容: 真空技術を応用した半導体・電子部品製造装置(スパッタリング、エッチング、接合)、真空コンポーネント(真空計、質量分析計等)の開発・製造・販売・サービス
株主: キヤノン株式会社 (100%)
