私たちのオフィスや書斎で、日々「当たり前」に印刷物を生み出してくれるレーザービームプリンター。その心臓部とも言えるトナーカートリッジや、完璧な画像を追求するための光学素材を支えているのが、キヤノン化成株式会社です。今回発表された第76期決算公告(2025年12月31日現在)を読み解くと、キヤノングループの盤石なサプライチェーンを支える「製造の要」としての姿が鮮明に浮かび上がってきました。世界屈指の光学技術を化学の側面から支える同社は、単なる受託生産会社に留まらず、次世代モビリティやインフラ分野を見据えた「超親水塗料」の開発など、自らのドメインを静かに、かつ確実に拡張させています。グローバルな部材調達の不安定さや物価高騰という荒波の中で、茨城県つくば市に本拠を置く同社がいかにして高い収益性と強固な自己資本を維持しているのか。経営戦略コンサルタントの視点で、その財務健全性と多角化戦略の行方を深掘りしていきましょう。
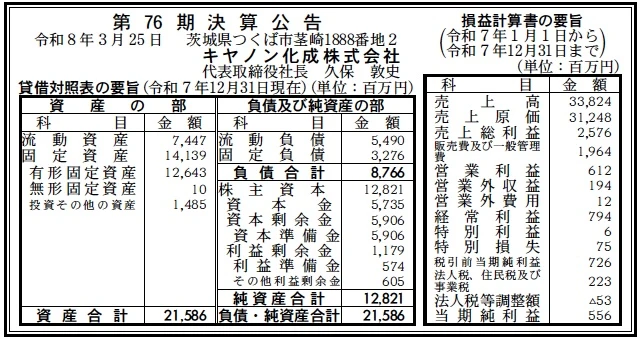
【決算ハイライト(第76期)】
| 資産合計 | 21,586百万円 (約215.9億円) |
|---|---|
| 負債合計 | 8,766百万円 (約87.7億円) |
| 純資産合計 | 12,821百万円 (約128.2億円) |
| 当期純利益 | 556百万円 (約5.6億円) |
| 自己資本比率 | 約59.4% |
【ひとこと】
売上高33,824百万円に対し、経常利益794百万円を確保した第76期決算は、キヤノングループの中核生産会社としての安定感が際立っています。自己資本比率は約59%と極めて高く、利益剰余金も1,179百万円を計上。固定資産14,139百万円という重厚なアセットを抱えながら、556百万円の純利益を着実に積み上げる「筋肉質な経営」が実現されています。
【企業概要】
企業名: キヤノン化成株式会社
設立: 1950年5月17日
株主: キヤノン株式会社(100%)
事業内容: トナーカートリッジおよび高分子精密機能部品の製造、光学用塗料・接着剤の開発・製造・販売、感圧センサや3Dプリンター用材料等の先端素材事業。
【事業構造の徹底解剖】
同社の事業は「トータル・ケミカル&プリンティング・ソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔プリンティング事業(トナーカートリッジ・高分子部品)
キヤノンのレーザービームプリンターを支えるトナーカートリッジの生産主管会社として、受託生産を担っています。単なる組み立てではなく、高分子技術を駆使した精密機能部品の内製化まで踏み込んでおり、世界中に提供されるキヤノン製品の品質と供給を支える「マザー工場」としての役割を果たしています。
✔光学用機能素材事業(反射防止剤・粘着剤)
レンズの内面反射を防ぐ反射防止剤や、浮遊塵の飛散を防ぐ粘着剤など、光学機器の性能向上に不可欠な特殊塗料・接着剤を開発・製造しています。完璧な画像を求める開発者の難題を解決するこの事業は、同社の技術的独自性を象徴する高付加価値セグメントです。
✔次世代先端素材事業(親水塗料・3D材料等)
超親水性による防曇・防汚効果を持つ「親水塗料 HC-102F」や、3Dプリンター用セラミックス粉末材料など、キヤノンの枠を超えた外部市場への展開を強化しています。車載カメラ、監視カメラ、ソーラーパネル、鉄道インフラなど、広範な産業分野へのソリューション提供を推進しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、主力のペーパーレス化によるプリンティング需要の構造的変化と、次世代デバイスへの技術転換という二面性の中にあります。マクロ要因として、オフィス需要の変容に伴い、トナーカートリッジ事業には一段と効率的な生産体制が求められています。一方で、自動運転技術の進展に伴う車載カメラやセンサーの急増は、同社が持つ光学用塗料や親水コーティング技術にとって巨大な新規市場の創出を意味しています。また、世界的な脱炭素への潮流は、再生可能エネルギー(ソーラーパネル)の発電効率向上に寄与する防汚塗料への期待を高めています。原材料費の高騰や円安に伴う輸入コストの上昇、さらには物流の2024年問題といったコスト圧迫要因は依然として存在しますが、キヤノングループとしてのグローバルな調達力と、ニッチな技術力による価格決定権の維持が、これらの外部リスクをヘッジする重要な鍵となっていると考えます。DX認定取得事業者としてのデジタル化推進も、製造現場の生産性向上に寄与するポジティブな外部要因です。
✔内部環境
内部環境を分析すると、同社は「精密機械のキヤノン」と「化学の力」を1,575名(2024年末現在)の組織規模で高度に融合させていることが伺えます。1950年の創業以来、カメラ用部品から始まり、トナー、インク、そして先端塗料へと技術を昇華させてきた歴史は、組織の深層に強力な技術開発DNAを定着させています。貸借対照表を見ると、有形固定資産が12,643百万円と資産全体の約59%を占めており、これは筑波や岩間の事業所における重厚な製造設備と、品質管理への継続的な投資の証です。このアセットの厚みは参入障壁として機能する一方で、固定費負担を生みますが、今期は売上原価率約92%という厳しい環境下でも、営業利益612百万円を捻出するオペレーション・エクセレンスを維持しています。また、資本金57億円に加え、資本剰余金を5,906百万円保持している点は、キヤノン株式会社の完全子会社として、大規模な新規投資や事業構造の転換を自己資金で行える圧倒的な内部リソースを示しています。健康経営優良法人としての認定も、高度な技術を支える人的資本の質を担保する重要な要素となっていると推測します。
✔安全性分析
財務の安全性について詳細に分析すると、その数値は極めて盤石です。自己資本比率59.4%という数字は、装置産業としての性格が強い製造業においては突出した安定性を誇っています。資産合計21,586百万円に対し、流動資産が7,447百万円、流動負債は5,490百万円に留まっており、流動比率は約136%を確保しています。これは短期的な支払い能力に何ら不安がないことを示しています。さらに注目すべきは負債の大部分が営業負債であり、固定負債3,276百万円も資産全体に対して適正な範囲に収まっている点です。退職給付関連の負債を適切に手当てしながら、有利子負債による金利負担が経営を圧迫している兆候は見られず、金利上昇局面における耐性は極めて高いと言えます。今期556百万円の当期純利益を確保したことにより、純資産の厚みは一段と増しており、不況時のキャッシュフロー維持能力(レジリエンス)は非常に強固であると判断できます。親会社とのキャッシュマネジメントシステムを通じた効率的な資金運用がなされていることも明白であり、この財務の安定性こそが、長期的な研究開発投資を可能にする「勇気の源泉」となっていると考えられます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、キヤノンブランドの背骨を支えるトナーカートリッジの「生産主管会社」としての圧倒的な地位と、レンズ反射防止や親水化といった光学×化学のニッチ領域における独自技術にあります。また、自己資本比率約60%という鉄壁の財務基盤を保有しており、外部の金融環境に左右されず、次世代の3Dプリンティングやモビリティ向け素材への機動的な投資が可能です。さらに、1,500名を超える熟練した人的資本が、ISO14001やDX認定といった高度なガバナンス体制の下で稼働しており、世界トップクラスの品質保証体制を内部に保持していることも、他社の追随を許さない競争優位性となっています。
✔弱み (Weaknesses)
弱みとしては、収益の大部分をプリンティング関連のグループ内取引に依存しているため、親会社の戦略変更やデジタル化によるペーパーレス化の進展が、直接的に業績の天井を規定するリスクがあります。また、有形固定資産が126億円と巨額であるため、需要の急減時に減価償却費や維持コストが利益を圧迫する「アセットヘビー」な構造にある点も否定できません。加えて、高度な化学技術を扱うがゆえに、世界的な環境規制(PFAS等)の強化に伴う製造プロセスの抜本的見直しや、代替素材の開発コストが組織規模に対して重い負担となる可能性があることも課題と考えられます。
✔機会 (Opportunities)
機会に関しては、自動運転やスマートシティの進展に伴う「高機能センサー保護市場」の爆発的な拡大が最大の追い風です。同社の親水塗料や撥油剤は、カメラやLidarの視認性維持というクリティカルな課題を解決する鍵となり得ます。また、3Dプリンティングによるセラミックス加工の普及は、従来の工法では難しかった精密部品の試作需要を掘り起こし、新たな収益の柱を構築する絶好の好機です。キヤノングループ外への「外販」比率を高めるためのブランド戦略や、環境負荷低減を実現する「グリーンなトナー製造プロセス」の確立も、ESG投資の潮流の中で新たな評価を得る契機となると推察されます。
✔脅威 (Threats)
脅威として考えられるのは、汎用的なトナー市場におけるサードパーティ製(非純正品)のシェア拡大や、デジタル印刷技術の進化による従来のサプライヤー構造の破壊です。これに加え、原材料である高分子素材やエネルギー価格の断続的な高騰、さらには物流コストの上昇が、受託製造価格への転嫁が遅れた際にマージンを急激に圧迫するリスクがあります。さらに、世界的なプラスチック資源循環規制の強化に伴い、従来のカートリッジ設計そのものが法的制約を受ける可能性もあり、常に次世代の「循環型プロダクト」への素早い転換が求められる厳しい外部環境にあると分析します。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「安全性の地盤」を維持しつつ、既存のプリンティング事業で稼いだキャッシュを「外部市場向けの機能性素材」へ集中的に再投資する戦略を採ると考えられます。グループ内の「生産工場」から、高度な化学的知見を武器にした「素材プラットフォーム企業」への進化が鍵となります。
✔短期的戦略
短期的には、まずは徹底した「製造原価の最適化」と「DXによる生産性向上」に注力すると推測されます。具体的には、DX認定取得を背景に、筑波・岩間各事業所でのAIを活用した外観検査の自動化や、エネルギー管理の高度化を断行し、売上原価の上昇分を相殺する施策が有効です。同時に、好調な親水塗料において、車載カメラメーカーやインフラ事業者との共同実証実験を加速させ、キヤノングループ外での採用事例を早期に積み上げることで、売上高利益率の底上げを狙うでしょう。第76期で確保した556百万円の利益を、まずは次世代トナーの環境対応投資と、外販用素材のマーケティング費用に優先配分し、プリンティング事業への過度な依存を緩和させる動きを強めると想像されます。また、3Dプリンター用セラミックス粉末の受託製造を本格化させ、少量多品種の精密加工市場でのポジションを盤石にする戦略が推察されます。
✔中長期的戦略
中長期的には、単なる「キヤノンの子会社」から「光と物質を制御するハイテク素材メーカー」への完全なリポジショニングを目指すと考えられます。具体的には、保有する反射防止や親水化技術を、次世代通信(6G)用アンテナや、高効率な次世代半導体のパッケージ材料など、極めて高い物理特性が求められる先端領域へ横展開するための「素材ライブラリ」の構築です。また、トナーカートリッジの完全リサイクル・エコシステムを完成させ、サーキュラーエコノミーの先駆者として、キヤノンブランドの持続可能性を化学の力で牽引する役割を強固にするでしょう。財務面では、128億円を超える純資産を背景に、最先端の機能性樹脂やナノ粒子技術を持つベンチャー企業との資本提携や、小規模な素材メーカーのM&Aを検討し、自社内にない最新の「科学の血」を柔軟に取り入れる体制を整えるべきです。最終的には、キヤノンのビジョンである「共生」を、分子レベルの技術で体現し、社会のあらゆる視覚と機能を支える不可欠なインフラ企業へと成長していくことが、同社の真の戦略目標であると確信しています。
【まとめ】
キヤノン化成株式会社の第76期決算は、日本のものづくりが直面する「変革の時代」における、一つの理想的な対応モデルを示したものです。資産合計21,586百万円、自己資本比率59.4%という数字は、単なる安定の証ではなく、地域経済の「技術の砦」として、次世代のイノベーションを支え抜く覚悟の表れです。私たちが手にする一本のレンズや、一枚の印刷物の裏側には、同社のようなプロフェッショナルが長年築き上げてきた、目に見えない「化学の知性」が詰まっています。時代がペーパーレスへとシフトしても、同社が培ってきた「表面を制御する力」は、自動運転や宇宙、環境エネルギーといった新しいフロンティアにおいて、これまで以上に必要とされるはずです。つくばの地から世界へと発信される、同社の「さわやかな技術革新」が、私たちの未来をより鮮明に、より美しく変えていくことを、確信を持って期待しています。キヤノン化成の次なる75年に向けた挑戦は、まだ始まったばかりです。
【企業情報】
企業名: キヤノン化成株式会社 ( Canon Chemicals Inc. )
所在地: 茨城県つくば市茎崎1888-2
代表者: 代表取締役社長 久保 敦史
設立: 1950年5月17日
資本金: 5,735百万円
事業内容: トナーカートリッジ、高分子精密機能部品の製造、光学用塗料・接着剤、親水塗料、3Dプリンター用セラミックス粉末材料等の開発・製造・販売
株主: キヤノン株式会社 (100%)
