一日の終わりに「だれやめ(晩酌)」を楽しみ、明日への活力を蓄える。鹿児島の豊かな大地が育んだ本格焼酎は、単なるアルコール飲料を超えた、人々の生活に深く根ざした「文化」そのものです。今回スポットを当てるのは、鹿児島県曽於市に拠点を構える大隅酒造株式会社です。2014年にサントリーグループの一員となり、伝統的な職人技と世界基準の技術力を融合させた同社は、まさに焼酎界の「ハイブリッド・イノベーター」と言える存在です。最新の第21期決算公告から浮かび上がるのは、1.5億円近い純利益を叩き出す高い収益性と、環境先進企業としての顔を併せ持つ、洗練された経営の実態です。シラス台地で磨かれた清冽な水と、最新の蒸留技術がどのような「財務の芳醇さ」を醸し出しているのか。経営戦略コンサルタントの視点で見ていきましょう。
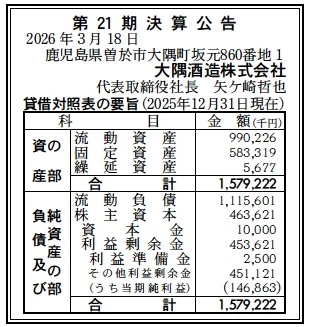
【決算ハイライト(第21期)】
| 資産合計 | 1,579百万円 (約15.8億円) |
|---|---|
| 負債合計 | 1,116百万円 (約11.2億円) |
| 純資産合計 | 464百万円 (約4.6億円) |
| 当期純利益 | 147百万円 (約1.5億円) |
| 自己資本比率 | 約29.4% |
【ひとこと】
第21期の決算は、資産規模約15.8億円に対し、当期純利益147百万円という極めて効率的な利益創出能力が際立っています。自己資本比率は約29.4%と標準的ですが、サントリーホールディングスという巨大なバックボーンを持つグループ企業であることを考慮すれば、流動負債を中心としたレバレッジ経営は戦略的な資金運用の結果であると推察されます。利益剰余金が資本金の45倍以上に積み上がっている点は、同社の堅実な成長を物語っています。
【企業概要】
企業名: 大隅酒造株式会社
設立: 2004年(2014年サントリーグループ化)
株主: サントリーホールディングス株式会社
事業内容: 本格焼酎「大隅〈芋〉[Amazonで確認]」「大隅〈麦〉[Amazonで確認]」等の製造・販売
https://www.suntory.co.jp/osumidistillery/
【事業構造の徹底分析】
同社の事業は「次世代型プレミアム本格焼酎事業」に集約されます。具体的には、以下の部門等で構成されています。
✔本格芋焼酎「大隅」生産部門[Amazonで確認]
大隅半島の黒ボク土で育まれた黄金千貫を主原料とし、サントリーが長年培ってきた蒸留技術を注ぎ込んでいます。特筆すべきは、苦味や雑味を極限までカットし、芋本来のふっくらとした甘みだけを抽出する厳選抽出プロセスです。これにより、従来の芋焼酎特有の「重さ」を「華やかさ」へと昇華させ、水割りやソーダ割りでも味わいが崩れない高い品質を実現しています。地元の農産物を世界基準のプロダクトへと変える、同社の付加価値創造の核となる部門であると考えられます。
✔本格麦焼酎[Amazonで確認]および研究開発部門
サントリーが独自に開発・育成した酵母を使用し、フルーティで華やかな香りを特徴とする麦焼酎を展開しています。ウイスキー製造などで培われたサントリーの「香りを科学する」アプローチが、麦の美味しいところだけを抽出する独自の蒸留法に反映されています。単なる伝統の踏襲ではなく、現代の消費者の味覚に合わせた「飲み飽きない、かつ贅沢な」味わいを追求し続ける、マーケットイン型の製品開発が強みです。この研究開発力が、同社のブランド競争力の源泉となっています。
✔サステナビリティ・環境経営部門
「水と生きる」を掲げるサントリーグループの理念を具現化する部門です。購入電力の100%再生可能エネルギー化を実現し、燃料を重油からLNGへ転換することで、大幅なCO2排出量削減に貢献しています。鹿児島の豊かな自然(シラス台地、火山灰土壌)に恩恵を受けている企業として、環境負荷の低減を事業運営の前提条件としています。この姿勢は、ESG投資が重視される現代において、ブランドの社会的信頼性を高める不可欠な事業要素として機能していると推察されます。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の酒類市場は、人口減少に伴う国内需要の縮小という厳しいマクロ要因に直面しています。しかし一方で、消費者の志向は「量から質へ」と劇的に変化しており、クラフトジンやプレミアムウイスキーと同様に、ストーリー性のある本格焼酎への再評価が進んでいます。政府の輸出促進策や円安基調を背景に、焼酎を「JAPANESE SHOCHU」として世界に広める好機が到来しており、海外市場の開拓が成長の鍵を握っています。また、環境規制の強化やSDGsに対する社会的要請は、同社のように早期からグリーンエネルギー導入を進めている企業にとって、競合他社に対する大きな優位性をもたらすマクロ動向であると考えます。鹿児島のシラス台地という地理的ブランドと、世界を舞台にするサントリーの販売網が交差する地点で、同社は極めて戦略的な経営環境にあると分析します。
✔内部環境
内部環境に目を向けると、大隅酒造の最大の強みは「少数精鋭の生産拠点としての機能特化」にあります。10億円という小規模な資本金に対し、147百万円の純利益を叩き出す利益率は驚異的です。これは、サントリーグループ内での役割分担が明確であり、製造にリソースを集中させつつ、広報や物流、販売といった機能はグループの強力なプラットフォームを活用できているため、販管費が抑制されている構造を物語っています。コスト構造においては、地元農家との密接な連携による黄金千貫の安定調達と、最新鋭の省エネ設備による光熱費の最適化が、高いマージン率を支えています。組織文化としても、伝統的な職人の「目視」によるチェックと、データに基づく「品質管理」が高度に融合しており、これが製品の安定した高品質を生み出す内的要因であると考えられます。
✔安全性分析
財務の安全性という観点では、第21期の貸借対照表(BS)は、非常に特異かつ合理的な構造を示しています。自己資本比率は約29.4%であり、一見すると中程度ですが、資産合計15.8億円に対し、純資産が4.6億円、流動負債が11.2億円という構成です。流動負債が11億円を超えている点は、親会社であるサントリーからの資金供給(グループファイナンス)が含まれている可能性が高く、外部金融機関への依存度が低いことを示唆しています。流動資産9.9億円に対し流動負債11.2億円と、流動比率は100%をわずかに下回っていますが、これもグループ内のキャッシュ・マネジメント(CMS)による効率化の結果であると考えれば、短期的な資金繰りリスクは極めて低いと評価されます。利益剰余金が4.5億円以上積み上がっており、自己資本の厚みを着実に増している点は、不測の事態に対する高いレジリエンスを証明しています。全体として、グループの信用力を活かした「資本効率の最大化」を追求している健全な財務体質であると言えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
大隅酒造の最大の強みは、サントリーグループという世界的なブランド力と販売インフラ、そして鹿児島・大隅半島という本格焼酎の聖地を背景にした「圧倒的な出自の良さ」にあります。また、製造工程において100%再生可能エネルギーを使用している点は、他社が容易に追随できない強力なサステナビリティ・ブランドとしての優位性を生み出しています。さらに、黄金千貫の「美味しいところ」だけを抜き出す高度な蒸留技術と、サントリーの酵母開発力という技術的シナジーは、製品の味覚設計において他社の追随を許さない高い参入障壁を構築していると考えられます。
✔弱み (Weaknesses)
一方で、ビジネスモデルが製造特化型であるため、最終的な市場での評価や価格戦略がグループ全体の販売方針に強く依存してしまう点が弱みとして懸念されます。また、焼酎というカテゴリー自体が若年層や都市部において、ビールやRTD(缶チューハイ等)との激しい競合に晒されており、原料となるさつまいもの供給量や価格が、気候変動やサツマイモ基腐病(もとぐされびょう)などの外的要因によって不安定化しやすい構造的リスクも内包しています。資産規模に対して自社での直接的なマーケティング予算や顧客接点が限定的である可能性も、機動的なブランド価値向上の制約となり得ると推察されます。
✔機会 (Opportunities)
外部環境における機会は、世界的な「クラフトスピリッツ」の流行と、日本産焼酎の海外認知度の向上です。ウイスキーで世界を制したサントリーのネットワークを通じて、ニューヨークやパリのバーシーンへ「大隅」を展開できれば、国内の市場縮小を補って余りある成長が期待できます。また、国内での健康志向を背景にした「プリン体ゼロ・糖質ゼロ」の本格焼酎の再注目や、ソーダ割りによる「和製ジントニック」的な飲み方の定着は、若年層や女性層を新規顧客として取り込む絶好のチャンスです。デジタル技術を活用したトレーサビリティの公開や、D2C的な限定商品の展開も、ファン層のLTV向上に寄与するチャンスになると考えられます。
✔脅威 (Threats)
直面する最大の脅威は、酒類に関わる規制の更なる厳格化や、健康意識の高まりに伴う「アルコール離れ」の加速です。また、輸入原材料(麦など)の価格高騰や、エネルギーコストの再上昇は、100%再エネ化を進めているとはいえ、物流面を含めた総コストを圧迫する要因となります。加えて、ウイスキー市場と同様に、大手酒類メーカーや海外資本が日本の焼酎蔵への投資を加速させ、プレミアム市場での競争が激化した場合、現在の利益率を維持するためのブランド維持コストが増大する懸念があります。気候変動による原料生産地への壊滅的な被害も、単一の生産拠点を持つ同社にとって、常に警戒すべき長期的リスクであると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、現在の「高収益な生産体制」を維持しつつ、特に都市圏の料飲店における「大隅ソーダ割」の定着を最優先事項とすることが推察されます。今回の147百万円の純利益を原資として、サントリーの営業網と連携した強力なプロモーションを畳みかけ、アカウントシェアの拡大を狙うでしょう。具体的には、本格焼酎特有の「重さ」を敬遠していた層に対し、華やかな香りとスッキリとした後口を強調したペアリング提案を行い、ハイボールに代わる「第2の食事中酒」としてのポジションを確立させる戦略が有効であると考えられます。また、原料の安定確保に向けて、地元農家との契約栽培の深化や、基腐病に強い品種の導入支援など、サプライチェーンの強靭化を優先的に進めると推測します。
✔中長期的戦略
中長期的には、単なる「焼酎メーカー」から、世界に通用する「日本のプレミアム蒸留所(OSUMI DISTILLERY)」へのリポジショニングを完遂する戦略が想像されます。具体的には、サントリーのウイスキー熟成技術を応用した「長期樽熟成焼酎」の開発や、海外市場向けの特別なアルコール度数(40度以上)のボトリング展開です。これにより、カクテルベースとしての地位を確立し、グローバルなスピリッツ・マーケットにおける唯一無二のブランド価値を構築することです。また、4.6億円の純資産を武器に、デジタルを活用した「スマート・ディスティラリー(スマート蒸留所)」への投資を加速させ、伝統技術をデジタルで可視化・承継するモデルを確立する戦略が期待されます。地域社会においては、100%再エネという環境価値を軸にした地域内経済循環のリーダーとして、地方創生のロールモデルとなることが、同社の描く真の成長シナリオになると推察します。
【まとめ】
大隅酒造株式会社の第21期決算は、伝統的な鹿児島の焼酎文化が、世界基準の資本と技術と出会うことで、いかに洗練された経済価値を生み出せるかを鮮明に示しています。147百万円という当期純利益は、単なる営業成績の結果ではなく、鹿児島の風土と「水と生きる」サントリーの想いが結晶したものです。29.4%という自己資本比率の向こう側には、グループ全体のシナジーを最大限に引き出すスマートな経営判断が息づいています。人々が求める「本物の味わい」が国境を越えようとしている今、大隅から放たれる一滴一滴は、世界中のテーブルに新しい「笑顔」と「発見」を届けていくことでしょう。伝統を守ることは、変化し続けることである。この不変の真理を体現する同社の次なる飛躍は、停滞する日本の地方産業に大きな勇気とインスピレーションを与えるに違いありません。大隅の星空の下で育まれた焼酎が、世界の空で輝く日は、もうすぐそこまで来ています。
【企業情報】
企業名: 大隅酒造株式会社
所在地: 鹿児島県曽於市大隅町坂元860番地1
代表者: 代表取締役 矢ケ崎 哲也
設立: 2004年(※現工場着工)
資本金: 10,000,000円
事業内容の詳細: 本格焼酎「大隅〈芋〉」「大隅〈麦〉」等の酒類の製造・販売、およびこれに付随する業務
株主: サントリーホールディングス株式会社
