鉄という素材は、私たちの生活において「当たり前すぎて見えない」存在です。朝、私たちが渡る橋も、仕事に向かうオフィスビルも、その強靭な骨組みがなければ、砂上の楼閣に過ぎません。今回取り上げるヨシテク工業株式会社は、岐阜県を拠点に「目に見える安心」を支え続ける、鉄骨製作の真のプロフェッショナル集団です。国土交通大臣認定の「Hグレード」という、鉄骨製作工場における最高峰の称号を冠する同社の第24期決算公告(2025年12月期)が公開されました。一見すると無骨な数字の並びに見えますが、その中身を読み解くと、熟練の職人技と最新のロボットテクノロジー、そして地方企業が持つしなやかな経営戦略が、実に鮮やかな火花を散らしていることがわかります。岐阜の地から日本のインフラ、ひいては宇宙産業までをも見据える同社の財務諸表から、これからの「モノづくり日本」が進むべき針路を、経営戦略コンサルタントの視点で大胆に推察していきましょう。
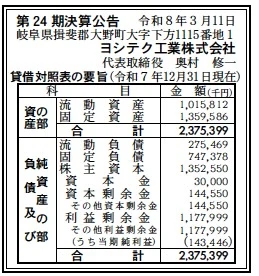
【決算ハイライト(第24期)】
| 資産合計 | 2,375百万円 (約23.8億円) |
|---|---|
| 負債合計 | 1,023百万円 (約10.2億円) |
| 純資産合計 | 1,353百万円 (約13.5億円) |
| 当期純利益 | 143百万円 (約1.4億円) |
| 自己資本比率 | 約56.9% |
【ひとこと】
第24期の決算は、資産合計約23.8億円に対し、自己資本比率が56.9%と極めて高く、製造業として理想的な「筋肉質」な財務体質を維持しています。当期純利益として143百万円を計上しており、1.4億円もの最終利益を確保している点は、受注案件の収益性管理が極めて精緻に行われている証左と言えるでしょう。利益剰余金が1,178百万円と積み上がっていることも、同社が長年にわたり信頼と実績を積み重ねてきた結果であり、次なる設備投資への十分な余力を感じさせます。
【企業概要】
企業名: ヨシテク工業株式会社
設立: 2002年6月26日(創業1973年5月1日)
事業内容: 建築鉄骨、橋梁耐震補強、プラント架構、製缶(各種タンク・シュート等)の設計・製作。国土交通大臣認定Hグレードの高度な技術力を武器に、大規模建築から航空宇宙関連の架台まで幅広く手がける総合鉄構メーカー。
【事業構造の徹底解剖】
同社の事業は「高付加価値型・鋼構造物製作事業」に集約されます。具体的には、以下の部門等で構成されています。
✔建築鉄骨・耐震補強事業
同社の収益の核であり、最高水準の品質管理が求められる「Hグレード」認定を受けた工場において、大規模建築の主幹鉄骨や、既存建物の命を守る耐震補強部材を製作しています。特に「建物を強くする」というミッションのもと、設計から製作、納品までを一貫して自社で管理できる体制は、複雑な形状の鉄骨や短納期案件においても大きな強みを発揮しています。1級鉄骨製作管理技術者を30名も擁する専門家集団としての知見が、大手ゼネコンからの厚い信頼に直結しています。
✔土木・インフラ補強事業
国土強靭化計画の波を捉え、橋梁や橋脚の「落橋防止装置」やブラケット、変位制限装置といった、重要インフラの延命・安全性向上のための特殊部材を製作しています。同社の製品は、過去10年間の政府調査においても溶接不良ゼロという驚異的な品質実証を成し遂げており、この「逃げも隠れもしない誠実なモノづくり」の姿勢が、公共事業における圧倒的なブランド力となっています。社会インフラの老朽化が進む中で、メンテナンス市場のフロントランナーとしての地位を固めています。
✔プラント・航空宇宙・製缶事業
火力・バイオマス・LNG発電所などのエネルギーインフラに欠かせない巨大な架構や、丸・角タンク、ホッパーなどの製缶製品を製作しています。さらに特筆すべきは、岐阜県航空特区の指定を受け、航空機や宇宙機器向けの特殊架台の製作も手がけている点です。極めて微細な精度と高度な溶接技術が要求されるこれらの分野への参入は、同社の技術力が一般的な建設鉄骨の域を遥かに超え、精密機械レベルの次元に到達していることを物語っています。
【財務状況等から見る経営環境】
✔外部環境
建設・鉄鋼業界を取り巻くマクロ環境は、現在「激動の転換期」にあります。まず、政府による国土強靭化計画の継続は、橋梁耐震補強などのインフラ関連需要を長期的に支える強力な追い風です。一方で、エネルギーコストの変動や鉄鋼価格の高騰、さらには物流の2024年問題に伴う資材配送コストの上昇は、製造原価を押し上げる要因となっています。また、少子高齢化に伴う「2024年問題」に象徴される熟練溶接工の不足は深刻であり、これまでの人海戦術から、いかに「ロボットと人間の共生」へとシフトできるかが、市場での生存を左右します。同社が位置する岐阜県は、中部・関西両経済圏を結ぶ交通の要衝であり、さらにアジアNo.1の航空宇宙産業クラスター形成特区に選定されているという地理的・政策的メリットもあります。これにより、従来の建設市場の波に左右されない、高付加価値な成長産業(航空宇宙・次世代エネルギー)の需要を直接取り込める絶好のポジションにあると考えられます。
✔内部環境
内部環境を分析すると、同社は「技術力の組織化」において非常に先駆的な取り組みを行っていることがわかります。85名という組織規模ながら、1級鉄骨製作管理技術者30名を筆頭に、AW検定合格者や超音波検査技術者など、資格保有者の密度が驚異的に高いのが特徴です。これは、単なる個人のスキルに頼るのではなく、組織全体として品質を保証する「ガバナンス体制」が完成されていることを示唆しています。設備面でも、大組立2アーク溶接ロボットシステムやレーザー切断機、さらには超音波探傷器3台を自前で完備しており、DX(デジタルトランスフォーメーション)を地で行く先端工場化が進んでいます。財務数値に目を向けると、資産の約43%(1,016百万円)を流動資産が占め、即応性を確保しつつ、残りの57%(1,360百万円)を固定資産として最新設備や拠点に投資しているバランスは、成長企業としての理想的な形です。資本金30百万円に対して利益剰余金が1,178百万円積み上がっている事実は、過去の稼ぐ力が現在の強固な投資体力を生んでいることを証明しています。
✔安全性分析
財務の安全性については、極めて盤石であると評価できます。自己資本比率56.9%という数値は、一般的な製造業の合格ラインとされる30〜40%を大きく上回っており、多少の市場の冷え込みがあってもびくともしない安定感を示しています。短期的な支払い能力を示す流動比率(流動資産1,016百万円 ÷ 流動負債275百万円)は約369%と驚異的な水準であり、資金繰りの懸念は皆無と言えます。負債の部では、固定負債が747百万円計上されていますが、これだけ利益が出ており、かつ自己資本が充実している中での負債は、むしろ最新設備導入に向けた「戦略的なレバレッジ」と捉えるべきでしょう。事実、同社の工場設備リストに並ぶ最新の自動化システムの数々は、将来の労働力不足を見越した「先回り投資」の結果であり、これが中長期的な生産効率の向上とコスト競争力の維持に繋がっています。現金同等物の蓄積と、適度な借入による投資、そして高い純資産比率。この「守り」と「攻め」の調和が取れたバランスシートは、同社の経営陣が長期的な視点で企業価値の最大化を設計している証拠であると推察されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、国土交通大臣認定の「Hグレード」が証明する圧倒的な品質管理体制と、それを裏付ける高度な資格保有者層の厚みです。橋梁の落橋防止装置における「不正ゼロ」の実績は、公共調達において最強の信頼資産となっています。また、溶接ロボットシステムや3軸ドリルマシン等の最新設備を駆使した「自動化・高精度化」の進展は、他の中小鉄工所との生産性の差を決定的なものにしています。岐阜という立地を活かした航空宇宙産業への参入実績も、単なる建設業に留まらないブランドの高度化に寄与しており、多様なドメインでの受注能力を保有していることが大きな競争優位性です。
✔弱み (Weaknesses)
一方で、これほど高度な技術を維持するためには、教育コストや設備維持費といった「固定費の重み」が避けられない課題となります。景気の大幅な後退により大規模案件が消失した場合、高スペックな人員と設備の維持が損益分岐点を押し上げるリスクを内包しています。また、85名という規模において、特定の高度な専門資格を持つ技術者への依存が完全には払拭できていない可能性があり、将来的な世代交代に向けた「技術の組織的承継」が、さらなる事業拡大におけるボトルネックとなる懸念があります。現在は岐阜本社と東京・大阪の営業拠点体制ですが、物理的な製作拠点の拡張性が、今後の爆発的な受注増に対する制約となり得ると考えられます。
✔機会 (Opportunities)
外部環境における最大の機会は、社会インフラの「メンテナンス・耐震化バブル」とも言える長期的な需要の増大です。また、脱炭素社会に向けたバイオマス発電所やLNG関連設備の架構製作ニーズは、同社のプラント部門にとって大きな商機です。さらに、岐阜県航空特区における航空宇宙関連の受注拡大は、民間建築の市況に左右されない安定した高利益源を創出するチャンスとなります。DX投資による生産性の向上は、労働人口減少期において他社が脱落する中、相対的な市場シェアを一気に拡大させる「勝ち残り」の好機であると推測します。
✔脅威 (Threats)
脅威としては、鋼材価格の世界的な乱高下や、エネルギーコストの長期的な高止まりが挙げられ、これらは製品単価への転嫁が遅れれば利益率を直接的に圧迫します。また、異業種からのDXを武器にした新規参入や、ゼネコンによる内製化の進展も長期的には無視できません。最も懸念されるのは、若年層の製造業離れに伴う採用難であり、せっかくの最新設備を動かす人材が確保できなくなる事態です。気候変動に伴う激甚災害への対応としてインフラ需要が増える一方で、製作現場の操業リスクや物流の停滞も、事業継続上の脅威として注視すべきであると考えます。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「鉄の加工業」から「インフラの安全性と未来を設計するエンジニアリング企業」への脱皮をさらに加速させるべきであると考えます。高い財務安定性を「盾」に、テクノロジーを「矛」とした、次元の異なる差別化戦略が期待されます。
✔短期的戦略
まずは、現在保有している「溶接ロボットシステム」や「自動穴あけ切断複合機」の稼働率を極限まで高め、既存の建築・土木案件における利益率を一段階引き上げることが最優先事項になると推察されます。具体的には、熟練技術者を「ロボットのオペレーター兼品質検査官」へと高度化させ、人的リソースを最も付加価値の高い上流の「製作検討」や「非破壊検査」に集中させるシフトです。今回の143百万円の純利益を原資に、2026年度中にはさらなる自動化設備(例えばAI搭載の画像認識検品システムなど)への追加投資を行い、Hグレード工場の「省人化モデル」を完成させることで、他社の追随を許さないコスト競争力を確立する戦略が有効であると推測します。
✔中長期的戦略
中長期的には、物理的な製品の納品に留まらない「インフラ・モニタリング・ソリューション」への事業拡張が想像されます。自社で製作した落橋防止装置や耐震部材にセンサーを埋め込み、経年劣化や地震時の負荷をリアルタイムでデータ化・解析する「スマート部材」の開発です。これにより、単発の製作収益だけでなく、20年、30年にわたる「保守・診断データ」を収益源とするストック型ビジネスへの転換が可能になります。また、航空宇宙特区のメリットを最大限に活かし、独自の超高精度・超難加工技術を確立。建設鉄骨の枠を完全に超え、宇宙ステーションの架構や次世代エネルギー輸送機器の重要部材など、世界市場をターゲットとした「ニッチトップなテック企業」へと進化を遂げる姿が描かれます。利益剰余金を活用した、関連技術を持つスタートアップへの出資や、産官学連携による新素材・新工法の開発支援も、将来の「技術のヨシテク」を盤石にする一手となるでしょう。岐阜から、日本の、そして宇宙の骨組みを創る。その壮大な未来図の実現に向けた、戦略的なアクセルを踏み込む段階にあると考えます。
【まとめ】
ヨシテク工業株式会社の第24期決算は、伝統的な「モノづくり」の誇りと、冷徹なまでの「経営効率」の追求が、いかに高い次元で両立し得るかを証明する内容でした。資産合計2,375百万円、自己資本比率56.9%、そして当期純利益143百万円。これらの数字は、同社が「有限の資源を無限の知恵と工夫で活用する」という企業理念を、一ミリの妥協もなく実践してきた結果に他なりません。鉄を叩き、火花を散らすその現場は、今やロボットと人間が協調する最先端のスマート工場へと進化を遂げています。日本のインフラが老朽化し、社会の骨組みが問われる今、ヨシテク工業のような「正直で、強く、賢い」企業の存在は、私たちの未来を支える不可欠な光です。岐阜の地から放たれるその確かな火花が、日本の、そして世界のインフラをより強靭なものへ、より明るいものへと導いていく。その力強い歩みは、これからも日本のモノづくりの矜持として、語り継がれていくことを確信しています。
【企業情報】
企業名: ヨシテク工業株式会社
所在地: 岐阜県揖斐郡大野町大字下方1115-1(本社)ほか、東京支店(東京都豊島区)、大阪支店(東大阪市)に拠点を展開。
代表者: 代表取締役 奥村 修一
設立: 2002年6月26日(創業1973年5月1日)
資本金: 3,000万円
事業内容: 建築鉄骨、橋梁耐震補強、プラント設備、製缶、航空機・宇宙機器向け架台等の設計・製作。
