「飲食店は、もっと自由になれるはずだ」。そんな熱い信念を胸に、日本中のレストランの「予約の景色」を塗り替えてきた株式会社トレタ。2013年の創業から、紙の台帳をタブレットへと置き換える「静かな革命」を牽引してきた同社が、今、さらなる大きな変革の荒波の真っ只中にいます。2026年3月に公開された第13期の決算公告は、一見すると債務超過という厳しい冬の景色を映し出していますが、その背後では日本最大のプラットフォームであるLINEヤフー株式会社による子会社化という、業界を震撼させる再編劇が完結を迎えようとしています。赤字という「成長の痛み」を糧に、彼らは巨大プラットフォームの翼を得て、どのような次世代のダイニング・エクスペリエンスを創り出そうとしているのか。知のエンジニアリング集団が、財務諸表という一皿の上に盛り付けた「再生と飛躍のシナリオ」を、経営戦略コンサルタントの鋭い視点から余すところなく味わい尽くしていきましょう。
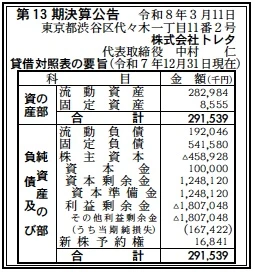
【決算ハイライト(第13期)】
| 資産合計 | 292百万円 (約2.9億円) |
|---|---|
| 負債合計 | 734百万円 (約7.3億円) |
| 純資産合計 | ▲442百万円 (約▲4.4億円) |
| 当期純損失 | 167百万円 (約1.7億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第13期の決算は、167百万円(約1.7億円)の当期純損失を計上し、純資産が▲442百万円という大幅な債務超過状態にあります。しかし、これは2026年2月に発表されたLINEヤフーによる子会社化を前提とした、将来の巨大なプラットフォーム連携に向けた「戦略的な先行投資の結末」であると解釈できます。表面上の財務指標は危機的ですが、巨大資本をバックに得たことで、もはや一企業の資金繰りという次元を超えた、インフラとしての再編フェーズに入ったと言えるでしょう。
【企業概要】
企業名: 株式会社トレタ
設立: 2013年7月1日
株主: LINEヤフー株式会社
事業内容: 飲食店向け予約管理・顧客台帳サービス「トレタ」の開発・販売。モバイルオーダーシステム「トレタO/X」や、AIによる電話予約受付「トレタ予約番」、CRMツール「トレタスタンプ」など、外食産業のDX(デジタルトランスフォーメーション)をトータルで支援しています。
【事業構造の徹底解剖】
同社の事業は「飲食店特化型・統合オペレーションプラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔予約・顧客管理プラットフォーム事業
創業以来の柱であり、国内の予約管理システム市場において圧倒的なプレゼンスを誇る「トレタ予約台帳」を展開しています。単なる予約のデジタル化に留まらず、テーブルマネジメントによる空席在庫の最適化や、蓄積されたデータに基づくパーソナライズされた接客支援までを網羅しています。グルメサイトとのリアルタイム在庫連携やPOSシステムとの深い統合により、飲食店のバックエンドを支える不可欠なインフラとして機能しており、高いスイッチングコストを構築している点が最大の特徴です。現場のオペレーションを知り尽くしたUI/UX設計は、ITリテラシーを問わず多くの店舗で支持されています。
✔モバイルオーダー・店内DX事業
注文から会計までを顧客のスマートフォンで完結させる「トレタO/X(オーエックス)」を提供しています。他社の汎用的なオーダーシステムとは一線を画し、飲食店のブランドコンセプトやメニューの魅力を最大限に引き出すための高度なカスタマイズ性とビジュアル重視のUIを強みとしています。深刻な人手不足に悩む店舗において、接客の質を落とさずに客単価向上とオペレーションの超効率化を同時に実現する、ポスト・パンデミック時代の戦略的ソリューションです。店内の行動データを可視化することで、メニュー開発やサービス改善に直結するインサイトを提供しています。
✔AIコミュニケーション・CRM支援事業
最新のAI技術を投入した「トレタ予約番」や、アプリ不要のデジタルスタンプカード「トレタスタンプ」を展開しています。予約番は音声AIが24時間365日電話応対を行い、ピーク時や店休日の取りこぼしを完全に防ぐ、人的コストゼロの「バーチャル受付」です。これにCRMツールを組み合わせることで、新規客を熱烈なリピーターへと変える「常連化サイクル」を自動化。LINEとの深い連携により、予約から来店後のフォローアップまでを一つの巨大な体験へと統合し、飲食店のLTV(顧客生涯価値)を科学的に最大化させる役割を担っています。
【財務状況等から見る経営環境】
✔外部環境
外食産業を取り巻くマクロ環境は、現在「人手不足の常態化」と「プラットフォームの垂直統合」という二つの巨大な潮流の中にあります。最低賃金の上昇や物流コストの騰貴、さらには原材料費の高止まりにより、飲食店は「テクノロジーによる合理化」なしでは生存できない岐路に立たされています。これに対し、LINEヤフー、PayPayといった国内最大のユーザー基盤を持つグループによる同社の子会社化は、集客・予約・決済・リピートという消費行動の全行程をデジタルで独占的に繋ぐ、かつてない強力なエコシステムの完成を意味しています。一方で、Google等の巨大テック企業による「Googleで予約」などの直接参入や、安価な代替ツールの台頭といった競合リスクは存在しますが、LINEヤフーグループという最強の「盾」を得たことで、同社はもはや単独のSaaSベンダーではなく、日本の「食のインフラ」の一部として、他社が踏み込めない特権的なポジションを獲得したと考えられます。
✔内部環境
内部環境を分析すると、同社は「創業者の現場哲学」と「LINEヤフーの資本力」がハイブリッドに融合する過渡期にあると言えます。代表の中村仁氏が飲食店経営の苦悩から生み出した「現場目線のプロダクト」は、代替困難な強いファンを店舗側に持っています。第13期の決算数値に目を向けると、流動資産283百万円に対し、固定資産がわずか8百万円程度に抑えられている点は、物理的なアセットを持たないアセットライトなSaaSモデルの極致を示しています。一方で、当期純損失167百万円と、累積利益剰余金のマイナス18億円という数字は、これまでの凄まじい「バーンレート(資金燃焼率)」を物語っています。しかし、資本剰余金が10億円以上積み上がっており、かつ新株予約権が発行されている点、そして何よりLINEヤフーという親会社の存在により、この赤字は「将来の市場独占のための投資コスト」として既に許容・消化されているフェーズです。少数精鋭58名のエンジニアとディレクターが、巨大なプラットフォームの上でいかにその創造力を解き放てるかが、内部的な真の成長課題であると推察されます。
✔安全性分析
財務の安全性については、一般的な指標(自己資本比率▲151.6%)だけを見れば「絶望的」な債務超過状態にあると言わざるを得ません。しかし、この数値をベンチャー投資とM&Aの文脈で読み解けば、全く異なる景色が見えてきます。同社の負債合計734百万円のうち、固定負債541百万円の大部分は将来の爆発的成長を見据えた長期的な資金調達であり、今回のLINEヤフーによる子会社化のプロセスにおいて、資本の再編や親会社による債務保証・資本注入が行われることは確実視されています。短期的な支払能力を示す流動比率は約147.6%を確保しており、日々の運営における資金繰りには一定の余裕があります。実質的に親会社という「究極のセーフティネット」を手に入れた今、同社にとっての安全性リスクは「倒産」ではなく、グループ内での「存在意義の最大化(PMIの成否)」へと移行しています。1.7億円の赤字を出し切って膿を出し、巨大資本によるクリーンなバランスシートへの転換を図るための「最終的な帳尻合わせ」の決算であると評価できるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、飲食店予約における圧倒的な市場占有率と、それによって蓄積された膨大な「予約行動データ」の蓄積にあります。単なるツールではなく、現場のスタッフが「これなしでは営業が回らない」と感じるほどの高い利便性と、精緻なテーブルマネジメントロジックは、模倣困難な知的財産です。また、LINEヤフーの子会社となったことで、LINE公式アカウントやPayPayといった日本人の生活に溶け込んだサービスを自社プロダクトの「入口」として独占的に利用できる環境は、他社の追随を許さない最強の競争優位性であると考えられます。
✔弱み (Weaknesses)
一方で、13期にわたる先行投資によって積み上がった「利益剰余金▲18億円」という重い財務の足跡は、単体での新規事業への大規模投資を制約する構造的な弱みです。また、ターゲットを飲食店という特定のバーティカル市場に特化しているがゆえに、景気変動やパンデミック、あるいは外食文化そのものの変容といった外部要因に対するリスク感応度が極めて高い点も課題です。58名という少数精鋭の組織であるため、LINEヤフーとの巨大な統合プロセスにおいて、開発リソースが既存プロダクトの保守と統合対応に奪われ、非連続なイノベーションへの挑戦が一時的に鈍化する懸念も推察されます。
✔機会 (Opportunities)
外部環境における最大の機会は、生成AIの劇的な進化と「音声・対話型インターフェース」の普及です。「トレタ予約番」に見られるAI電話受付は、人手不足に悩む店舗にとっての「救世主」であり、この領域でのデファクトスタンダードを握るチャンスにあります。また、LINEヤフーグループ内でのデータ統合により、ユーザーがLINEでチャットをするように予約を完了させ、店に行けば自動でチェックインされるといった、OMO(Online Merges with Offline)の究極形の提供は、物販を伴わない高付加価値なデータライセンスビジネスへの道を開くでしょう。アジアを中心とした海外市場への再進出も、巨大資本を得た今、大きな伸び代です。
✔脅威 (Threats)
脅威としては、GAFA等の巨大テック企業が「地図サービス」を起点に、さらにシームレスで無料の予約機能を強化し、従来のSaaSモデルの価値を陳腐化させるリスクが挙げられます。また、飲食店そのものの廃業率が高止まりし、市場全体が収縮した場合、解約率(チャーンレート)の増大が利益率を圧迫する構造的な脅威となります。個人情報保護の法規制が極端に厳格化された場合、同社の源泉である顧客データの高度な利活用に制限がかかる可能性も無視できません。サイバーセキュリティの高度化は、膨大な予約と顧客情報を預かる同社にとって、万が一の際のブランド毀損リスクを増大させる最大の脅威として常に注視すべき点です。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「ソフトウェアの売り手」から「飲食業界のオペレーティングシステム(OS)」へと、そのアイデンティティを完全に移行させる戦略をとるべきであると考えます。高い財務安定性を親会社から得た今、一歩先の「未来の食卓」を定義する仕掛けが今後の鍵となります。
✔短期的戦略
まずは、LINEヤフーとのシナジーを爆発させるための「技術的・営業的一体化(PMI)」を最優先事項として推進すると推察されます。具体的には、LINE公式アカウント内で「トレタ」の予約機能が一瞬で起動し、ユーザーの「行きたい」という感情を逃さず予約に繋げるコンバージョン導線の極限までの磨き込みです。また、今回の第13期で計上した1.7億円の損失を「最後の投資」として位置づけ、次期中にはPayPayポイントと連動した「トレタ限定・事前決済予約」を一般化させることで、ノーショー(無断キャンセル)リスクをゼロにする仕組みを構築。これにより、加盟店の利益を直接守る「最強の味方」としてのブランドを確立し、グループ全体でのARPU(一社あたり売上)を一段階引き上げる戦略が有効であると推測します。
✔中長期的戦略
中長期的には、物理的な予約管理の枠を完全に超えた「次世代・外食データプラットフォーム」への進化が想像されます。自社システムを流れる膨大な「いつ、誰が、何を、誰と食べたか」という深層データを、AIで解析し、飲食店向けに需要予測に基づいたダイナミックプライシングや、仕入の自動最適化を提案する「店舗経営のAI脳」の提供です。また、盤石な親会社の資本をレバレッジに、アジアを中心とした「日本型ホスピタリティDX」のグローバル輸出を加速。廣文館が文化を守り、新日造エンジがインフラを守るように、トレタは「日本の食文化の生産性」をデジタルの力で守り、世界で最も輝ける産業へとアップデートする。第13期の債務超過という数字は、こうした壮大な「社会インフラ化」に向けた、決別と飛躍の儀式であったことが証明される日が来ると確信します。
【まとめ】
株式会社トレタの第13期決算は、日本の外食産業が「デジタルで生まれ変わる」ための、痛みを伴うが希望に満ちたマイルストーンでした。資産合計292百万円、自己資本比率▲151.6%、そして167百万円の純損失。これらの数字の背後にあるのは、常に「飲食店の幸せのために、創る人の気持ちで」という創業以来の想いを、時代の変化に合わせて過敢に変革させてきた挑戦者の誇りです。予約は単なる作業ではありません。それは人と店が出会うための、一番大切な「約束」です。その約束をデジタルの知性でより確かなものにし、LINEヤフーという巨大な伴侶と共に未来を創るトレタの存在は、日本の食文化が再び活力を取り戻すための、最も信頼できる羅針盤となるはずです。代々木の地から世界へ、新しい「ごちそうさま」を届ける同社の挑戦。その次なる一歩が、私たちの暮らしをさらに豊かに、より温かなものに変えていくことを確信しています。数字の裏側にあるのは、情熱という名のシステムそのものです。
【企業情報】
企業名: 株式会社トレタ
所在地: 東京都渋谷区代々木一丁目11番2号 フロンティア代々木4階
代表者: 代表取締役 CEO 中村 仁
設立: 2013年7月1日
資本金: 1億円
事業内容: 飲食店向け 予約/顧客台帳サービス、店内モバイルオーダー、AI電話予約受付、CRMツールの開発・販売。
株主: LINEヤフー株式会社
