「ホロン(Holon)」という言葉をご存知でしょうか。哲学者アーサー・ケストラーが提唱した、それ自体が「全体」でありながら、同時に大きな組織の「一部」でもあるという概念です。IT業界において、この名を冠する株式会社ホロンシステムの存在は、まさにその哲学を体現しているかのようです。1988年の創業以来、福井の一室から始まった小さな「個」は、今や大手SIerの戦略的パートナーとして日本の社会インフラを支える巨大な「全」の一部へと成長しました。しかし、同社は単なる下請け構造に甘んじることなく、2021年からはAIやロボット開発という未知の領域へ「新たな挑戦」を始めています。今回公開された第38期の決算公告は、成熟したSI事業の安定感と、次世代への投資意欲が同居する、極めて興味深い内容となっています。伝統的な金融システムの守り手から、AIという未来の創り手へ。数字の裏側に秘められた、老舗IT企業の「静かなる変革」を読み解いていきましょう。
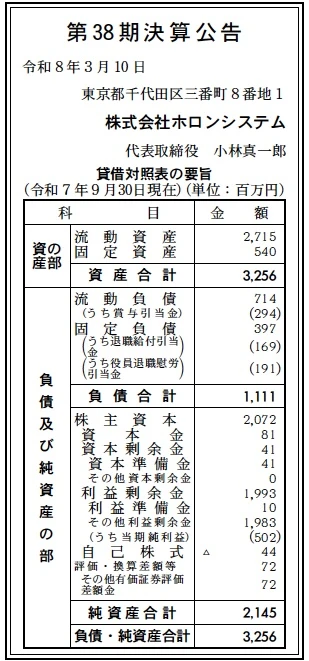
【決算ハイライト(第38期)】
| 資産合計 | 3,256百万円 (約32.56億円) |
|---|---|
| 負債合計 | 1,111百万円 (約11.11億円) |
| 純資産合計 | 2,145百万円 (約21.45億円) |
| 当期純利益 | 502百万円 (約5.02億円) |
| 自己資本比率 | 約65.9% |
【ひとこと】
第38期の決算は、売上規模に対する利益率の高さと、盤石な財務基盤が際立つ内容です。自己資本比率65.9%という数値はITサービス業として非常に優秀であり、利益剰余金が約20億円近く積み上がっている点は、長年の信頼の証と言えるでしょう。当期純利益502百万円を確保しつつ、AI事業などの「新たな挑戦」に十分な軍資金を蓄えている、理想的なキャッシュフローが伺えます。
【企業概要】
企業名: 株式会社ホロンシステム
設立: 1988年5月23日
事業内容: システムインテグレーション(SI)事業を中核とし、金融、産業、公共分野の受託開発から運用・保守、AI・ロボット開発、クラウドビジネスまで幅広く展開するITソリューション企業。
【事業構造の徹底解剖】
同社の事業は「トータルITソリューション事業」に集約されます。具体的には、以下の部門等で構成されています。
✔システムインテグレーション(SI)事業
同社の収益の柱であり、富士通(コアパートナー)、TIS(エクセレントパートナー)、SCSK(Coreパートナー)といった国内トップクラスのSIerと強固なアライアンスを築いています。特にリース、保険、証券、クレジットカードといった金融領域の基幹システム開発に強みを持ち、長年蓄積された業務知識と信頼関係に基づき、要件定義から運用保守までを一気通貫で手がけています。パートナー企業から認定を受けるほどの技術力とプロジェクト管理能力は、同社の「安定」を象徴するセグメントです。
✔エンタープライズソリューション事業
エンドユーザーのビジネス課題を直接解決するコンサルティング型の事業です。製造業向けの生産管理システム(SimLex)の展開や、IoTソリューション、さらには流通小売業向けのシステム企画・構築までをカバーしています。単なる受託開発に留まらず、AIなどの先端技術を実務に落とし込む「技術の社会実装」をミッションとしており、DX推進を目指す企業にとっての戦略的パートナーとしての役割を果たしています。
✔クラウドビジネスおよび新規事業(AI・ロボット)
助成金情報の収集や申請書作成を支援するWebサービスなど、自社開発のクラウドビジネスを展開しています。さらに、2021年からは「新たな挑戦」として、AI・ロボット開発事業を本格始動。これまでのシステム開発で培ったノウハウをAIモデルの構築やロボット制御に転換し、労働力不足という社会課題に対する解決策を提示しています。既存の安定したSI事業をキャッシュカウとし、この新領域への投資を加速させる構造となっています。
【財務状況等から見る経営環境】
✔外部環境
現在のIT市場は、空前のDX(デジタルトランスフォーメーション)需要に沸く一方で、エンジニア不足と技術の陳腐化という二律背反の課題に直面しています。特に金融業界においては、レガシーシステムの刷新(モダナイゼーション)が急務となっており、同社が長年手がけてきた基幹システムの知識は、移行プロジェクトにおける「唯一無二の羅針盤」として価値を増しています。また、製造業においては、サプライチェーンの混乱や人手不足を背景に、スマート工場化やAIによる生産最適化のニーズが急増しており、同社がSimLex社との提携やKTCとのSIパートナーシップを通じて強化している領域は、まさに時代の潮流に合致しています。さらに、政府によるリスキリング支援やAI活用促進の政策動向も、AI事業への転換を図る同社にとっては強力な追い風となるでしょう。しかし、生成AIの台頭により、従来の定型的なコーディング業務の単価が下落するリスクも孕んでおり、単なる「人月商売」から「価値提供型」へのシフトが、業界全体として問われるマクロ環境にあると考えます。
✔内部環境
内部環境に目を向けると、同社の最大の特徴は「老舗としての安定感」と「ベンチャー的な挑戦心」の同居です。372名(2025年4月時点)という中規模ながら、富士通やTISなどの巨大企業と対等以上に渡り合えるのは、特定領域における深い業務知識が組織に蓄積されているからに他なりません。決算書を見ると、流動資産2,715百万円に対し流動負債が714百万円となっており、短期的な支払能力を示す流動比率は約380%と驚異的な水準です。これは、プロジェクトの受注から回収までのサイクルが極めて安定しており、かつ手元資金が潤沢であることを示しています。また、利益剰余金が1,993百万円と積み上がっている点は、創業以来の「堅実経営」の結果であり、AI事業構築という「新たな挑戦」に伴う研究開発費を自前で賄える体力を証明しています。特筆すべきは、従業員のくるみん認定や女性活躍推進など、人的資本経営への注力です。エンジニア獲得競争が激化する中で、こうした「働きやすさ」の認定は、優秀な人材を惹きつけ、定着させるための強力な内部資産となっていると推察されます。
✔安全性分析
財務の安全性は、極めて盤石であると評価できます。自己資本比率65.9%は、多額の設備投資を必要としないソフトウェア開発業であることを差し引いても、非常に健全な部類に入ります。負債の内訳を見ても、賞与引当金(294百万円)や退職給付引当金(169百万円)など、従業員への将来の支払いに向けた備えが着実に計上されており、債務超過や資金繰りの懸念は一切見当たりません。資産の部では、流動資産が資産合計の8割以上を占める「身軽な構成」となっており、急激な市場変化に対しても機動的に投資先を変更できる柔軟性を備えています。また、自己株式を△44百万円保有している点からは、資本効率の意識や株主還元の余地も伺えます。これだけの純資産を背景に、無借金に近い経営(固定負債の主な内訳が引当金であることから推察)を続けていることは、金融機関からの信用も極めて高く、将来的に大規模なM&Aや拠点の再編、AI基盤への巨額投資が必要となった際にも、迅速な資金調達が可能であると考えられます。守りの財務は完成されており、現在はその体力をいかに「攻め」の成果に変換するかのステージにあると言えるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、国内主要SIerとの深いパートナーシップに基づいた「金融・産業領域の基幹システムにおける圧倒的な実績」です。富士通、TIS、SCSKといったトップ企業のパートナー認定を受けていることは、単なる技術力だけでなく、高い品質管理体制と信頼性の証明でもあります。また、創業35年超の歴史の中で培われた、福井から全国へ広がるネットワークと、堅実な財務基盤から生まれる「中長期的な投資体力」も大きな強みです。これに加えて、近年注力しているAI・ロボティクス領域への早期参入が、従来のSIerの枠を超えた「テック企業」としてのブランド価値を醸成し始めています。
✔弱み (Weaknesses)
一方で、依然として主力事業が特定のパートナー企業や金融業界の動向に左右されやすい「依存構造」にある点は課題です。受託開発中心のビジネスモデルは、労働集約的な側面が強く、エンジニアの稼働率が収益に直結するため、爆発的なスケーラビリティを確保しにくい傾向があります。また、新たな挑戦として掲げるAI事業が、まだ収益の柱として既存事業と肩を並べる規模には至っていないと推測され、技術の高度化に伴う「先端人材の確保・育成コスト」が先行して収益を圧迫するリスクも孕んでいると考えられます。
✔機会 (Opportunities)
市場全体で進行する「2025年の崖」への対応や、生成AIを活用した業務プロセスの再構築ニーズは、同社にとって絶好の機会です。特に、製造現場の労働力不足を背景としたAIロボット導入支援は、SIで培った工程管理能力を最大限に活かせる領域です。また、京都機械工具(KTC)との提携に見られるような、異業種プロフェッショナルとのSIパートナーシップは、新たな垂直統合型のソリューションを生む可能性を秘めています。金融機関のDX予算拡大や、クラウド移行プロジェクトの本格化も、同社の得意領域でのシェア拡大に直結する大きな追い風です。
✔脅威 (Threats)
外部環境の脅威としては、世界的なエンジニア争奪戦による「採用コストの高騰」と「人材の流出」が挙げられます。特に外資系テック企業や国内メガベンチャーとの人材の奪い合いは、採用力の維持を難しくします。また、ローコード・ノーコードツールの普及により、従来の単純なシステム開発案件が消失・低価格化するリスクも無視できません。サイバー攻撃の高度化に伴うセキュリティ責任の増大や、AI倫理に関する規制動向なども、新事業を展開する上でのコンプライアンスコストを増大させる要因となる可能性があります。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、同社は「既存の安定した金融SIで稼いだキャッシュを、AIとロボティクスという独自の高付加価値領域へ集中投資する」という、ポートフォリオの転換戦略を加速させるものと考えられます。老舗の信頼と、新技術の革新性をいかにハイブリッドに統合できるかが、次なる40周年に向けた鍵となります。
✔短期的戦略
まずは、既存の金融・産業SI事業における「モダナイゼーション案件」の受注を最大化し、高利益率を維持することが優先されるでしょう。生成AIを開発プロセスに導入することで、コーディングの生産性を劇的に向上させ、利益率の改善を図る動きが予想されます。また、372名のエンジニアのスキルセットをAI活用型へと一斉にシフトさせるための、大規模な社内教育プログラムの実行が推測されます。具体的には、従来のJavaやCOBOLの技術者にPythonやデータサイエンスの基礎を習得させ、既存の基幹システム知見とAIを掛け合わせた「独自ソリューション」の提案活動を強化することで、他社との差別化を鮮明にするものと考えられます。
✔中長期的戦略
5年から10年のスパンでは、受託開発主体の企業から「AI・ロボティクス・ソリューションプロバイダー」への完全脱皮を目指すと想像されます。具体的には、自社開発のAIモデルを組み込んだ製造業向け自律型ロボットや、SimLexを核としたグローバルなスマート工場支援パッケージを事業の柱へと成長させる戦略です。現在の潤沢な利益剰余金を活用し、AIスタートアップの買収や、大学等の研究機関との共同研究を加速させ、特許技術の確保に乗り出す可能性も高いと考えられます。最終的には、日本国内だけでなく、製造業のデジタル化が急務となっている東南アジア等の海外市場へ、自社ソリューションを引っ提げて再進出する未来が想像されます。これは、1988年に福井の小さな一室から始まった「ホロン」が、地球規模の社会課題を解決する「不可欠な全体」へと進化を遂げる壮大なストーリーの完結と言えるでしょう。
【まとめ】
株式会社ホロンシステムの第38期決算は、35年を超える伝統に裏打ちされた「驚異的な健全性」と、未来を見据えた「野心的な挑戦」が絶妙なバランスで共存する、まさに老舗IT企業の理想郷とも呼べる内容でした。資産合計3,256百万円、自己資本比率65.9%、そして当期純利益502百万円。これらの数字は、同社が「お客様のために、社会のために」という志を、確かな技術と経営感覚で具現化してきた結果に他なりません。金融インフラを守り抜くという重責を果たしながら、その知恵をAIやロボットという新たな翼に変え、労働力不足という困難な時代に挑もうとする同社の姿勢は、多くの日本企業にとっての希望の光です。「ありがとうのために!」というシンプルなスピリットを、最先端のテクノロジーで証明し続けるホロンシステム。その新たな挑戦が、私たちの社会をどれほど便利で、温かみのあるものに変えてくれるのか。数字の先にある、テクノロジーと人間が調和する未来に、大いなる期待を寄せずにはいられません。
【企業情報】
企業名: 株式会社ホロンシステム
所在地: 東京都千代田区三番町8番地1 三番町東急ビル2階
代表者: 代表取締役会長 小林 真一郎(取締役社長 山田 健司)
設立: 1988年5月23日
資本金: 8,157万円
事業内容: 金融(リース・保険・証券・カード)、産業、公共分野のシステムインテグレーション、AI・ロボット開発、クラウドビジネス、生産管理システム(SimLex)の販売・導入支援。
