冷え切った冬の朝、蛇口をひねれば当たり前のように流れ出る温かいお湯。この「日常の小さな幸福」を、私たちの背後で支え続けている巨大な力が茨城県土浦市に存在します。今回スポットを当てるのは、給湯器業界の巨人・ノーリツグループの中核を担い、年間13万台もの給湯器を世に送り出す「株式会社アールビー」です。1959年の創業以来、技術のバトンを繋ぎ続け、現在はハイブリッド給湯機や燃料電池タンクユニットといった最先端のエネルギーソリューションを支える同社の第68期決算が公開されました。BS(貸借対照表)から透けて見えるのは、強固な親会社のバックボーンに甘んじない、製造現場としての圧倒的な筋肉量と戦略的な資本蓄積の姿です。日本の「温水文化」を支える職人集団が、エネルギー変革期という荒波をどのように乗りこなしているのか。その財務諸表の行間に隠された経営の真髄を、専門的な視点から紐解いていきましょう。
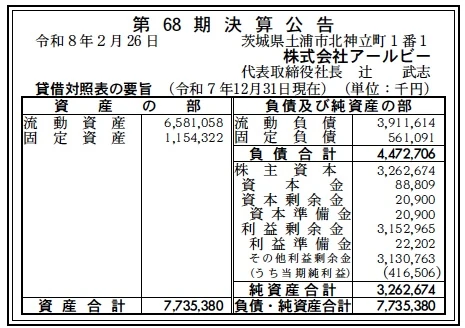
【決算ハイライト(第68期)】
| 資産合計 | 7,735百万円 (約77.4億円) |
|---|---|
| 負債合計 | 4,473百万円 (約44.7億円) |
| 純資産合計 | 3,263百万円 (約32.6億円) |
| 当期純利益 | 417百万円 (約4.2億円) |
| 自己資本比率 | 約42.2% |
【ひとこと】
第68期決算において、当期純利益417百万円という極めて高い収益性を達成した点は賞賛に値します。資産規模約77.4億円に対し、利益剰余金が31.5億円(約31.5億円)も積み上がっており、盤石な内部留保を築いています。ノーリツグループの生産戦略における重要拠点として、石油給湯器ラインの移管などが功を奏し、安定したキャッシュ創出力が維持されていることが読み取れます。
【企業概要】
企業名: 株式会社アールビー
設立: 1959年11月26日
株主: 株式会社ノーリツ(100%子会社)
事業内容: 家庭用・業務用の温水機器、給湯・暖房用ボイラー、ハイブリッド給湯機、貯湯タンク等の企画・製造を主軸に展開しています。
【事業構造の徹底解剖】
同社の事業は「温水・エネルギー事業」に集約されます。具体的には、以下の部門等で構成されています。
✔給湯・暖房機器製造(OEM・ODM)部門
ノーリツグループのマザー工場的な役割を担いつつ、自社独自の「MBXシリーズ」などのボイラー製品も手掛けています。特に近年は石油給湯器の生産ラインが全面移管されたことにより、石油系機器におけるグループの供給ハブとしての地位を確立しました。製品は家庭用のみならず、業務用ボイラーやろ過器、さらには500L級の大型タンクまで多岐にわたり、長年培った熱交換技術と流体制御のノウハウが凝縮されています。
✔部品内製加工部門(神立・つくば工場)
同社の最大の強みは、企画から設計、部品加工、アセンブリまでを一貫して自社で行う「垂直統合型」の製造体制にあります。神立工場ではステンレスタンクや外装の板金・プレス加工を行い、つくば工場では給湯機器の心臓部とも言える銅パイプや熱交換器を内製しています。400台以上の機械設備を保有し、Tig溶接やロウ付け溶接、連続炉による銅缶体生産など、高度な製造技術を自社保有することで、低コスト化と短納期、さらには多品種小ロット生産を可能にしています。
✔次世代エネルギー機器部門
持続可能な社会への貢献として、ハイブリッド給湯機や燃料電池タンクユニットの生産にも注力しています。電気とガスを組み合わせた高効率なシステムや、水素エネルギーを活用した最先端機器の製造において、同社のタンク加工技術とアセンブリ精度が不可欠な役割を果たしています。親会社ノーリツの研究開発力と、アールビーの「考働力」が合わさることで、カーボンニュートラル時代の製品供給体制を支えています。
【財務状況等から見る経営環境】
✔外部環境
給湯器業界を取り巻く外部環境は、まさに「エネルギーシフト」の真っ只中にあります。2026年現在、カーボンニュートラルに向けた政府の補助金政策や規制強化により、従来の石油・ガス給湯器から、ヒートポンプ技術を組み合わせたハイブリッド型や高効率な「エコフィール」等への需要が一段と加速しています。一方で、地政学的リスクに伴う原材料費(特に銅やステンレス)の乱高下や、物流コストの上昇は避けられない課題です。さらに、住宅着工件数の長期的減少傾向はあるものの、既設住宅の買い替え需要(リプレイス市場)は底堅く、特に高付加価値製品へのシフトが進んでいます。同社にとっては、親会社ノーリツの圧倒的なブランド力と販売網を背景に、変化する市場ニーズに即した新製品をいかに効率的に量産できるかが、市場でのシェア維持・拡大の鍵となっていると考えられます。
✔内部環境
同社の内部環境は、60年以上の歴史で磨き上げられた「製造のプロフェッショナル」によって定義されます。298名の従業員に対し、神立・つくばの2工場で計500台超の設備を稼働させるという高度な設備集約型モデルを実現しています。特に注目すべきは、単なる「組み立て工場」ではなく、原材料から部品を叩き出す「加工技術」を根幹に置いている点です。3次元CADデータの自動変換によるベンダー加工の最適化や、熟練工による異種金属溶接技術など、デジタルとアナログの高度な融合がなされています。また、2021年にノーリツ明石工場から石油給湯器ラインを全面移管されたことは、グループ内での同社の生産効率の高さが認められた結果であり、これによる「規模の経済」の享受が今期の好業績に直結していると推察されます。社内イベントや地域貢献を通じた高い組織エンゲージメントも、激しい変化に対応する「考働力」の源泉となっていると考えられます。
✔安全性分析
財務の安全性という観点では、同社のバランスシートは極めて健全であり、まさに「お手本」のような優良企業の姿を見せています。自己資本比率は約42.2%を記録しており、製造業の中堅企業としては十分すぎるほどの厚みを持っています。流動資産6,581百万円に対し、流動負債が3,912百万円(約39.1億円)であり、流動比率は約168%に達しています。これは、短期的な支払い能力に全くの不安がないことを意味しています。固定資産1,154百万円も自己資本(3,263百万円)の範囲内で十分に賄われており、固定比率は約35.4%と極めて低い水準にあります。この「資産の軽さ」と「現金の厚み」は、親会社であるノーリツとの効率的な物流網や在庫管理が機能している結果でしょう。利益剰余金が資本金の35倍以上に積み上がっている点は、過去の安定した収益蓄積の賜物であり、不況時や原材料高騰時における強固なバッファとして機能します。当期純利益417百万円が純資産をさらに押し上げており、今後の自律的な設備投資も容易に実行可能な財務基盤であると分析します。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ノーリツグループの石油給湯器生産を一手に担うという独占的な地位と、それを支える圧倒的な内製加工能力にあります。原材料の調達からタンクの溶接、熱交換器の生産、最終組み立てまでを垂直統合で行うことで、外注コストの削減と高い品質管理水準を両立しています。また、年間13万台という生産規模を支える自動化設備(連続炉やソーラータンク自動溶接機)と、多品種小ロットに対応する柔軟な製造ラインが共存しており、マスカスタマイゼーションを実現している点が経営上の強力な参入障壁となっていると考えられます。
✔弱み (Weaknesses)
一方で、売上および生産戦略の多くを親会社であるノーリツに依存しているという「グループ内依存度」の高さは、グループ全体の戦略変更による影響を受けやすいという弱点でもあります。また、高度な溶接やロウ付け技術などは依然として熟練工の技能に依存している部分があり、少子高齢化に伴う技術承継の難化が長期的なリスクとして挙げられます。さらに、製造設備を大量に保有する設備集約型モデルであるため、市場需要が急激に減退した場合の固定費負担の重さが、利益率を押し下げる懸念も内包されていると推察されます。
✔機会 (Opportunities)
脱炭素社会の進展に伴う「ハイブリッド給湯機」や「エコジョーズ」「エコフィール」といった高効率機器への買い替え需要は、同社にとって最大の成長機会です。特に電気とガス、あるいは石油を組み合わせる複雑なシステムにおいては、同社の得意とする精密なタンク加工やアセンブリ技術の付加価値がさらに高まります。また、親会社のノーリツがグローバル展開を強化する中で、海外市場向けの特殊仕様タンクや部品供給の拠点としての役割を拡大できる余地もあり、国内市場の成熟を補う成長余力が存在すると考えられます。
✔脅威 (Threats)
外部環境における脅威としては、銅やステンレスといった主要原材料の価格高騰、および脱石油・脱炭素の加速による従来型石油給湯器の市場縮小が挙げられます。特に電気をエネルギー源とする「エコキュート(電気温水器)」の普及が加速した場合、ボイラー技術を強みとする同社にとっては市場の侵食を意味します。さらに、気候変動による暖冬の常態化は、暖房用ボイラー等の冬物需要を抑制する要因となり、季節的な需要変動の予測不能性が増大していることも経営上の不確実性を高める要因であると考えられます。
【今後の戦略として想像すること】
SWOT分析の結果を踏まえると、株式会社アールビーは「既存の強みを徹底的に磨きつつ、次世代エネルギーへの適応を加速させる」という、守りと攻めを融合させた二段構えの戦略を採ると推察されます。潤沢な利益剰余金(約31.5億円)という「弾薬」をどこに投入するかが、次の10年の成否を分けるでしょう。
✔短期的戦略
短期的には、石油給湯器ライン移管による「生産効率の最大化」を突き詰めると考えられます。417百万円という当期利益をさらに安定させるため、つくば工場と神立工場の物流・在庫管理のさらなるデジタル化(DX)を推進し、リードタイムのさらなる短縮を図るでしょう。具体的には、資材調達から出荷までのトレーサビリティを完全自動化し、原材料価格の変動を即座に生産コストに反映できる体制を強化すると推測されます。また、グループ内のカシマ等との連携を深め、サプライチェーン全体の強靭化(レジリエンス向上)を図り、部品の欠品によるライン停止リスクを極限まで低減させることで、親会社からの信頼をより強固なものにする戦略です。これは、現時点での「グループ内ハブ」としての地位を揺るぎないものにするために不可欠な一手であると考えます。
✔中長期的戦略
中長期的には、現在のボイラー中心の製品ポートフォリオを「ハイブリッド・水素対応」へ大胆にシフトさせることが期待されます。特にハイブリッド給湯機のタンクユニットや、燃料電池向けの高精度なステンレスタンクは、同社の板金プレス・溶接技術が最も輝く領域です。単なる「ノーリツの下請け」ではなく、次世代エネルギー機器の「共同開発パートナー」としての地位を確立するため、設計・開発部門への投資を強化し、企画段階からグループの製品戦略に深く入り込むことが推察されます。さらに、500L級の大型タンク製造技術を活かし、家庭用だけでなく、集合住宅やビル向けの「地域エネルギー貯蔵システム」といった新分野への参入も、脱炭素社会の要請に応える形で視野に入ってくるでしょう。地域貢献や地域雇用を重視する姿勢を貫きつつ、最先端の「熱エネルギーマネジメント企業」へと進化することが、同社の描くべきグランドデザインであると推察します。
【まとめ】
株式会社アールビーの第68期決算は、長年培ってきた「確かな製造技術」が、ノーリツグループという巨大なプラットフォーム上で見事に花開いた結果と言えます。資産合計7,735百万円に対し、負債を抑えつつ3,263百万円もの純資産を構築した財務体質は、製造業としての「誠実さ」と「強さ」を雄弁に物語っています。お湯を沸かすという人類不変のニーズに対して、常に「最新の技術」と「最高の効率」で応え続ける姿勢。その根底には「明るく・元気に・激しく・厳しく」という激動の時代を生き抜くための強い精神が息づいています。エネルギーの主役が交代しようとも、熱を制御し、水を運び、タンクを守るという同社のコア技術の価値が揺らぐことはありません。第68期に積み上げた417百万円の利益は、単なる通過点に過ぎず、来るべき水素社会やハイブリッド時代において、アールビーが「お湯の未来」を切り拓くための強力なエンジンとなることは疑いようがありません。土浦の地から世界へ、同社の「温かな挑戦」はこれからも続いていくことでしょう。
【企業情報】
企業名: 株式会社アールビー
所在地: 茨城県土浦市北神立町1番1
代表者: 代表取締役社長 辻󠄀 武志
設立: 1959年11月26日
資本金: 88百万円
事業内容の詳細: 石油給湯機、ハイブリッド給湯機、電気温水器、業務用ボイラー、貯湯タンク等の製品開発・製造およびOEM・ODM事業
株主: 株式会社ノーリツ
