かつて「衛星放送」という言葉が最先端の響きを持っていた時代、その技術の最前線を走っていた企業がありました。その名は「日本ビジネステレビジョン」。現在、JBTV株式会社へと名を改めた同社は、放送という枠組みを超え、企業の「業務構築」を根底から支えるアウトソーシング・プロバイダーへと鮮やかな変貌を遂げています。第44期という長い歴史の重みを感じさせつつも、そのBS(貸借対照表)から透けて見えるのは、無借金経営を彷彿とさせる圧倒的な健全性と、時代の変化に即応するしなやかな事業構造です。オークネットグループの一翼を担い、黒衣(くろご)として日本企業の生産性を支え続ける同社の財務体質は、一体どのような深みを持っているのでしょうか。今回は、その堅実すぎる決算数値の裏側にある経営戦略の真髄について見ていきましょう。
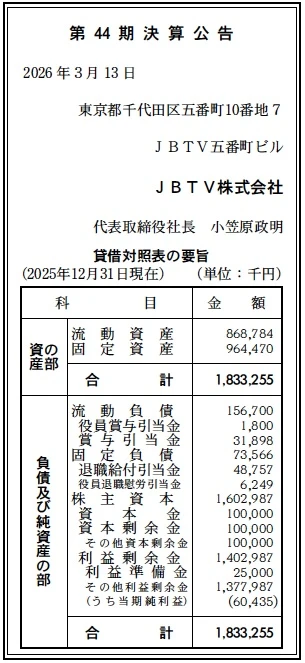
【決算ハイライト(第44期)】
| 資産合計 | 1,833百万円 (約18.3億円) |
|---|---|
| 負債合計 | 230百万円 (約2.3億円) |
| 純資産合計 | 1,603百万円 (約16.0億円) |
| 当期純利益 | 60百万円 (約0.6億円) |
| 自己資本比率 | 約87.4% |
【ひとこと】
第44期決算において最も目を引くのは、自己資本比率約87.4%という極めて強固な財務体質です。負債合計230百万円に対し、流動資産だけで869百万円を保有しており、現預金水準の高さが推察されます。当期純利益も60百万円を確保しており、オークネットグループにおける安定したキャッシュカウとしての役割を十分に果たしている印象を受けます。長期にわたり利益を積み上げてきた結果としての「利益剰余金」の厚みが、同社の信頼性の源泉と言えます。
【企業概要】
企業名: JBTV株式会社
設立: 1982年
株主: 株式会社オークネット
事業内容: 衛星・地上インフラを用いた法人向け情報通信サービスに加え、エンジニア派遣やヘルプデスク等のBPOサービス、LED工事等のエコソリューションを多角的に展開しています。
https://www.jbtv.co.jp/#header
【事業構造の徹底解剖】
同社の事業は「トータルビジネスアウトソーシング」に集約されます。具体的には、以下の部門等で構成されています。
✔BPOサービス部門
企業のバックオフィス業務やITシステムの運用、ヘルプデスク、メディカルITサポートなどを包括的に請け負っています。特に2019年に経営統合した株式会社アシストの流れを汲むシステム運用やデータ入力サービスは、高い専門性と安定した運用実績を誇り、同社の収益の柱として機能しています。顧客の業務プロセスに深く食い込むことで、長期的な契約継続が見込める安定性の高いビジネスモデルを構築している点が特徴です。
✔情報通信サービス部門
創業来の強みである衛星通信・地上インフラを活用した法人向け伝送サービスを展開しています。独自の動画圧縮技術「Super File Compression」や大規模ライブ配信サービス「BigScaleLive」など、高品質な映像伝送が求められるニッチな領域で存在感を発揮しています。サイバー攻撃対策としての「Terafence」などのセキュリティソリューションも組み合わせて提供しており、通信と安全をセットで提供する独自の価値を提供しています。
✔エコソリューション部門
LED交換工事を中心とした省エネ提案を行っています。建設業許可(電気工事業、電気通信工事業)を保有している強みを活かし、単なる資材販売にとどまらず、施工までワンストップで対応できる点が強みです。企業のBCP対策やカーボンニュートラルへの関心が高まる中、情報通信分野での顧客基盤を活かしたアップセル・クロスセルが可能な領域として、多角化の一翼を担っています。
【財務状況等から見る経営環境】
✔外部環境
同社が主力とするBPO市場は、国内の労働力不足やDX(デジタルトランスフォーメーション)の加速を背景に、堅調な拡大を続けています。特に金融や医療といった専門性の高い領域でのITサポート需要は底堅く、同社のように長年の実績を持つプレイヤーには追い風が吹いています。一方で、映像伝送技術のコモディティ化やクラウドサービスの普及により、かつての衛星通信ビジネスのような独占的な地位を維持することは難しくなっており、常に付加価値の高い新しいソリューションを提案し続ける必要があります。さらに、経済産業省が推進するセキュリティ基準の厳格化や、プライバシーマークへの対応など、情報の取り扱いに関する要求水準が一段と高まっていることもマクロ的な要因として挙げられます。競合他社との差別化においては、単なるコスト削減の手段としてのBPOではなく、顧客の事業成長に寄与するパートナーとしての提案力が問われる環境にあると考えます。
✔内部環境
JBTVの内部環境における最大の特徴は、東証プライム上場企業である株式会社オークネットの100%子会社として、盤石なグループ基盤を有している点です。オークネットが展開する中古車オークション等の流通プラットフォームにおいて培われたIT運用ノウハウは、同社のBPOサービスに直接的に活かされています。また、かつて開発したアナログ時分割多重伝送方式など、独自の技術開発DNAを保持しており、動画圧縮ソリューションなどのニッチ分野で高い技術的優位性を誇っています。組織面では、派遣事業許可や建設業許可を適切に管理し、法制度の変更にも柔軟に対応できるガバナンス体制が構築されています。コスト構造の面では、売上高に対する固定比率を抑えつつ、機動的な人員配置が可能なアウトソーシング型ビジネスへとシフトしており、損益分岐点が低い体質を実現していると推察されます。40年を超える歴史の中で蓄積された顧客リストと、JBTVブランドへの信頼は、新規事業を立ち上げる際にも強力な武器となっていると考えられます。
✔安全性分析
財務の安全性について、今回の貸借対照表を詳細に分析すると、その堅牢さに驚かされます。自己資本比率は約87.4%に達しており、これは一般的な情報通信・サービス業の平均(40〜50%程度)を大幅に上回る水準です。負債の内訳を見ても、流動負債157百万円の多くが賞与引当金や日常的な債務であり、有利子負債への依存度が極めて低いことが分かります。固定負債74百万円についても退職給付引当金が中心であり、外部流出を伴うリスクは限定的です。資産側では、流動資産869百万円が資産合計の約半分近くを占めており、現金同等物の比率が非常に高いと推測されます。また、資本剰余金100百万円に加え、利益剰余金が1,403百万円も積み上がっている点は、過去の安定した収益力の証明に他なりません。2021年に資本金を1億円に減資し、税制上のメリットを享受しつつも、実質的な純資産額(自己資本)は毀損させることなく、むしろ効率的な資本構成を実現しています。これだけのキャッシュポジションがあれば、今後の新規事業投資やM&Aに対しても、外部資金に頼らずに自己資金で賄うことが可能であり、経営の自由度は極めて高い状態にあると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、40年以上にわたる通信インフラ運用の実績と、オークネットグループという強固な後ろ盾に裏打ちされた高い信頼性にあります。自己資本比率87%を超える財務の安定性は、長期契約が前提となるBPOサービスにおいて顧客に大きな安心感を与えており、他社には真似できない差別化要因となっています。また、衛星通信からエンジニア派遣、さらにはLED施工までをワンストップでこなせる多角的な事業ライセンスを保有しているため、顧客の多様な課題に対して単一の窓口で応えられる営業機動力も大きな武器であると考えられます。
✔弱み (Weaknesses)
一方で、かつての主力であった衛星通信ビジネスのような「突き抜けた独自技術」の占める割合が相対的に低下し、労働集約的なBPO事業への依存度が高まっている点は課題と言えます。利益剰余金の積み上げに対して、単年度の当期純利益が60百万円にとどまっていることから、投下資本利益率(ROE)の観点では改善の余地があるかもしれません。また、事業領域が多岐にわたるため、ブランドイメージが分散しやすく、特定のニッチ市場以外での「JBTVならでは」という圧倒的な認知度を確立するのに苦労している側面があると推察されます。
✔機会 (Opportunities)
マクロ環境としては、企業のバックオフィス部門におけるDX需要がさらに加速しており、特にメディカルITサポートやセキュリティソリューションといった高度な専門性が求められる領域での市場機会が広がっています。政府による省エネ義務化の強化やSDGsへの取り組み加速は、エコソリューション部門にとって大きな追い風となるでしょう。さらに、グループ会社であるオークネットが海外展開を強化する中で、同社の映像伝送技術やシステム運用ノウハウを海外市場へ展開できるチャンスも潜在的に存在しており、グローバルな需要を取り込む余地が残されていると考えられます。
✔脅威 (Threats)
最大の懸念は、BPO事業の根幹である「人材」の確保とコスト上昇です。労働力不足によるエンジニアの採用難や賃金高騰は、外注費の増大を通じて同社の利益率を圧迫するリスクを孕んでいます。また、クラウドベースの安価なSaaSツールの台頭により、従来のオーダーメイド型のヘルプデスクや運用サービスが代替される可能性も否定できません。サイバー攻撃の高度化に伴い、受託している顧客データのセキュリティ事故が発生した場合の賠償リスクも高まっており、これまでの信頼を根底から揺るがしかねない大きな脅威であると認識すべきでしょう。
【今後の戦略として想像すること】
分析したSWOTに基づき、JBTVは「持てる財務的余力を武器に、いかにして『高付加価値なニッチ・マーケット』を再構築するか」が問われる局面にあると考えます。高い自己資本比率は攻めの投資への「盾」として活用すべきであり、特に弱みである労働集約性からの脱却を図る戦略が有効でしょう。強みである通信・映像技術とBPOを掛け合わせ、他社が参入しにくい専門領域での機会を捉えることで、脅威であるコスト競争を回避する道が見えてきます。
✔短期的戦略
目先の戦略としては、既存のBPO顧客に対する「セキュリティ・パッケージ」の導入提案を強化し、契約単価(ARPU)の底上げを図ることが現実的です。当期純利益60百万円を一段引き上げるためには、売上の拡大よりも、運用プロセスの自動化・効率化による利益率の改善が近道です。例えば、生成AIを活用したヘルプデスクの半自動化や、データ入力業務へのAI-OCR導入を社内先行事例として確立し、それをソリューションとして外販する流れを加速させるべきでしょう。また、LED工事などのエコソリューションにおいても、単発の工事で終わらせず、エネルギー管理サービス(ESCO)のようなストック型モデルへの転換を模索し、収益の安定性と継続性を高めていくことが重要であると推測します。
✔中長期的戦略
中長期的には、オークネットグループ内のシナジーを超えた「第3の収益の柱」の確立が不可欠です。蓄積された利益剰余金を活用し、メディカルITやAIセキュリティといった成長分野での技術を持つスタートアップとの資本業務提携やM&Aを積極的に検討すべき時期に来ていると考えられます。特に、今後さらなる成長が見込まれる「自律型AIエージェントによる業務代行」といった次世代BPO領域において、独自のプラットフォームを構築することで、ナンバーワンからオンリーワンへの回帰を目指すのではないでしょうか。また、衛星通信のDNAを再定義し、衛星コンステレーションを活用したIoTデータ伝送やドローン制御通信といった、次世代の「空のインフラ」領域でのポジション獲得を狙うことも、同社の技術史を考えれば十分にあり得るシナリオです。財務の安全性を維持しつつも、リスクを抑制した形での「小さなM&A」を繰り返すことで、事業ポートフォリオをさらに高付加価値な方向へシフトさせていくと推察されます。
【まとめ】
JBTV株式会社の第44期決算は、情報通信の荒波を乗り越え、堅実なアウトソーシング企業として盤石の地位を築いたことを証明する内容でした。資産合計1,833百万円に対し、負債がわずか230百万円というBSの「綺麗さ」は、多くの経営者にとって一つの理想形とも言えるでしょう。しかし、この潤沢な資金と信頼の積み上げは、決して安住のためのものではありません。オークネットグループの黒衣として培った高度な運用ノウハウと、創業以来の技術追求の精神を融合させ、これからのAI・DX時代に必要とされる「真に信頼できる業務基盤」を再定義していくこと。それこそが、JBTVに期待される社会的意義であり、さらなる成長への道筋であると考えます。40年間の信頼を糧に、同社が次にどのような「オンリーワン」の驚きを市場に提供してくれるのか、その動向から目が離せません。
【企業情報】
企業名: JBTV株式会社
所在地: 東京都千代田区五番町10番地7 JBTV五番町ビル
代表者: 代表取締役社長 小笠原 政明
設立: 1982年3月
資本金: 100百万円
事業内容の詳細: 情報通信サービス(衛星・地上インフラ、映像配信、動画圧縮等)、BPOサービス(ヘルプデスク、運用サービス、メディカルITサポート等)、エコソリューション(LED交換工事等)の提供
株主: 株式会社オークネット
