日本全国に約2万4千もの拠点を持ち、150年以上の歴史を紡いできた日本郵政グループ。その巨大な「伝統」と、最先端を走る「スタートアップ」を繋ぎ、次世代の社会基盤を創出するための羅針盤として期待されているのが、日本郵政キャピタル株式会社です。かつての大企業によるベンチャー投資は、単なる余剰資金の運用と見なされることもありましたが、同社の活動はその域を遥かに超え、日本の産業構造を根底からアップデートしようとする「共創」の意志が込められています。2025年6月に公示された第8期決算(2025年3月期)からは、投資事業特有のボラティリティと向き合いながらも、着実に営業利益を確保し、スタートアップエコシステムの中心地として存在感を高めている様子が浮かび上がってきました。今回は、経営戦略コンサルタントの視点から、巨大組織のアセットを未来へ繋ぐ同社の財務状況と戦略的深謀を、詳細な分析とともに見ていきましょう。
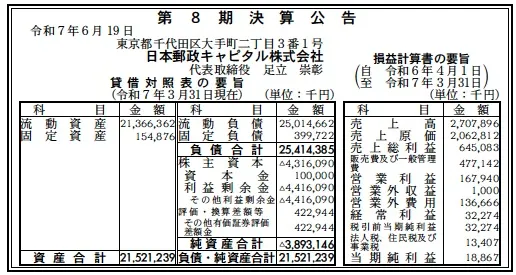
【決算ハイライト(第8期)】
| 資産合計 | 21,521百万円 (約215.21億円) |
|---|---|
| 負債合計 | 25,414百万円 (約254.14億円) |
| 純資産合計 | ▲3,893百万円 (約▲38.93億円) |
| 当期純利益 | 19百万円 (約0.19億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第8期の決算は、当期純利益19百万円を確保し、着実な黒字運営を継続しています。一方で、貸借対照表上では▲3,893百万円の純資産(債務超過)の状態にありますが、これは投資活動に伴う評価損の先行計上や、親会社からの機動的な資金調達(負債計上)を前提としたVC特有の成長過程であると推察されます。メルカリやSansanといった成功事例を輩出した実績は揺るぎなく、今後は蓄積されたポートフォリオのさらなる結実が待たれます。
【企業概要】
企業名: 日本郵政キャピタル株式会社
設立: 2017年
株主: 日本郵政株式会社(100%)
事業内容: スタートアップへの投資業務(シードからプレIPOまで)、経営・財務に関するコンサルティング、日本郵政グループとの事業シナジーの創出
【事業構造の徹底解剖】
同社の事業は「投資・共創プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔オールステージ・グローバル投資部門
「シード」から「プレIPO」まで、スタートアップのあらゆる成長段階に対応する投資活動を展開しています。数千万円から数十億円という柔軟なチケットサイズを持ち、国内市場のみならず、シリコンバレーなどのグローバルなイノベーション拠点にも食い込む投資パイプラインを構築しています。これにより、特定のフェーズに依存しない、リスク分散されたポートフォリオ運用を可能にしています。
✔バリューアップ・コンサルティング部門
単なる資金提供者に留まらず、日本郵政グループが持つ膨大なリソースを活用した事業支援を行っています。2万4千の郵便局ネットワークや物流インフラ、信頼の厚い顧客基盤をスタートアップへ提供することで、彼らの成長スピードを劇的に加速させる役割を担っています。これは「日本郵政にしかできない」付加価値であり、他VCに対する決定的な差別化要因となっています。
✔グループ・イノベーション推進部門
スタートアップの成長を通じて、親会社である日本郵政グループ自体の変革を促す役割も担っています。新しいテクノロジーやビジネスモデルを取り込むことで、郵便・物流、金融、不動産といった既存事業のDXを推進し、グループ全体の持続的な企業価値向上に寄与する「ストラテジック・キャピタル」としての機能を果たしています。
【財務状況等から見る経営環境】
✔外部環境
日本のスタートアップを取り巻く外部環境は、2026年3月の現在、政府が掲げる「スタートアップ育成5か年計画」の加速により、かつてないほど投資機会が豊富になっています。特にディープテックやウェルビーイング、地方創生といった領域への資金流入が目立ち、社会的課題を解決するテクノロジーへの期待が高まっています。一方で、グローバルな金融環境の不透明感から、IPO市場の選別は厳しさを増しており、イグジット戦略にはより高度な出口戦略の構築が求められています。その中で、日本郵政キャピタルが注目する「シリコンバレーを含むグローバル展開」は、国内市場の縮小を見据えた戦略的な一手と言えます。さらに、物流の2024年問題を経て、ラストワンマイルの自動化やロボティクス領域へのニーズは極限まで高まっており、同社が投資先として抱える物流・テック系スタートアップにとっては、社会実装のチャンスが大きく広がっている経営環境にあると考えられます。このような、国を挙げた支援と市場の厳しさが混在する中で、同社の「グループアセット活用能力」は、投資先の生存率を高める最強の防衛策かつ攻撃策となっていると推察されます。
✔内部環境
同社の内部環境における最大の強みは、資本金1億円に対して資産合計約215億円を運用する、日本郵政グループという圧倒的な後ろ盾による資金力と信頼性にあります。財務諸表を分析すると、売上高2,707百万円に対し、売上原価2,062百万円を差し引いた売上総利益は645百万円となっており、投資事業における収益化モデルが一定の成果を上げていることが伺えます。特に、販売費及び一般管理費を477百万円に抑制し、営業利益167百万円を確保している点は、少数精鋭のプロフェッショナル集団による効率的な組織運営の証左です。一方で、貸借対照表(BS)を見ると、利益剰余金が▲4,416百万円となっており、現時点では債務超過の状態にあります。これは、長期的な「共創」を優先するCVCとしての戦略的な判断、あるいは一部投資先の評価見直しによるものと推測されますが、親会社である日本郵政(100%出資)の経営基盤が極めて盤石であるため、事業の継続性に対する懸念は実質的に皆無に近いと言えます。むしろ、この債務超過は「未来への先行投資の証」としての側面が強く、保有する未上場株の潜在的なキャピタルゲインを考慮すれば、将来的なV字回復への布石を着実に打っている内部状況にあると見ることができます。
✔安全性分析
財務の安全性について、自己資本比率が約▲18.1%という数字だけを見れば、一般的な事業会社であれば警戒が必要な水準です。しかし、本法人は「日本郵政グループの戦略的投資部門」であり、資産合計21,521百万円の大部分が「流動資産(21,366百万円)」で構成されている点に注目すべきです。これは、投資用資金や即時性の高い資産が潤沢に確保されていることを意味しており、投資活動における機動力は極めて高いと評価できます。また、負債合計25,414百万円の多くが流動負債(25,014百万円)となっており、これはグループ内での資金調達スキームによるものと推察されます。すなわち、市場から直接借り入れるのではなく、グループの信用力の中で運用されているため、資金ショートのリスクは管理下にあります。税引前当期純利益32百万円を計上し、最終利益18百万円を残している事実は、厳しいマーケット環境下でも「損をしない運用」の規律が保たれていることを示しています。債務超過という外観はあるものの、グループの連結決算上での戦略的価値や、将来の時価評価による含み益の顕在化を想定すれば、実質的な財務健全性は確保されていると考えられます。むしろ、現在はこの高いレバレッジを活かして、どれだけ多くの「社会を変える種」を拾い上げられるかの勝負の時期であると推察されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
日本郵政グループが150年かけて築き上げた「2万4千の郵便局ネットワーク」という、他社が決して模倣できない物理的インフラと、国民からの圧倒的な信頼性が最大の強みであると考えられます。また、日本郵政株式会社の100%子会社という盤石な資金背景を活かし、シードからプレIPOまで、さらにシリコンバレーを含むグローバル規模で投資を展開できるスケールメリットを有しています。さらに、メルカリやSansanといったメガベンチャーを支援してきた実績と、投資先にグループのアセットを惜しみなく提供するバリューアップ体制が、トップレベルのスタートアップを惹きつける磁力となっていると推測されます。
✔弱み (Weaknesses)
巨大な親組織を持つゆえに、スタートアップ特有の超高速な意思決定スピードや破壊的な変化に対して、大企業的なガバナンスが時に調整コストとして働く可能性があることが課題として考えられます。また、現在は財務諸表上で債務超過の状態にあり、個別の投資案件における回収時期の遅延が、P/Lに直接的なプレッシャーを与えやすい構造にあると言えます。さらに、高度な専門性を要するベンチャーキャピタリストの確保と育成において、独自の報酬体系の構築や人材の流動性への対応が、中長期的な組織能力を維持する上でのハードルとなる可能性も推察されます。
✔機会 (Opportunities)
物流の2024年問題に端を発する、自動配送ロボットやAIによる最適化、ラストワンマイルの効率化といった「物流DX」領域の爆発的な市場拡大は、同社にとって最大の成長機会であると考えられます。また、地方創生が叫ばれる中、郵便局をハブとした地域密着型の新サービス(ヘルスケア、FinTech等)の需要は高まっており、投資先企業の技術を社会実装するフィールドが無限に広がっています。さらに、シリコンバレーをはじめとする海外拠点の活用により、世界の最先端技術を日本市場へ持ち込む「インバウンド・イノベーション」を主導できるチャンスも非常に大きいと推測されます。
✔脅威 (Threats)
世界的な金利動向や経済情勢の激変により、スタートアップの評価額(バリュエーション)が急落し、保有資産の減損リスクが高まることが最大の外部脅威であると考えられます。また、国内外の有力VCや事業会社による投資競争の激化により、優良案件へのエントリーコストが上昇する傾向にあります。さらに、既存の郵便・物流事業を脅かすような破壊的イノベーションが他所から発生した場合、グループ全体の戦略の見直しを迫られるリスクもあり、常に「自己否定」を伴う革新を投資を通じて行い続けなければならない厳しい環境にあると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
足元の戦略としては、既存のポートフォリオ企業のうち、特に上場が視野に入っているミドル・レイター期の企業に対するイグジット支援の最大化を図ると推測されます。第8期で黒字を確保した流れを加速させ、再投資のための原資を確保することで、債務超過の解消に向けた財務構造の改善を急ぐのではないでしょうか。同時に、物流DXや生成AI領域のシード案件に対して、日本郵政の現場を「実証実験の場(POCフィールド)」として積極的に開放する動きを強めると考えられます。例えば、郵便局を拠点とした自動配送ロボットの公道走行テストや、窓口業務のAI化を投資先と共に進めることで、早期に社会実装の実績を作り、投資先の企業価値を強制的に引き上げる「ハンズオン戦略」の質的向上を図るものと考えられます。まずは目に見える「共創事例」の積み上げによる、ブランド価値の再定義が最優先課題であると推察されます。
✔中長期的戦略
中長期的には、単なる「投資会社」から「共創プラットフォームの統合運営体」への進化を目指すと想像されます。これは、投資先企業の技術をグループの事業に組み込むだけでなく、スタートアップ同士を郵便局ネットワークというOS上で繋ぎ、新しい社会インフラを共同開発する「エコシステム・オーケストレーター」としての役割です。資産合計215億円という基盤をさらに拡大させ、日本郵政グループの枠を超えて、地域の自治体や他企業とも連携した「地域課題解決型ファンド」の組成なども視野に入ってくると考えられます。また、シリコンバレー拠点を核とした海外展開を深化させ、日本の優れた地方産品やサービスをグローバルに輸出するデジタル・サプライチェーンを構築することも、日本郵政が持つ「全国網」の価値を再定義する鍵となるでしょう。将来的には、保有資産のキャピタルゲインをグループ全体の成長原資とするだけでなく、投資を通じて得た「未来の知見」をグループの経営戦略そのものに反映させる、究極の「インテリジェンス・ハブ」への昇華を狙っているのではないかと推測します。
【まとめ】
日本郵政キャピタル株式会社の第8期決算は、同社が「巨象(日本郵政グループ)」を動かし、未来の産業を育むための強力なエンジンとして機能し始めていることを証明しています。資産215億円、当期純利益19百万円という数字の背後には、メルカリやSansanといった日本を代表する企業の成長を支え、次なるユニコーンを虎視眈々と狙うプロフェッショナリズムが息づいています。2026年3月の現在、世界はかつてないスピードで変化していますが、同社が目指す「それぞれの想いを紡ぎ、共創プラットフォームを実現する」というビジョンは、日本の停滞感を打破する数少ない希望の一つです。数字上の債務超過という一時の負荷は、日本という国全体の未来に対する、文字通りの「リスク・テイク」に他なりません。これからも、150年の信頼という土台の上に、若き起業家たちの創造力を掛け合わせ、私たちの想像を超える新しい「郵便局の姿」と「日本の未来」を共創してくれることを、コンサルタントの視点からも強く確信しています。
【企業情報】
企業名: 日本郵政キャピタル株式会社
所在地: 東京都千代田区大手町2丁目3番1号
代表者: 代表取締役社長 足立 崇彰
設立: 2017年11月1日
資本金: 100百万円
事業内容: スタートアップへの投資業務、経営及び財務に関するコンサルティング業務
株主: 日本郵政株式会社(100%)
