金融テクノロジーの進化が加速度的に進む2026年3月。キャッシュレス決済やデジタル給与の普及など、私たちの財布を取り巻く環境は劇的な変化を遂げています。しかし、その華やかなトレンドの最深部において、今もなお日本経済の「決済の根幹」を支え続けているのが口座振替という仕組みです。1977年の設立以来、半世紀近くにわたり代金回収のプロフェッショナルとして君臨し続けているのが、株式会社システム収納センター(SSC)です。公表された第49期決算(2025年3月期)の内容からは、JALカードや三菱UFJ銀行といった巨大なクライアントを支える圧倒的な信頼性と、ITアウトソーシングを通じて業務の「血管」を守り抜く同社の強靭なビジネスモデルが鮮明に浮かび上がってきました。92百万円という確かな純利益と、85%を超える驚異的な自己資本比率。経営戦略コンサルタントの視点から、この「決済インフラの守護者」が描く財務健全性と、未来への戦略的投資の真髄を徹底的に見ていきましょう。
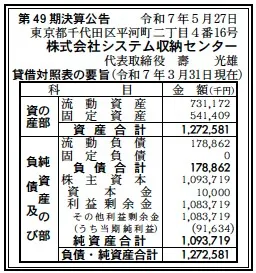
【決算ハイライト(第49期)】
| 資産合計 | 1,273百万円 (約12.7億円) |
|---|---|
| 負債合計 | 179百万円 (約1.8億円) |
| 純資産合計 | 1,094百万円 (約10.9億円) |
| 当期純利益 | 92百万円 (約0.9億円) |
| 自己資本比率 | 約86.0% |
【ひとこと】
第49期決算において、当期純利益92百万円を確保し、自己資本比率86.0%という極めて盤石な財務体質を維持しています。特筆すべきは固定負債が「ゼロ」である点であり、実質的に有利子負債に頼らない無借金経営を長年継続していることが伺えます。年間830万件を超える圧倒的なトランザクション量を背景に、極めて安定した手数料収益を基盤とした、理想的なストック型ビジネスモデルが完成されていると推察されます。
【企業概要】
企業名: 株式会社システム収納センター
設立: 1977年4月30日
事業内容: 口座振替代金回収「口振部長」の提供、システムインテグレーション、システムアウトソーシング。金融機関と企業を結ぶ決済代行サービスの草分け的存在です。
【事業構造の徹底分析】
同社の事業は「決済インフラを核としたBPO・システムソリューション」に集約されます。具体的には、以下の部門等で構成されています。
✔口座振替代金回収サービス「口振部長」
同社の収益の柱であり、全国の都市銀行から地方銀行、JA、信用組合にいたるまで、ほぼ全ての金融機関と網羅的に提携した代金回収サービスです。特長は「1件から」という柔軟な引受体制と、早期送金への対応です。独自のデータ作成ソフト「Billcollector」を無償提供し、煩雑な全銀協フォーマットへの変換負荷を顧客から取り除くことで、顧客接点を強力にグリップしています。設立以来30年以上無事故という実績は、金融業界において最強の参入障壁となっており、高単価かつ安定したリピート収益を生み出しています。
✔システムインテグレーションサービス(SI)
代金回収業務で培った膨大なノウハウを活かし、会員管理システムや売掛金管理システムの構築を支援しています。単なる開発に留まらず、決済データと企業の基幹業務をシームレスに繋ぐ「ラストワンマイル」のシステム統合を得意としています。経験豊富なエンジニアが、顧客の業務フローに合わせたオーダーメイドの開発を行うことで、システムベンダーとしての地位も確立。決済という「点」のサービスを、業務フローという「線」で支える高付加価値な事業部門となっています。
✔システムアウトソーシングサービス
高度なセキュリティ環境下でのデータ処理を請け負う事業です。インターネット環境の発達により、自社で大規模システムを保持しないニーズが増加する中で、同社のセーフティーな情報処理センターはTCO(総保有コスト)削減の切り札として機能しています。SSLや3DES方式を採用した「Web@Postman」など、TIS株式会社等の大手ITベンダーとの連携による強固な暗号化通信を完備。情報の重要性が極めて高い金融系データの処理を受託することで、参入障壁の高い「信頼のインフラ」を提供しています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在、国内の決済市場は、新NISAの普及に伴う投資用口座の引き落としや、サブスクリプションサービスの爆発的な増加により、口座振替の総件数は高止まりしています。マクロ的には、少子高齢化による人口減少が懸念される一方で、B2CビジネスのDX化が急速に進んでおり、クレジットカードを持っていない若年層や高齢層をターゲットにした「確実な回収手段」としての口座振替の再評価が進んでいます。一方で、Stripeなどの海外勢や国内のFinTechスタートアップがAPIを駆使した安価な決済代行を仕掛けていますが、同社が強みとする「JAや信組を含む全国金融機関との網羅性」や「大規模組織向けの個別BPO対応」は、依然として代替困難なポジションを維持しています。政府が進める「デジタル給与」や「公金受取口座の活用」といった政策動向も、決済網の高度化を促す好材料となっていると分析します。
✔内部環境
貸借対照表の数値を詳細に分析すると、資産合計1,273百万円のうち流動資産が731百万円、固定資産が541百万円と、非常にバランスの取れた資産構成となっています。流動資産には、日々の莫大な決済資金の還流を支える現預金が潤沢に保持されていると推察されます。固定資産の大部分は、堅牢なデータ処理センターや独自のソフトウェア資産であると考えられ、これが「先行投資を終えた高収益な基盤」として機能しています。内部的には、資本金10百万円に対し、利益剰余金が1,084百万円という、資本金の100倍を超える内部留保を積み上げている点が驚異的です。これは、過去の利益を過度に分配せず、システムの高度化とセキュリティ強化に投じ続けてきた堅実な経営姿勢の現れです。従業員数は小規模ながら、一人当たりの利益貢献度が極めて高い、筋肉質な組織構造であることが財務数値からも透けて見えます。
✔安全性分析
財務の安全性分析においては、全産業を見渡してもトップクラスの「超・安全企業」であると言えます。自己資本比率は約86.0%に達しており、負債合計179百万円のすべてが流動負債、つまり営業サイクルの中で発生する短期的な債務に留まっています。固定負債が「ゼロ」であることは、将来の金利上昇局面においても一切の支払利息リスクに晒されないことを意味しており、極めて強固な耐性を誇っています。流動比率は約409%という驚異的な数値を示しており、これは短期的な債務の支払いに対して現金を4倍以上保持していることを意味します。仮に世界的な金融危機やシステム障害による事業の一時停止が発生した際にも、外部からの支援を待たずに数年間にわたり全社員の雇用とインフラを維持できるほどの「現金の盾」を保持しています。この安全性こそが、JALカードや三菱UFJ銀行といった、一分の隙も許されない超大手クライアントが長期にわたりSSCをパートナーとして選び続ける最大の根拠となっていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
株式会社システム収納センターの最大の強みは、1977年の設立以来、金融機関のシステム黎明期から築き上げてきた「全国網羅的な提携ネットワーク」と、30年以上の無事故実績が裏付ける「圧倒的な社会的信頼」にあります。これに加えて、自社開発ソフト「Billcollector」をフックにした顧客の囲い込み戦略と、JAや信用組合といった地域密着型金融機関までをもカバーする唯一無二の網羅性は、新規参入企業が容易に模倣できない巨大な参入障壁です。また、自己資本比率86%という鉄壁の財務基盤は、不確実な経済状況下においても、次世代のセキュリティ投資やAIを活用した不正検知システムの導入をすべて自前資金で断行できる、強固な内部資源であると考えられます。
✔弱み (Weaknesses)
一方で、課題となる弱みは、収益源の大部分が口座振替という特定の決済手段に高度に集中している点にあります。中長期的なキャッシュレス社会の進展や、クレジットカード決済のポイント還元競争が加速する中で、口座振替という手段が相対的に陳腐化するリスクを孕んでいます。また、主要取引先が大手金融機関やその関連企業に一定の偏りを見せており、これらクライアントの経営戦略変更や内製化の動きが、同社の業績をダイレクトに左右する「顧客依存型リスク」も推察されます。少数精鋭の組織であるがゆえに、急激なシステムのデジタルシフト(API連携のフル開放等)への対応において、開発リソースのキャパシティが成長のボトルネックとなる可能性も否定できません。BtoC市場における直接的なブランド認知度は高くなく、新規市場開拓において「決済の裏方」としての立ち位置が内部的な制約要因となり得ると判断されます。
✔機会 (Opportunities)
外部環境における機会は、何と言っても「SaaS・サブスクリプション市場の裾野拡大」です。小規模な事業者や新興のオンラインスクール、自治体のサービスなど、月額制の集金ニーズはかつてないほど増大しており、同社の「1件から」という柔軟なサービス設計は絶好の成長機会となります。また、デジタル庁主導の「マイナンバー紐付け口座を活用した還付・受取の自動化」といった行政のDX化は、同社の決済インフラを公的領域へ拡張させるチャンスです。技術面では、AIを活用した振替不能データの自動マッチングや、入金予測アルゴリズムを導入することで、顧客企業の経理業務を劇的に効率化し、単なる代行業者から「ファイナンス・コンサルティング」へと付加価値を昇華させる余地も多分にあります。海外企業の日本進出に伴う決済代行受託も、有望な機会であると考えられます。
✔脅威 (Threats)
直面している脅威としては、金融機関各社が進める「銀行API」の完全開放と、それに伴うネオバンクや大手IT企業による直接決済サービスの台頭です。従来の全銀協フォーマットを介さない、より安価でリアルタイムな決済手段が一般化した場合、中抜きの危機に晒される根源的な脅威があります。また、サイバー攻撃の激甚化により、万が一のデータ漏洩が発生した際、ブランド信頼性が瞬時に崩壊するリスクは常に最大級の脅威として存在しています。将来的な労働人口減少に伴うITエンジニアの採用単価上昇は、現状の健全な財務を削る要因となります。さらに、激甚化する自然災害により、特定のデータセンターが物理的なダメージを受けた際の事業継続性も、インフラ企業としての重い責任として問われ続けていると判断されます。
【今後の戦略として想像すること】
✔短期的戦略
2026年度に向けた短期的フェーズにおいては、まず「DX活用による事務オペレーションの完全自動化と、SaaS事業者向けAPI連携の強化」が最優先課題になると推測されます。具体的には、紙の口座振替依頼書の処理をAI-OCRで完全にデジタル化し、顧客のリードタイムを現在の数日から数分単位に短縮することで、競合するFinTech企業に対するサービス優位性を盤石にすることです。同時に、第49期で計上した92百万円の利益を原資に、BillcollectorのWebブラウザ版を高度化させ、顧客がMacやモバイル端末からも容易にデータを送信できる環境を整備するはずです。また、JALカード等の既存大手顧客に対して、決済データに基づいた「会員属性分析」などのマーケティング支援機能を付加価値として提供し、ARPU(顧客一人当たり平均売上)の底上げを必達目標とする戦略が取られると考えられます。
✔中長期的戦略
中長期的には、単なる決済代行会社から「日本の小口金融データのハブ・プラットフォーマー」への進化を目指すのではないかと想像します。具体的には、49年にわたり蓄積してきた膨大な決済・属性データを、個人情報を秘匿した形で統計化し、企業の需要予測や自治体の政策立案を支援するデータサイエンス事業の確立です。これにより、決済手数料というフロー収益に加え、知財活用による安定したストック収益(DaaS:Data as a Service)を確立すべきでしょう。また、脱炭素社会を見据え、自社センターの100%再生可能エネルギー化と、紙の依頼書をゼロにする「フルデジタル・ペーパーレス・プロジェクト」を主導し、環境価値を付加した「エシカル・フィナンシャル・インフラ」としての地位を確立する戦略です。将来的には、国内での成功モデルをパッケージ化し、銀行口座が普及し始めた東南アジア諸国などの成長市場へ、日本の高信頼な「振替システム」を輸出するグローバル展開により、決済のデファクトスタンダードを狙う長期ビジョンが描かれているのではないでしょうか。
【まとめ】
株式会社システム収納センターの第49期決算は、日本の決済インフラを支える企業がいかにして「伝統の守り」から「攻めの価値創造」へと転換すべきか、その道標を示しています。純利益92百万円、自己資本比率86%という数字は、同社が提供する「信頼」と「確実性」が、いかなる時代の嵐が来ようとも揺るがない強力な資産であることを証明しています。この盤石な財務基盤は、これから訪れる不確実なFinTech革命期において、勇気を持って未知の領域へ踏み出すための最強の盾となるでしょう。同社の社会的意義は、単に金を移動させることではなく、企業と個人を結ぶ「約束」を物理的な形にして守り抜き、日本経済の毛細血管を一秒の淀みもなく健やかに保つことにあります。2030年に向けて、決済がより透明に、より意識されないものへと進化するとき、その中心には必ずやSSCが磨き上げた、誠実な汗と緻密な知恵が詰まった「デジタルの光」があることを確信しています。その歩みを、私たちはこれからも大きな期待を持って注視していきたいと思います。
【企業情報】
企業名: 株式会社システム収納センター
所在地: 東京都千代田区平河町2-4-16 平河中央ビル5階
代表者: 代表取締役 壽 光雄
設立: 1977年4月30日
資本金: 10百万円
事業内容の詳細: 口座振替代金回収サービス、システムインテグレーション、システムアウトソーシング
