私たちの日常にすっかり溶け込み、生活の「ライフライン」とも呼べる存在となったコンビニエンスストア。その棚に並ぶおむすびやお弁当、サンドイッチが、常に「安全」で「美味しい」状態で届けられる背景には、高度な製造技術と緻密な物流網を支えるプロフェッショナル集団の存在があります。今回注目するのは、1995年の創業以来、関西・北陸・九州を拠点にコンビニエンスストア向け中食(なかしょく)製造の最前線を走り続けてきた株式会社ポオトデリカトオカツです。日清製粉グループという強固なバックボーンを持ちながら、時代の変革に合わせてDX推進やサステナブルな工場運営に挑む同社。第30期という節目の決算において、どのような財務基盤を築き、次なる成長戦略を描こうとしているのか。2025年7月に公開された決算公告から、食のインフラを支える同社の経営実態を読み解いていきましょう。
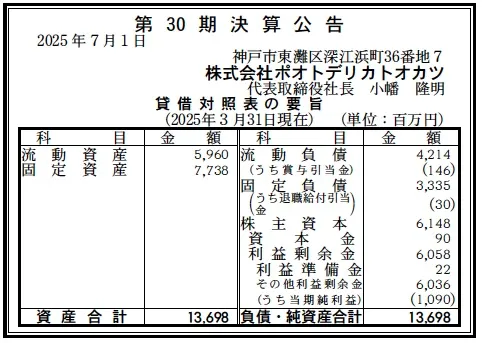
【決算ハイライト(第30期)】
| 資産合計 | 13,698百万円 (約137.0億円) |
|---|---|
| 負債合計 | 7,549百万円 (約75.5億円) |
| 純資産合計 | 6,148百万円 (約61.5億円) |
| 当期純利益 | 1,090百万円 (約10.9億円) |
| 自己資本比率 | 約44.9% |
【ひとこと】
第30期決算は、売上高272億円に対し当期純利益10.9億円という、食品製造業としては極めて高い収益性を発揮しています。自己資本比率も約45%と安定しており、利益剰余金が60億円を突破するなど、長年の堅実経営が結実した内容です。日清製粉グループ入りした2019年以降、グループシナジーを活かしたコスト最適化と高付加価値化が加速している印象を受けます。
【企業概要】
企業名: 株式会社ポオトデリカトオカツ
設立: 1995年6月
株主: トオカツフーズ株式会社(日清製粉デリカフロンティア子会社)
事業内容: コンビニエンスストア向け米飯加工食品(弁当・おにぎり等)およびチルド加工食品(調理パン・サラダ等)の製造販売。
【事業構造の徹底解剖】
同社の事業は「コンビニ向けフレッシュ・デイリーフード製造事業」に集約されます。具体的には、以下の部門等で構成されています。
✔米飯加工食品部門
お弁当、おにぎり、寿司といった、コンビニエンスストアの主力商品を製造しています。1日24時間365日稼働の体制で、炊飯から盛り付けまでを徹底した温度・衛生管理(HACCP)のもとで行い、地域の「食の安心」を支える中核部門です。季節やトレンドに合わせた迅速な商品開発力が最大の武器となっています。
✔チルド加工食品部門
調理パン、サンドイッチ、惣菜、サラダなどを手掛けています。鮮度が命となるこれらの製品において、同社は関西・北陸・九州に展開する5つの自社工場とセンターを駆使し、製造から配送までを最短距離で結ぶロジスティクス網を構築しています。健康志向の高まりに応じた低カロリーメニュー等の高付加価値商品も強化しています。
✔高齢者向け・新規チャネル事業
神戸第二工場を中心に、高齢者向け宅配弁当の受託製造などを行っています。既存のコンビニ向けリソースを転用しつつ、少子高齢化という社会課題に対応した「ケアフード」の領域まで事業を拡張しており、将来的な市場変動に強い多角的なポートフォリオを形成しています。
【財務状況等から見る経営環境】
✔外部環境
中食業界を取り巻く外部環境は、共働き世帯の増加や単身世帯の拡大により、簡便な食事へのニーズが恒常的に高まっています。一方で、原材料費やエネルギーコストの激しい変動、さらには「物流2024年問題」に伴う輸送コストの増大は、製造・物流を一気通貫で行う同社にとって深刻な収益圧迫要因となります。また、深刻な人手不足は工場運営における最大の課題であり、外国人材の活用や自動化への投資が不可欠な状況です。環境規制の強化に伴い、プラスチック容器の削減や食品ロスの低減といったSDGsへの対応も、単なる社会的責任を超え、取引先であるコンビニ大手からの選定基準として重要度を増しています。インバウンド需要の回復による観光地エリアの販売増という追い風を掴みつつ、これら構造的なコスト増をいかに「生産性向上」で吸収できるかが、業界全体の生死を分けるマクロ的な競争条件になると考えられます。
✔内部環境
内部環境を分析すると、同社の強みは「日清製粉グループ」としての資本力・原料調達力と、創業以来培ってきた「地域密着型の高効率な生産体制」の融合にあります。財務面では、固定資産7,738百万円に対し流動資産5,960百万円と、重厚な製造設備を自社で抱えつつも、機動的な運転資金を確保できている理想的な資産構成です。負債の部では、流動負債4,214百万円に対し流動資産がそれを上回っており、短期的な支払い能力に懸念はありません。注目すべきは利益剰余金が6,058百万円まで積み上がっており、1,700名を超える従業員(パート含む)を抱えながら、当期純利益で10億円超を稼ぎ出す「高い労働生産性」を実現している点です。代表の小幡社長が掲げるDX推進による業務改善が現場レベルで浸透しており、デジタル技術を駆使したロス削減や工程管理の緻密化が、この高い利益率を支える内部要因となっていると推察されます。
✔安全性分析
財務の安全性を測る自己資本比率は約44.9%であり、製造業としての合格ラインを大きく上回る健全な水準を維持しています。負債合計7,549百万円に対し、純資産合計6,148百万円というバランスは、外部資本を適度にレバレッジとして活用しつつも、自立的な経営基盤を失わない「攻守のバランス」が取れた状態です。固定負債3,335百万円の多くは、最新鋭の工場新設に伴う設備資金と思われますが、年間10億円規模の純利益を創出できていることから、債務償還能力は極めて高いと言えます。また、退職給付引当金が30百万円と従業員規模に比して小さく、賞与引当金も146百万円適切に計上されており、将来の不確実な支出に対する備えと、現場への適切な利益還元が財務上で担保されています。親会社とのCMS(キャッシュ・マネジメント・システム)を通じた資金効率の極大化も期待でき、倒産リスクは極小、かつ新規設備投資への余力も十分に保持していると判断されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、日清製粉グループという世界的な食のインフラ企業の後ろ盾を得た「原料調達から製品開発までの垂直統合力」です。関西・北陸・九州を網羅する5拠点体制により、震災等のリスク分散と広域配送能力を兼ね備えています。また、HACCP導入による世界基準の衛生管理と、1995年の創業から磨き続けたおにぎり・弁当の「美味しさを封じ込める」独自の調理ノウハウは、コンビニ各社との強固な信頼関係の礎となっており、安定的な受注を支える無形の資産であると考えます。
✔弱み (Weaknesses)
一方で、売上高の大部分が特定のコンビニエンスストア向けに依存している「シングルチャネル・リスク」が潜在的な弱みです。取引先の店舗戦略やマージン設定の変更がダイレクトに同社の収益を左右する構造であり、自社ブランドでの直接販売や異業種への販路拡大が限定的である点は課題です。また、1,700名超の従業員のうち、パート社員が約84%を占める労働集約的なモデルは、最低賃金の引き上げや採用難といった労務コストの変動に極めて脆弱であり、人件費高騰を価格に転嫁しきれない場合、利益率が急激に悪化する懸念があると推測されます。
✔機会 (Opportunities)
外部環境における最大の機会は、高齢者人口の増加に伴う「配食サービス」の市場拡大です。既に神戸第二工場で培った宅配弁当のノウハウを他地域へ横展開することで、コンビニ以外の収益柱を太くするチャンスがあります。また、DXによる完全自動化ラインの導入やAIによる需要予測の精緻化は、食品ロスと人件費を同時に削減する大きな利益改善の機会です。さらに、日清製粉グループ内の他社(トオカツフーズやノムラフーズ等)との連携深化により、冷凍技術を活用した「長寿命な中食商品」の開発や海外輸出など、従来の「フレッシュ」の枠を超えた新市場開拓の余地が広がっています。
✔脅威 (Threats)
最大の脅威は、コンビニ各社による「製造の内製化(自社直営工場の拡大)」や、さらなる他社との再編に伴うシェアの奪い合いです。また、燃料・電力コストの恒常的な上昇や、国際情勢の不安定化による原料価格のさらなる高騰は、固定単価の契約が多い中食ビジネスにとって致命的な収益圧迫要因となります。さらに、若年層のコンビニ離れや、ドラッグストア・スーパーによる低価格な惣菜攻勢といった「業態を超えた競争激化」も、長期的な需要基盤を揺るがす恐れがあると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
まずは、今回の黒字決算で確保したキャッシュを原資に、既存5工場への「AI検品システム」や「自動盛り付けロボット」の先行導入を加速させ、人手不足と人件費高騰への耐性を強めることが最優先です。具体的には、パート社員の作業を単純化・省人化し、1人あたりの生産性を10%以上引き上げることで、利益率のさらなる向上を目指すと推察されます。また、原材料価格の変動に対しては、日清製粉グループの集中購買機能をより積極的に活用し、サプライチェーン全体でのコスト削減を徹底すべきでしょう。さらに、インバウンド対応として、主要駅・空港至近のコンビニ店舗向けに、訪日客に人気の高い高級具材のおむすびや、多言語対応パッケージ商品の供給を強化し、単価アップによる増収を狙う戦略が有効であると考えられます。
✔中長期的戦略
「コンビニの裏方」から「総合中食ソリューション・プロバイダー」へのリポジショニングを掲げ、B2B2CからB2B2C+D2Cへの事業構造転換を狙う戦略が考えられます。具体的には、関連会社のノムラフーズが持つ冷凍技術と自社の大量生産能力を融合させ、賞味期限の長い「ロングライフ・チルド惣菜」や「冷凍個食パック」を開発し、ドラッグストアや海外市場、さらには自社ECサイトを通じた直接販売へと販路を多角化すべきでしょう。財務面では、純資産61億円という盤石な基盤を背景に、地域の中小惣菜メーカーや物流企業の買収(M&A)を検討し、特定地域でのドミナント戦略をさらに強固にすることが推察されます。「ゆとりづくり、おいしく応援」というメッセージを体現すべく、単に「作る」だけでなく、食を通じた「健康」や「持続可能性」という価値をデータで証明し、取引先から「選ばれ続ける戦略的パートナー」としての地位を不動のものにすることが、次の30年を生き抜く核心的な戦略になると提示します。
【まとめ】
株式会社ポオトデリカトオカツの第30期決算は、自己資本比率44.9%、当期純利益1,090百万円という、中食業界のリーダーにふさわしい盤石な内容でした。1995年の創業から30年、同社は一貫して日本のライフスタイルの変化に寄り添い、安全で美味しい食を届け続けてきました。日清製粉グループという大きな翼を得た今、同社は単なる製造会社を超え、社会の課題を解決する「食のプラットフォーム」へと進化しようとしています。人口減少や人手不足といった困難な課題を、DXと情熱でいかに乗り越えていくのか。地域に根ざしながら世界を見据える同社の挑戦は、地方から日本の食文化を再定義する大きな可能性を秘めています。今回の好決算を足場に、同社が描く「おいしい未来」が、次なる30年も私たちの日常を豊かに彩り続けてくれることを確信しています。
【企業情報】
企業名: 株式会社ポオトデリカトオカツ
所在地: 兵庫県神戸市東灘区深江浜町36-7
代表者: 取締役社長 小幡 隆明
設立: 1995年6月16日
資本金: 9,000万円
事業内容の詳細: 米飯加工食品(弁当・おにぎり・寿司等)およびチルド加工食品(調理パン、惣菜・サラダ等)の製造販売。
株主: トオカツフーズ株式会社(日清製粉デリカフロンティア連結子会社)
