医療の最前線を支える機器の供給において、単なる製品の提供を超えた「価値の連鎖」を創出することが、現代の医療産業には求められています。東京都港区、品川の地に拠点を置く株式会社APEXホールディングスは、2020年の設立以来、複数の医療機器専門会社を束ねる司令塔として、日本の医療インフラを根底から支える挑戦を続けています。高齢化社会が加速し、医療現場のデジタル化や効率化が急務となる2026年現在、同社のようなホールディングス体制が果たすべき役割は、グループ全体の戦略的なリソース配分と、地域に密着した各子会社の専門性を融合させることに他なりません。本記事では、第6期決算公告の数字を紐解きながら、同社が描く「命と医療を支える未来」に向けた経営基盤の現状と、今後の持続的な成長に向けた戦略的示唆について、専門的な視点から多角的に見ていきましょう。
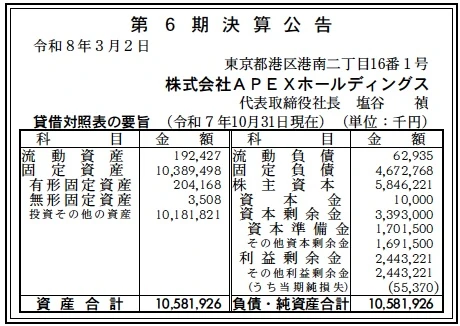
【決算ハイライト(第6期)】
| 資産合計 | 10,582百万円 (約105.8億円) |
|---|---|
| 負債合計 | 4,736百万円 (約47.4億円) |
| 純資産合計 | 5,846百万円 (約58.5億円) |
| 当期純損失 | 55百万円 (約0.6億円) |
| 自己資本比率 | 約55% |
【ひとこと】
第6期の決算公告によれば、総資産10,582百万円という巨大な資本を有しながら、自己資本比率55%という極めて盤石な財務基盤を維持しています。当期純損失は55百万円計上されていますが、これは持株会社としてのグループ運営コストや、成長に向けた先行投資によるものと推察されます。特に「投資その他の資産」に10,182百万円が計上されている点は、子会社への積極的な投資姿勢を如実に示しており、グループ全体のポテンシャルは非常に高いと考えられます。
【企業概要】
企業名: 株式会社APEXホールディングス
設立: 2020年9月
事業内容: 医療機器の販売・修理を行う複数の子会社を擁するグループの経営管理、資金管理、戦略策定、およびコンプライアンス推進。医療現場のニーズに応える高品質なソリューションをグループ一体となって提供しています。
【事業構造の徹底解剖】
同社の事業は「医療機器プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔グループ経営管理・戦略策定部門
ホールディングスの中心機能として、グループ全体の経営資源の最適配分を担っています。具体的には、株式会社APEXや株式会社アペックス・インターナショナルなどの事業子会社がそれぞれの地域や専門領域(動物用医療機器含む)で高いパフォーマンスを発揮できるよう、長期ビジョンの策定や資金調達、コンプライアンスの統括を行っています。少数の精鋭スタッフによって運営されるこの部門は、グループの意思決定の迅速化と、各拠点の専門性の融合を促進するハブとしての役割を果たしています。
✔広域医療機器ソリューション部門
東京、新潟、そしてインターナショナルと多角的に展開する子会社を通じて、全国的な供給網を構築しています。各地域の子会社は、単なる医療機器の販売に留まらず、高度な技術が要求される修理・メンテナンス体制を自社で保有しており、医療現場のダウンタイムを最小化する価値を提供しています。地域ごとの市場ニーズをホールディングスが吸い上げ、共通の戦略に反映させることで、全国一律の品質と地域密着のスピード対応を両立させている点が同社の大きな強みと言えます。
✔専門・特殊領域支援部門
アペックス・インターナショナルを通じた動物用医療機器の販売や、アペックス・インターナショナル新潟における医薬品・医薬部外品の取り扱いなど、特定の専門領域へのアプローチを強化しています。人間の医療機器販売で培ったノウハウを動物医療へ転用するなど、グループ内での技術的・ノウハウ的シナジーを積極的に創出しており、多角的なポートフォリオを形成することで、市場変動リスクの分散と新たな収益源の確保を同時に進めています。命を預かるあらゆる現場に対応するこの姿勢は、同社のビジョンである「健康寿命の延伸」に直結する重要な事業領域であると考えられます。
【財務状況等から見る経営環境】
✔外部環境
医療機器業界を取り巻くマクロ環境は、2026年現在、大きな転換期を迎えていると推察されます。まず、少子高齢化の進展に伴い医療・介護需要は長期的に拡大基調にありますが、一方で社会保障費の抑制圧力による診療報酬の改定や、医療機器の価格改定が業界全体の収益性に影響を及ぼしています。しかしながら、病院経営の効率化を目指したDX(デジタルトランスフォーメーション)の推進や、在宅医療へのシフトといった新たな潮流は、高度な管理機能を備えた最新機器への需要を創出しています。また、海外からの輸入に頼る機器も多いため、近年の為替相場の変動や国際的なサプライチェーンの安定性確保は、同社のようなサプライヤーにとって重要な経営課題となっています。一方で、動物医療市場の拡大や、予防医療への意識の高まりといったプラス要因も顕在化しており、従来の「治療」中心から「ケアと管理」を網羅する広範なソリューション提供が求められる時代へと移行しているものと考えられます。このような動向の中で、グループとして一括して戦略を立てられるホールディングス体制の優位性は、今後さらに高まっていくと推測されます。
✔内部環境
同社の内部環境を詳細に分析すると、ホールディングスという性質上、非常に「資産の構成」が特徴的であることが分かります。資産合計10,582百万円のうち、有形固定資産が204百万円程度であるのに対し、投資その他の資産が10,182百万円と圧倒的な比重を占めており、これはグループ各社の株式や長期的な運用資金が極めて強固であることを示しています。従業員数5名というスリムな体制で、100億円規模の資産ポートフォリオを管理していることは、組織運営の極めて高い効率性を示唆しています。コスト構造に目を向けると、第6期において55百万円の当期純損失を計上していますが、利益剰余金は2,443百万円と多額に蓄積されており、単年度の損失が経営の屋台骨を揺るがすような状況では全くありません。むしろ、グループとしての将来の収益基盤を強化するための先行的な研究開発支援や、子会社の営業基盤拡充に向けた資金提供を積極的に行っている結果であると解釈するのが妥当です。代表者の塩谷氏を中心としたリーダーシップのもと、「誠実なサービス」という行動指針がグループ末端まで浸透していることも、見えない内部資本としての強固な信頼基盤となっていると推察されます。
✔安全性分析
財務の安全性を貸借対照表(BS)の観点から深く洞察すると、同社の健全性は極めて高いレベルにあります。まず、自己資本比率は約55%と製造・卸売業の平均を大きく上回っており、資本の半分以上を自前で調達している点は特筆すべき点です。負債の部を見ると、流動負債が63百万円と極端に少なく、対して流動資産は192百万円確保されているため、短期的な支払能力を示す流動比率は約305%という驚異的な数値を示しています。これは資金繰りに一切の懸念がないことを意味しています。一方で、固定負債として4,673百万円が計上されていますが、これの多くはグループ全体の戦略的な投資に向けた長期借入金や社債であると推測され、固定資産(主に投資資産)が10,389百万円とそれを大幅に上回っていることから、長期的な資産と負債のバランスも極めて健全です。総資産100億円超という規模でありながら、過度なレバレッジを避け、余裕を持った財務運営を行っている姿勢は、命に関わる製品を扱う企業としての「誠実さ」や「信頼」を重んじる経営哲学の表れであると考えます。万が一の景気変動や医療制度の急変に対しても、この厚い資本がクッションとなり、事業継続を揺るぎないものにしていると推察されます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、100億円を超える圧倒的な総資産に裏打ちされた投資余力と、自己資本比率55%という盤石な財務基盤にあります。さらに、東京や新潟といった広域にわたる拠点ネットワークと、人間の医療機器から動物用、さらには医薬品まで網羅する多角的な事業ポートフォリオを保持しており、グループ各社の専門性を融合させた柔軟なソリューション提案が可能です。品川駅から徒歩1分という好立地に本社を構えることで得られる情報収集の迅速さと、少数精鋭による意思決定のスピードも、変化の激しい医療業界においては強力な武器となっていると考えられます。
✔弱み (Weaknesses)
一方で、直近の決算で55百万円の当期純損失を計上している事実は、ホールディングス単体としての収益モデルがまだ確立途中であるか、あるいは子会社からの配当流入を上回る管理コストや投資が発生していることを示唆しています。また、従業員数が5名という極めてスリムな組織体制は、個々のメンバーへの業務負荷が高まりやすいというリスクを孕んでおり、グループ規模の拡大に合わせた本部機能の質的・量的強化が今後の課題になると推察されます。加えて、主要な資産が投資資産に偏っているため、子会社の業績不振がダイレクトにホールディングスの評価損に繋がりやすい構造も考慮すべき点です。
✔機会 (Opportunities)
外部環境においては、医療DXの加速や、AIを活用した診断支援機器などの次世代デバイスの普及が、新たな市場機会を創出しています。また、ペットを家族の一員として扱う「コンパニオン・アニマル」市場の拡大は、アペックス・インターナショナルが手掛ける動物用医療機器事業にとって大きな成長の追い風となります。地域医療の再編に伴う病院の集約化や新設プロジェクトも、グループ全体での一括導入やメンテナンス契約の獲得に向けた絶好の機会であり、持続可能な医療環境の構築を支援するパートナーとしての役割をさらに強化できるチャンスが広がっていると考えられます。
✔脅威 (Threats)
直面している脅威としては、診療報酬のさらなる引き下げによる医療機関の購買力低下や、医療機器に対する薬機法等の規制強化による製品導入コストの上昇が挙げられます。また、世界的な半導体不足や物流コストの高騰といったサプライチェーンのリスクは、製品の安定供給に直接的な打撃を与える可能性があり、同社のような商社機能を併せ持つグループにとっては恒常的なリスクとなります。競合他社による大型のM&Aやデジタルプラットフォームの台頭も、既存の販売チャネルの優位性を揺るがす恐れがあるため、常に最新の技術動向と市場の変化に注意を払う必要があると推察されます。
【今後の戦略として想像すること】
(SWOT分析の結果を踏まえ、強固な財務基盤を「攻め」の姿勢に転換し、弱みを補完しながら機会を確実に捉えるための戦略を考察します。)
✔短期的戦略
短期的には、100億円規模の投資余力を活かした「グループシナジーの最大化」と「DX支援による顧客エンゲージメントの強化」が優先されると推測します。具体的には、各子会社が持つ顧客データを統合し、ホールディングス主導でクロスセルの仕組みを構築することで、地域を跨いだ効率的な営業活動を支援することが考えられます。また、当期純損失の原因を詳細に分析し、本部コストの最適化を図るとともに、子会社への修理技術指導やコンプライアンス研修を一括して行うことで、グループ全体のサービス品質の底上げとコスト効率の両立を目指すでしょう。医療機関側が直面している「人手不足」という課題に対し、機器の導入だけでなく、業務フローのデジタル化提案をセットで行う「ソリューション型営業」への転換を子会社に促すことで、短期間での収益性改善とシェア拡大を狙われるのではないかと推察します。
✔中長期的戦略
中長期的には、蓄積された2,443百万円の利益剰余金を原資とした「新たな事業領域への戦略的投資」と「次世代医療プラットフォームの構築」が大きな鍵を握ると推察されます。現在の販売・修理という枠組みを超え、予防医療や遠隔診療、あるいは再生医療といった成長分野において、独自の技術を持つスタートアップ企業との提携やM&Aを積極的に進めることで、ポートフォリオのさらなる高度化を図ることが考えられます。特に動物医療分野でのシェア拡大は、人間の医療との橋渡し(ワンヘルス)の観点からも有望な領域であり、医薬品販売を含めた「トータル・ヘルスケア・パートナー」としての地位を確立されるでしょう。また、5名という少数組織から、各専門領域を統括するリーダー人材を内部で育成・輩出する仕組みを作り上げることで、組織の持続可能性を高めていくことも重要です。2020年の創業から続く「伝統と信頼」を守りつつ、最新のデジタル技術を融合させた独自のビジネスモデルを確立することで、10年後、20年後の日本の医療環境を支える不可欠な企業体へと進化される姿が目に浮かびます。
【まとめ】
株式会社APEXホールディングスの第6期決算と事業ビジョンを俯瞰して感じるのは、100億円を超える資産規模という「量」の強さと、自己資本比率55%という「質」の強さが同居しているという事実です。一見すると55百万円の損失はネガティブに映るかもしれませんが、その背景にはグループの長期的な繁栄を見据えた戦略的な投資姿勢が見え隠れしており、経営陣の「未来への確信」が感じられます。品川から発信されるグループの戦略は、東京、新潟といった各拠点の現場力と融合し、複雑化する医療ニーズに対する最適解を導き出しています。「命と医療を支える未来へ」というビジョンは、単なる言葉ではなく、強固なBS(貸借対照表)によって裏打ちされた覚悟の表れです。これからの100年を見据え、社会の健康と幸せに貢献し続ける同社の歩みは、日本の医療機器業界におけるホールディングス経営の成功モデルとして、今後ますます重要な地位を占めていくに違いありません。私たちは今、真のパートナーとして進化し続けるAPEXグループの、大いなる飛躍の序章を目にしているのです。
【企業情報】
企業名: 株式会社APEXホールディングス
所在地: 東京都港区港南二丁目16番1号
代表者: 代表取締役社長 塩谷 禎
設立: 2020年9月
資本金: 1,000万円
事業内容: グループ全体の経営管理、資金管理、戦略策定、コンプライアンス推進。医療機器販売・修理を手掛ける複数の事業子会社を統括。
