地域経済の屋台骨を支える企業には、安定した収益基盤と、その土地の個性を活かした独自の付加価値提供という二つの側面が求められます。今回注目するのは、香川県を拠点に多角的な食のビジネスを展開するシコク・フーズ商事株式会社です。同社は大手ハンバーガーチェーン「モスバーガー」のフランチャイジーとして安定した店舗運営を継続する一方で、地元の伝統的な食文化である「骨付鳥」を承継し、ECサイトやキッチンカーを通じて全国へ発信する「地域ブランドの担い手」としての顔も併せ持っています。2026年3月に公開された第33期決算公告(2025年12月31日現在)を読み解くと、そこには盤石な財務体質と、次なる成長への布石が見て取れます。四国化成グループの一翼を担う同社が、成熟した外食産業の中でどのような立ち位置を築き、どのような戦略を描こうとしているのか、経営戦略コンサルタントの視点から深く考察していきます。
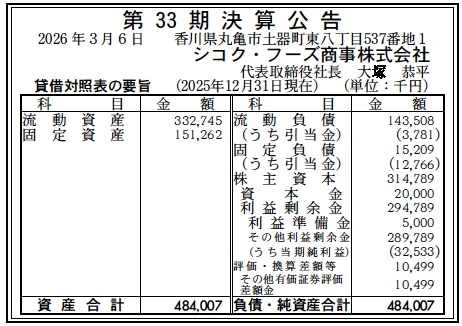
【決算ハイライト(第33期)】
| 資産合計 | 484百万円 (約4.8億円) |
|---|---|
| 負債合計 | 159百万円 (約1.6億円) |
| 純資産合計 | 325百万円 (約3.3億円) |
| 当期純利益 | 33百万円 (約0.3億円) |
| 自己資本比率 | 約67.2% |
【ひとこと】
第33期の決算を拝見した第一印象は、「非常にバランスの取れた健全経営」という点です。流動資産が流動負債の2.3倍を超えており、資金繰りの余裕が数字から明確に伝わってきます。また、フランチャイズ運営と独自ブランドの卸売・ECという異なる利益率の事業を組み合わせることで、外部環境の変化に強いポートフォリオが構築されていると推察します。
【企業概要】
企業名: シコク・フーズ商事株式会社
設立: 1993年
株主: 四国化成ホールディングス株式会社
事業内容: ハンバーガーショップ(モスバーガー)の運営、贈答用品・生活用品・災害備蓄品の販売、地域名産品の卸売・EC運営
https://www.shikoku.co.jp/company/group/shikoku-food/
【事業構造の徹底解剖】
同社の事業は「フードサービス事業」と「商事事業」の二本の柱に集約されます。具体的には、以下の部門等で構成されています。
✔フードサービス事業
株式会社モスフードサービスのフランチャイジーとして、香川県内に「丸亀店」「宇多津店」「高松レインボー店」「フレスポ高松店」の4店舗を展開しています。モスバーガーという高い品質基準とブランド力を活用し、地域密着型の店舗運営を行うことで、安定的かつ予測可能なキャッシュフローを生み出し、経営の安定基盤としての役割を担っていると考えられます。特に香川県内での主要エリアを網羅している点は、オペレーションの効率化や人材活用の面でも優位に働いていると推察します。
✔商事事業(地域ブランド・EC・卸売)
昭和49年創業の地元の名店「藤ちゃん」の味を継承した「おやわか骨付鳥」を中心に、香川県の名産品(オリーブ牛、讃岐うどん、フルーツ等)の販売を行っています。自社ECサイト「シコクフーズオンラインストア」を通じたBtoC販売に加え、百貨店や高級贈答店への卸売、さらにはキッチンカーによる全国展開など、流通経路が非常に多角化されています。単なる代理店業務に留まらず、伝統の味の継承という「ストーリー性」を付加価値として提供している点が大きな特徴です。
✔ライフソリューション・防災事業
贈答用品や生活用品に加え、災害備蓄品の販売も手掛けています。四国化成グループとしての信頼背景を活かし、法人顧客や自治体等のニーズに応えるビジネスモデルを構築していると考えられます。景気動向に左右されにくい備蓄品需要を取り込むことで、フードサービス事業の補完的な役割を果たし、事業ポートフォリオの安定性をさらに高めていると推測されます。
【財務状況等から見る経営環境】
✔外部環境
外食・流通業界を取り巻くマクロ環境は、原材料価格の高騰やエネルギーコストの上昇、さらには深刻化する人手不足といった厳しい課題に直面しています。特にフードサービス事業においては、最低賃金の引き上げが営業利益を圧迫する要因となりますが、同社が運営するモスバーガーのような「高付加価値・高品質」を標榜するブランドは、価格改定に対する消費者の理解を得やすい傾向にあります。また、香川県の観光需要、特に「うどん県」としてのブランド力に加え、「骨付鳥」が全国的な知名度を獲得している点は、商事事業にとって大きな追い風となっています。インバウンド需要の回復や、ふるさと納税を含めた地域特産品への関心の高まりは、地方に拠点を置く同社にとって、市場機会の拡大を意味していると考えられます。一方で、少子高齢化による地域人口の減少は中長期的な脅威であり、県内店舗の商圏維持と、県外・全国を対象としたEC・卸売の拡大というバランス取りが極めて重要になる時期に差し掛かっていると分析します。
✔内部環境
同社の最大の強みは、四国化成グループという強固な資本・組織背景を持ちながら、機動的な事業展開を可能にする独立した経営体制を有している点にあります。内部リソースに目を向けると、単なる「販売店」ではなく、骨付鳥の伝統継承に見られるような「コンテンツ開発力」を有していることが際立っています。キッチンカーによる実演販売は、全国各地での認知度向上と、店舗を構えずに市場開拓を行うテストマーケティングの役割を同時に果たしており、低コストで高い宣伝効果を生み出していると推察します。また、ECサイトの運営においては、単一商品ではなく「オリーブ牛」や「大西しょうゆ豆」など地域の有力ブランドと組み合わせたセット販売を行うことで、客単価の向上と「香川・四国のセレクトショップ」としての地位を確立しています。従業員教育の面でも、モスバーガーの厳しい運営基準をクリアし続けているノウハウは、他事業の接客や品質管理にもポジティブな影響を与えていると考えられ、組織全体のオペレーション能力の高さがうかがえます。
✔安全性分析
財務面での安全性は、極めて高い水準にあると評価できます。自己資本比率が約67.2%という数字は、設備投資や在庫を抱える必要がある流通・小売業としては非常に優れた数値です。BS(貸借対照表)を詳細に見ると、流動資産332百万円に対し、流動負債は143百万円に留まっており、流動比率は約232%に達しています。これは、短期的な支払い能力に全く不安がないことを示しており、不測の事態や急激な景気変動に対する耐性が非常に強いことを物語っています。固定負債が15百万円と極端に少なく、利益剰余金が294百万円積み上がっている点からも、これまでの堅実な経営姿勢が読み取れます。資本金20百万円に対して純資産が325百万円に達している事実は、長年にわたる着実な利益の蓄積の結果であり、新たな事業への投資や店舗のリニューアル、あるいはM&Aによる事業拡大を検討する上での十分な「攻めの余力」を担保していると考えられます。借入金に依存しない無借金経営に近い状態を維持していることは、金利上昇局面においてもリスクを最小化できる大きな強みと言えるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社は四国化成ホールディングスの100%子会社という強固な信用基盤を有しており、低コストでの資金調達やグループ内のシナジー享受が可能です。また、モスバーガーという強力なフランチャイズブランドの運営ノウハウと、「おやわか骨付鳥」という独自の地域特産ブランドを併せ持っている点は大きな競合優位性となっています。特に財務面での安全性は特筆すべきレベルにあり、自己資本比率の高さが示す通り、長期的な視点での積極的な経営判断を可能にする強靭な資産構成を確立しています。さらに、キッチンカーやEC、実店舗、卸売といった多様な販売チャネルを垂直統合的に保有していることで、柔軟な市場対応力が備わっていると考えられます。
✔弱み (Weaknesses)
主力事業の一つであるフードサービス事業が、香川県内の4店舗に集中しているため、特定の地域経済の変動や災害リスクに対して脆弱な側面があると考えられます。また、ブランドの多くが外部(モスバーガー等)に依存している部分があり、ロイヤリティの支払いやフランチャイザーの戦略変更による影響を直接的に受けやすい構造になっています。独自の「おやわか骨付鳥」事業においても、熟練した技術の継承や品質の均一化を、全国展開と両立させるためのオペレーション構築が課題であり、労働集約的なモデルからいかに脱却し、デジタルや自動化を導入していくかが今後の収益率向上に向けたボトルネックになると推測されます。
✔機会 (Opportunities)
デジタル化の進展により、地方に拠点を置きながら全国・全世界へリーチできるEC市場の拡大は大きな機会です。特に「体験消費」や「お取り寄せ」需要の高まりは、ストーリー性のある骨付鳥や高付加価値なフルーツにとって追い風になります。また、四国化成グループとしてのネットワークを活用し、法人向けの贈答需要や、近年の防災意識の高まりに伴う備蓄品市場への更なる食い込みも期待できます。さらに、インバウンド観光客の回復に伴い、地元香川での店舗体験を起点としたリピート購入の導線(旅先で食べて、自宅へ取り寄せる)を強化することで、店舗とECの相乗効果を最大化できる余地が残されています。
✔脅威 (Threats)
長期的な視点では、香川県内における人口減少と少子高齢化による生産年齢人口の不足が、店舗運営における採用コストの増大とサービス品質の低下を招く恐れがあります。マクロ環境としては、輸入食材や光熱費などのコストプッシュ型インフレが継続しており、価格改定が追いつかない場合には利益率の低下を招くリスクが存在します。また、類似の地域名産品を扱う競合他社の台頭や、大手チェーンによる地域ブランド市場への参入も激化しており、単なる「地産品」というだけでなく、圧倒的な品質差やブランド体験を提供し続けなければ、市場シェアを維持することが難しくなると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
足元の利益率を維持・改善するために、まずはデジタルマーケティングの最適化によるEC事業の収益最大化を優先すべきと考えます。現在、多岐にわたる商品を扱っていますが、利益率の高い「おやわか骨付鳥」や「オリジナルギフトセット」に広告リソースを集中させ、CPA(顧客獲得単価)を抑制しながらリピーターを確保するCRM戦略の強化が推測されます。また、店舗運営においては、モスバーガーのモバイルオーダーやセルフレジの導入をさらに加速させ、オペレーションの効率化を図ることで、人件費高騰の影響を相殺する取り組みが期待されます。さらに、キッチンカーを活用したイベント出展を、単なる販売の場としてだけでなく、ECサイトへの誘導やアプリ会員の獲得を目的としたO2O(Online to Offline)戦略の起点として再定義し、顧客データの収集と活用を強化していくことが、目先の収益改善において有効な一手になると考えます。
✔中長期的戦略
中長期的には、蓄積された内部留保を活用した「地域特産品の垂直統合」と「新カテゴリーへの進出」が推察されます。自社で保有する「おやわか」ブランドを核として、自社での製造加工機能の強化や、地元の小規模な優良生産者との連携・M&Aを通じた独自のサプライチェーン構築が考えられます。これにより、仕入れコストの低減と独自商品の拡充を同時に達成できます。また、防災事業と食の事業を掛け合わせ、独自の「長期保存可能な骨付鳥」や「地域色豊かな災害食」といった高付加価値なプライベートブランド(PB)の開発は、競合他社との差別化において非常に有望な領域であると考えられます。さらに、四国化成グループのグローバルネットワークを活かし、台湾や東南アジアといった日本の食文化への関心が高い地域への輸出や、現地パートナーを通じたライセンス供与など、香川県内に留まらない「Shikoku Food」としてのグローバルブランド化を視野に入れたリポジショニングを断行することで、持続的な成長を実現できると推測します。
【まとめ】
シコク・フーズ商事株式会社の第33期決算は、盤石な財務基盤と、多角化された事業ポートフォリオによって、極めて高い安全性と安定した収益性を維持していることを示しています。同社は単なる飲食店の運営や商品の販売に留まらず、香川の豊かな食文化を未来へと繋ぐ「文化の継承者」としての社会的意義を果たしています。自己資本比率67%超という卓越した安全性は、変化の激しい現代において、リスクを恐れずに新たな価値創造に挑戦するための「最強の盾」となります。今後、地域の人口動態という避けられない変化に対し、リアルの店舗運営で培った「おもてなしの心」と、デジタルや物流を駆使した「広域展開の知略」を融合させることができれば、同社は四国を代表する食の総合商社へと更なる進化を遂げるでしょう。四国化成グループという大きな傘の下で、地域に根を張りながらも、視線は常に全国、そして世界へと向けられている同社の将来像は、地方企業の再生と成長における一つの成功モデルとして、今後も大きな注目を集め続けると確信しています。
【企業情報】
企業名: シコク・フーズ商事株式会社
所在地: 香川県丸亀市土器町東八丁目537番地1(本社) / 香川県綾歌郡宇多津町浜二番丁13番地(商事部)
代表者: 代表取締役社長 大塚 恭平
設立: 1993年9月13日
資本金: 20百万円
事業内容: モスバーガーの運営(4店舗)、地域特産品の販売(骨付鳥、肉、果物等)、贈答・生活・防災用品の販売、ECサイト運営
株主: 四国化成ホールディングス株式会社
