2026年3月、日本の製造業はデジタル・トランスフォーメーション(DX)とサステナビリティの追求という二大潮流の中で、さらなる高度化を求められています。とりわけ、乳幼児向けの衛生用品市場においては、少子化という構造的な課題に直面しつつも、品質に対する消費者の目はかつてないほど厳しくなっています。その中で、ベビー用品の世界的リーダーであるピジョングループの国内生産拠点として、不織布製品の加工・製造を担うピジョンマニュファクチャリング茨城株式会社の存在感は際立っています。同社が掲げる「愛をかたちにする」という経営理念は、いかにして日々の生産現場に浸透し、激動の市場環境下でどのような財務的成果と戦略的価値を生み出しているのでしょうか。本日は、最新の第32期決算公告(2025年12月期)を基に、経営戦略コンサルタントの視点から、その盤石な経営基盤と将来への布石を詳しく見ていきましょう。
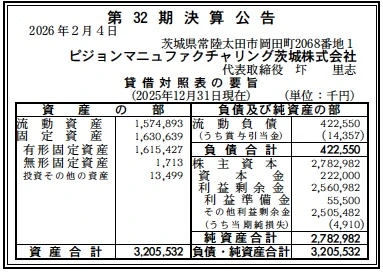
【決算ハイライト(第32期)】
| 資産合計 | 3,206百万円 (約32.06億円) |
|---|---|
| 負債合計 | 423百万円 (約4.23億円) |
| 純資産合計 | 2,783百万円 (約27.83億円) |
| 当期純損失 | 5百万円 (約0.05億円) |
| 自己資本比率 | 約86.8% |
【ひとこと】
ピジョンマニュファクチャリング茨城の第32期決算は、約5百万円の当期純損失を計上したものの、自己資本比率86.8%という、製造業として驚異的かつ盤石な財務体質を示しています。資産合計3,206百万円に対し負債がわずか423百万円に抑えられ、2,561百万円もの利益剰余金を蓄積している点は、ピジョングループにおける基幹工場としての安定性を如実に物語っています。今回の僅かな損失は、おそらく原材料価格の変動や次世代の生産設備への一部投資などの要因と推察されますが、27億円を超える純資産の厚みは、いかなる市場の変化にも耐えうる強力なレジリエンス(回復力)を証明しています。
【企業概要】
企業名: ピジョンマニュファクチャリング茨城株式会社
設立: 1995年1月
株主: ピジョン株式会社 100%
事業内容: 「おしりナップ[Amazonで確認]」などのベビー用ウェットティシュやヘルスケア用不織布製品の加工製造および販売。ピジョングループの国内生産を支える中核拠点であり、高度な品質管理体制を誇ります。
https://www.pigeonmanufacturingibaraki.com/
【事業構造の徹底解剖】
同社の事業は「不織布製品の特化型製造事業」に集約されます。具体的には、以下の部門等で構成されています。
✔ベビーヘルスケア製品製造部門
国内シェアトップクラスの「おしりナップ[Amazonで確認]」シリーズを中心とした製造を担っています。純水99%使用の「やわらか厚手仕上げ」や、汚れになじむ乳液シートなどの高機能製品を安定供給しています。ピジョンブランドの信頼性を支えるため、厳しい品質基準のもとで、繊細な赤ちゃんの肌に配慮した高品質なものづくりを追求。自動化された最新の製造ラインにより、多品種の大規模生産を実現している点が最大の強みです。
✔シルバー・一般ヘルスケア製品製造部門
ベビー用品で培った不織布加工技術を応用し、高齢者向けの口腔ケア用ウェットティシュや衛生管理用の除菌ナップなどを展開しています。日本社会の高齢化に伴い、今後さらに需要の拡大が見込まれる「口腔のケア」や「衛生のケア」領域において、100%食品用原料成分を使用するなど、安全性を極限まで高めた製品を提供。これにより、ライフサイクルの全領域をカバーする衛生資材メーカーとしてのポジションを確立しています。
✔グループシナジーおよびOEM受託部門
ピジョン株式会社100%出資の子会社として、グループの製造戦略と密接に連動した運営を行っています。常陸太田工業団地内に位置する広大な物流・製造拠点を活かし、原材料の共同調達や効率的な配送網を構築。また、高度な生産ノウハウを外部へ提供するOEM事業も視野に入れており、ISO9001/14001/45001のトリプル取得に見られる世界水準の管理体制は、高品質を求めるパートナー企業からの信頼の礎となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年3月現在の衛生用品市場は、マクロ経済的に「質への回帰」と「生産効率化の極致」が求められるフェーズにあります。国内の出生数減少という逆風が続く一方で、一人ひとりの子どもに対する「安心・安全」への投資は一段と強化されており、高単価なプレミアム製品への需要は底堅く推移しています。また、地政学的リスクに伴うサプライチェーンの不安定化や、エネルギー・原材料コストの高止まりは、製造業全体に深刻な圧迫を与えています。しかし、同社はピジョングループとしての強力なブランド認知度を背景に、単なる価格競争に巻き込まれないポジションを維持しています。市場全体としては、量(ボリューム)の追求から、環境負荷低減や高機能化といった「付加価値」で選別される時代に突入しており、ISO14001(環境)やISO45001(労働安全)をいち早く取得している同社の姿勢は、大手小売店や消費者からのESG評価を左右する重要なマクロ要因となっていると分析します。
✔内部環境
ピジョンマニュファクチャリング茨城の内部環境において特筆すべきは、従業員86名という少数精鋭ながら、総資産32億円を超える重厚な設備を安定稼働させている生産性の高さです。2024年には「くるみん」認定を取得し、さらに「トモニン」マークや「健康経営優良法人2025」の認定を受けるなど、人的資本への投資が極めて積極的です。これは、少子化で労働力が不足する中、熟練した技能を持つ社員の定着と意欲向上を図るための、戦略的な組織開発と言えるでしょう。財務面では、流動資産1,575百万円に対し流動負債が423百万円と、短期的な支払い能力を示す流動比率は約372.4%という異次元のキャッシュポジションを誇っています。この厚いクッションがあるからこそ、第32期に計上された5百万円という僅かな損失は、将来に向けた組織力強化のための「必要経費」として吸収できる内部体制が整っていると推察されます。
✔安全性分析
財務の安全性については、もはや「鉄壁」という言葉以外に見当たりません。自己資本比率86.8%という数値は、一般的な製造業の平均(30〜40%前後)を遥かに凌駕しており、実質的に「無借金経営」に近い盤石な状態です。貸借対照表を見ると、負債合計423百万円の全額が流動負債であり、固定負債(長期借入等)が一切計上されていない点が驚異的です。これは、過去の設備投資をすべて自社の利益剰余金(2,561百万円)で賄ってきたことを示しています。資産側の構成も、有形固定資産1,615百万円に対して純資産2,783百万円が大きく上回る「固定比率約58.0%」という非常に安定した構造であり、長期的に資金が固定化されるリスクを自己資本で完全にカバーできています。金利の上昇や景気の急激な冷え込みがあったとしても、この厚い自己資本と潤沢な利益蓄積があれば、数十年単位での存続に一切の懸念はないと断言できます。ピジョン本体の信用力に加え、子会社単体としても最高水準の財務安全性を維持していると言えるでしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、ピジョンという圧倒的なブランド力と、それによって裏打ちされた自己資本比率86.8%という鉄壁の財務基盤にあります。茨城の広大な拠点で不織布加工に特化し、おしりナップなどの国民的製品を「一貫生産」できる技術力は他社の追随を許しません。また、ISO9001/14001/45001のトリプル取得に加え、「くるみん」や「健康経営優良法人」といった多角的な外部評価を得ている点は、最高品質と安全を求めるベビー・ヘルスケア市場において最強の信頼資産となっています。25億円を超える利益剰余金がもたらす「自己資金での機動的な投資能力」も、激変する市場に対応するための大きな武器であると考えられます。
✔弱み (Weaknesses)
一方で、売上利益の大部分がピジョングループ内取引に依存している可能性がある点は、グループ全体の販売戦略や市場動向の変化に業績がダイレクトに左右される「相関リスク」の高さが弱みとなり得ます。第32期において僅か5百万円とはいえ純損失を計上したことは、原材料高騰の影響を自社内での効率化だけでは完全に吸収しきれなかった可能性を示唆しています。また、従業員数86名という規模に対し、高度に自動化された設備のメンテナンスや新製品開発に向けた専門人材の継続的な確保が、今後のさらなるデジタル化局面において潜在的なボトルネックになる可能性があると推察されます。特定エリア(茨城)への拠点集中は効率的な反面、激甚化する気象災害等に対する地理的なBCPリスクも考慮すべき点と言えるでしょう。
✔機会 (Opportunities)
外部環境における最大の機会は、シルバー市場における「予防・口腔ケア」需要の急速な拡大です。ベビー用品で培った「低刺激・高品質」な不織布加工のノウハウを、シニア層向けのオーラルケアやボディケア製品へと水平展開することで、人口減少によるベビー市場の縮小を補って余りある成長のフロンティアを拓くことができます。また、世界的な脱炭素への潮流を受け、バイオマス由来の不織布やプラスチックフリーな包装資材といった「次世代エコ製品」の開発に先んじて取り組むことで、グローバルなサプライヤーとしての地位を一段と高めるチャンスがあります。ピジョングループが進める海外市場へのさらなる浸透も、マザー工場としての役割を強化し、輸出拡大に繋がる大きな好機となると期待されます。
✔脅威 (Threats)
直面する最大の脅威は、世界的な少子化の加速による国内ベビー市場の継続的な縮小です。どれほどブランドが強力であっても、市場そのものが縮小すれば、既存の稼働率を維持するための競争は一段と激化します。また、レーヨンやパルプといった不織布原材料の価格高騰、物流コストの増大、さらにはエネルギー価格の不安定な変動は、同社の高い原価率を圧迫する直接的な脅威となります。近隣エリアや新興国における、ITを駆使した低価格・高回転な「格安ウェットティシュメーカー」の台頭も、汎用製品領域でのシェアを侵食する懸念があります。さらに、製品に関する一度のネガティブな拡散がブランド全体を揺るがすSNS時代特有の評判リスクも、安全を売りとする同社にとって常に警戒すべき深刻なマクロ脅威として認識しておく必要があると考えられます。
【今後の戦略として想像すること】
✔短期的戦略
足元では、まず「エネルギーコストと原材料費の最適化」による、営業キャッシュフローの再黒字化を最優先課題に据えると推察します。具体的には、2025年に認定を受けた健康経営や、2020年に取得したISO45001の知見を活かし、現場での微細なムダの徹底排除(LEAN生産方式の高度化)を進めることで、第32期の僅かな損失を早期に払拭するでしょう。また、ピジョングループの販売会社と連携し、既存の「おしりナップ」ユーザーに対し、高単価な限定デザイン箱(かくれんぼシリーズ)などの「ギフト・まとめ買い需要」をWebマーケティングでさらに喚起し、店舗在庫の回転率を最大化させる戦略をとるものと考えられます。補助金を活用した最新の省人化設備の導入により、1人あたりの生産付加価値を一段と引き上げる守りの戦略も並行して推進すると推察されます。
✔中長期的戦略
中長期的には、物理的な「ベビー用品工場」から、全世代の「衛生・ケア資材の技術プラットフォーム」へのリポジショニングが想像されます。具体的には、保有する高度な不織布加工技術をパッケージ化し、医療・介護・災害対策といった隣接分野向けの「プライベートブランド(PB)開発支援」や、ピジョングループ外へのOEM供給を強化することです。2035年を見据え、茨城工場を「次世代サステナブル不織布」の研究開発拠点へと進化させ、水に流せる素材のさらなる改良や、プラスチック使用量を極限まで削減した製品ポートフォリオを完成。財務面では、27億円を超える純資産を背景に、周辺の製造テックベンチャーへの出資や資本提携を積極的に行い、バリューチェーンをさらに強固にすることで、フロー型収益に頼らない「技術のライセンス化」を主軸とした高収益モデルへ進化させることが、同社の描く「愛をかたちにする」未来図であると期待を込めて推察します。
【まとめ】
ピジョンマニュファクチャリング茨城株式会社の第32期決算は、表面的な「純損失」という数字以上に、32億円を超える資産規模と自己資本比率86%超という、圧倒的な「強靭さとレジリエンス」を証明する内容でした。この鉄壁の財務基盤は、日本の赤ちゃん一人ひとりの「心地よさ」と「健やかな成長」を支えてきた、30年以上にわたる誠実なものづくりの結晶です。同社の社会的意義は、単にウェットティシュを作ることではありません。それは、最も繊細な存在である赤ちゃんに「愛」を届け、育児に励む保護者に「安心」を届けることで、持続可能な社会の根幹を支えていることに他なりません。圷代表率いる86名のプロフェッショナルが、茨城の地から世界へと放つ「高品質の標準」。その進化の軌跡を、私たちはこれからも力強い期待とともに注視していく必要があります。愛から生まれ、愛を育む同社の挑戦は、これからも日本の製造業に豊かな刺激を与え続けていくことでしょう。
【企業情報】
企業名: ピジョンマニュファクチャリング茨城株式会社
所在地: 茨城県常陸太田市岡田町2068番地1(常陸太田工業団地内)
代表者: 代表取締役社長 圷 里志
設立: 1995年1月
資本金: 222,000,000円
事業内容: 不織布製品の加工製造および販売
株主: ピジョン株式会社(100%)
