2026年3月、世界のエレクトロニクス産業はAIサーバー需要の爆発的な拡大と次世代通信規格への移行という、歴史的な大転換期の真っ只中にあります。高度な計算能力を支えるマザーボードや、微細化が進む半導体パッケージ基板。これら現代文明の「神経系」とも呼べるプリント配線板(PCB)の製造現場において、長野県から世界へ向けて革新的な表面処理技術を送り出し続けているのが、東京化工機株式会社(TCM)です。1966年の創業から数えて第60期という大きな節目を迎えた同社は、単なる装置メーカーの枠を超え、薬液とのマッチングを追求するソリューション・プロバイダーとしてその地位を不動のものにしています。今回公表された2025年11月30日現在の決算データに基づき、精密機械の聖地・信州箕輪町に拠点を置く「隠れた主役」の強固な収益構造と、さらなる高みを目指す経営戦略を、プロのコンサルタントの視点から徹底的に見ていきましょう。
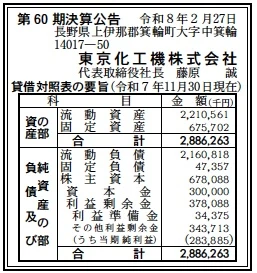
【決算ハイライト(第60期)】
| 資産合計 | 2,886百万円 (約28.9億円) |
|---|---|
| 負債合計 | 2,208百万円 (約22.1億円) |
| 純資産合計 | 678百万円 (約6.8億円) |
| 当期純利益 | 284百万円 (約2.8億円) |
| 自己資本比率 | 約23.5% |
【ひとこと】
第60期の決算は、資産合計約28.9億円に対し、284百万円の当期純利益を計上するという、極めて高い資本効率と収益性を証明する内容となりました。総資産に対する純利益率(ROA)は約9.8%に達しており、装置メーカーとしては驚異的な水準です。2023年1月に完了した第3期までの製造棟増改築による生産能力の拡充が、AIサーバー向け等の高付加価値なPCB製造装置需要を確実に取り込んだ結果であると推察されます。利益剰余金が378百万円まで積み上がっており、攻めの投資が実を結んでいる様子が伺えます。
【企業概要】
企業名: 東京化工機株式会社
設立: 1966年5月
株主: アステナホールディングス株式会社、メルテックス株式会社 他
事業内容: プリント配線板製造装置(DESライン等)及びフラットパネル表面処理装置の設計、製造、販売
https://www.tokyo-kakoki-n.jp/
【事業構造の徹底解剖】
同社の事業は「回路形成・表面処理エンジニアリング事業」に集約されます。具体的には、以下の部門等で構成されています。
✔回路形成プロセス(DESライン)
同社の主力製品であり、プリント配線板の製造における「現像(Develop)」「エッチング(Etch)」「剥離(Strip)」を一貫して行うDESラインを提供しています。特に独自技術である「エミネント方式」や「二流体現像機」は、配線パターンの高精度化が求められる現代の基板製造において、歩留まり向上と品質安定化の要となっています。2022年に権利化された「エミネントIII」など、常に最新の特許技術を装置に実装することで、競合他社との技術的な差別化を鮮明にしています。これは単なる組み立てではなく、流体制御と化学反応を高度に融合させたプロセスエンジニアリングとしての提供価値と言えます。
✔表面処理プロセス・スプレイ技術
基板の密着性を高める前処理装置や洗浄装置、さらにはフラッシュエッチング機などの表面処理全般を担っています。同社の強みは「スプレイ技術」の深掘りにあり、オシレーション(揺動)や水平揺動技術を駆使して、薬液を均一かつ効率的に基板へ吹き付けるノウハウを蓄積しています。厚銅エッチングや薄物搬送(25µm厚基板など)への対応力も高く、モバイル端末の薄型化や車載用大電流基板など、多様化するニーズに即応できる柔軟な設計思想が組織の根底に流れています。この技術群は、電子部品の小型・高性能化を裏側から支える重要なインフラとなっています。
✔ライフサイクルサポート・グループ連携
既設装置の安定稼働を目的とした点検サービスや、性能を向上させるグレードアップ提案を行うアフターサービス部門を強化しています。アステナホールディングス傘下でメルテックス株式会社と密接な業務提携を行っている点は、同社の最もユニークな特徴です。薬液メーカーと共同で「液と装置のマッチング」を追求することで、顧客にとっての最適解をワンストップで提供できる体制を構築しています。2025年12月にはメルテックスが熊谷で新たな用地を取得するなど、グループ全体の供給体制拡充が進んでおり、同社の装置ビジネスにとっても長期的な受注機会の増大に繋がる構造となっています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在のマクロ環境を分析すると、日本およびアジア圏の基板産業は「AI特需」の第2波にあります。生成AIを搭載したPCやスマートフォンの普及に伴い、高密度相互接続(HDI)基板やパッケージ基板への投資が再燃しており、同社が得意とする精密エッチング装置への引き合いは過去最高水準にあると推測いたします。一方で、地政学的リスクに伴うサプライチェーンの再構築が進んでおり、国内回帰の動きやASEAN地域への生産シフトが鮮明になっています。同社は長野の本社工場増設に加え、上海拠点やマレーシアの協力会社を通じたグローバルネットワークを有しており、この「地産地消」のトレンドをうまく捉えています。為替変動や原材料コストの高騰というプレッシャーは存在するものの、半導体関連の設備投資意欲は底堅く、技術優位性を持つ装置メーカーにとっては価格転嫁とシェア拡大を同時に狙える良好な外部環境にあると考えられます。特に、2025年末の薬液生産拠点拡大のニュースは、装置需要の先行指標としてポジティブなシグナルとなっています。
✔内部環境
内部環境に目を向けると、同社は「日々向上」の理念通り、研究開発と生産基盤の強化を驚異的なスピードで進めてきました。第60期決算において約2.8億円の純利益を創出した背景には、2021年から2023年にかけて3期にわたり断行された製造棟の増改築が、稼働率の向上とともに収益へと見事に結実したことが挙げられます。従業員数130名(長野・上海)という少数精鋭の体制ながら、エミネントIIIの特許権利化に象徴される「知財経営」を実践しており、一人あたりの付加価値創出額は業界内でもトップクラスであると推察いたします。代表取締役の藤原誠氏がグループ会社のメルテックスの社長を兼務していることは、経営の意思決定スピードを最大化させ、装置と薬液のシナジーを理論から実務へと昇華させる強力なエンジンとなっています。財務面では、多額の設備投資を借入等で賄いつつも、営業利益による確実な内部留保の積み増しが進んでおり、第60期を終えて「投資フェーズから回収・再投資フェーズ」への移行を完了させた筋肉質な組織体へと変貌を遂げていると見ていきましょう。
✔安全性分析
財務の安全性について詳細に分析すると、自己資本比率は約23.5%(純資産6.8億円÷資産合計28.9億円)となっており、装置メーカーとしてはレバレッジを効かせた攻めの姿勢が読み取れます。貸借対照表の部を見ると、流動資産2,211百万円に対し流動負債が2,161百万円と、短期的な支払い能力を示す流動比率は約102.3%であり、資金繰り管理には細心の注意を払っている様子が伺えます。一見するとタイトなバランスに見えますが、資産合計の約76.6%が流動資産であり、受注に基づく売掛金や棚卸資産が健全に回転していることが想定されます。固定負債が47百万円と極めて少なく、長期的な金利上昇リスクに対する耐性を高めている点は、プロフェッショナルな財務戦略の賜物です。今期の284百万円という多額の純利益は、自己資本を前年比で大幅に増強させており、このペースでの利益蓄積が続けば、数年以内に自己資本比率は40%台へと健全化されることが予想されます。親会社であるアステナホールディングスの信用補完も含め、不確実な経済環境下における事業継続性は十分に担保されていると分析いたします。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、PCB製造プロセスにおける「エミネントIII」に代表される、他社の追随を許さない精密エッチングの特許技術とスプレイ制御ノウハウにあります。これに加えて、アステナグループ内での薬液メーカー・メルテックスとの強固な連携により、物理的な装置と化学的なプロセスの最適解をパッケージで提供できる唯一無二の立ち位置を確立しています。また、3期にわたる工場の増改築によって最新鋭の生産基盤が整っており、高まるAI関連需要に対して短納期かつ高品質な供給が可能な体制が整っている点も、競合他社に対する圧倒的な優位性であると考えられます。
✔弱み (Weaknesses)
一方で、ビジネスモデルが電子産業の設備投資サイクルに強く依存しているため、シリコンサイクルの変動による業績のボラティリティが高いという側面を抱えています。また、第60期時点での自己資本比率が23.5%と、さらなる大規模な新規事業やM&Aを自社単独で検討する際の財務的なクッションがまだ薄い点も課題です。上海拠点を有しているものの、中国現地のローカル装置メーカーによる急速な技術追い上げと低価格攻勢が激化しており、グローバル競争におけるブランドプレミアムの維持と、技術流出防止のためのガバナンスコストが組織の重荷となる可能性が推測されます。
✔機会 (Opportunities)
外部的な機会としては、2026年以降の5Gアドバンスドや6Gに向けた超高周波対応基板への需要増大が挙げられます。これらには従来の技術では困難な微細加工が求められるため、同社の二流体技術やハイブリッドエッチング機にとって、より高単価・高利益な市場が開放されるチャンスとなります。また、電気自動車(EV)の普及に伴う車載用厚銅基板の需要拡大や、半導体パッケージの大型化に伴うフラットパネル表面処理技術の転用など、既存のPCB以外の領域への技術展開の余地は極めて大きく、市場の裾野が広がる好機にあると考えられます。
✔脅威 (Threats)
直面する脅威としては、世界的なエネルギー価格の構造的な上昇と、それに伴う長野本社工場の運営コスト増が挙げられます。また、重要技術を担うエンジニアの確保が年々困難になっており、少子高齢化による国内労働力の不足が、将来的な技術承継と開発スピードの鈍化を招くリスクがあります。さらに、環境規制のさらなる厳格化により、製造プロセスで使用する薬液の制限や排水処理コストの増大が予測され、装置メーカーとしてもより高度で高コストな環境対応設計が求められるプレッシャーは、中長期的な利益率を圧迫する要因となり得ると推察いたします。
【今後の戦略として想像すること】
(SWOT分析の結果を踏まえ、強みであるグループシナジーと特許技術を核に、弱みである業績変動リスクを「リカーリング・ビジネスの強化」で補完しながら、次世代通信市場を制する戦略が重要であると考えられます。)
✔短期的戦略
短期的には、現在好調なAIサーバー向け基板製造装置の受注を確実に利益へ繋げるため、新工場の稼働効率を極限まで高める生産管理の徹底を優先すると推察いたします。具体的には、今期達成した284百万円の純利益を原資に、アフターサービス部門のDX化を推進し、納入済み装置の遠隔診断や予防保守をサブスクリプション化することで、景気に左右されない安定したストック収益の比率を引き上げる戦略を採るでしょう。また、メルテックスとの熊谷第二工場用地取得に合わせた連携を強め、次世代薬液に対応した「エミネントIII」の標準化を急ぎ、市場への浸透速度を最大化させることで、先行者利益としてのマーケットシェアを確固たるものにする施策が期待されます。部材の共通化を進め、コストダウンと利益率のさらなる向上を両立させる姿が想像されます。
✔中長期的戦略
中長期的には、単なる「装置メーカー」から、次世代電子回路製造の「プロセス・スタンダード・プロバイダー」へのリポジショニングを狙うと想像されます。2026年以降、本格化するサステナビリティ経営を見据え、薬液の使用量を最小限に抑えつつ廃液の再生効率を最大化する「サーキュラー・エッチング・システム」の構築です。ここでは、自己資本比率の向上に合わせたアステナグループ内での戦略的投資を活用し、特定のニッチな計測技術を持つベンチャーとのM&Aや、マレーシア・上海を起点としたアジア全域でのサービス網の自社化を加速させるのではないでしょうか。将来的には、装置の稼働データと薬液の消費データをAI解析し、顧客ごとに最適なプロセスを自動提案する「AIドリブン・サーフェス・マネジメント」へと進化し、100年企業を目指すエレクトロニクス業界の守護神としての地位を確立していくことが期待されます。信州の地から、世界の回路を書き換え続けるTCMの飛躍を想像せずにはいられません。
【まとめ】
東京化工機株式会社の第60期決算は、歴史的な節目にふさわしい、盤石な収益力と未来への希望を強く感じさせるものでした。約29億円の資産を巧みに動かし、約2.8億円の純利益を創出した実績は、同社の技術が世界の最先端ニーズに合致していることの何よりの証明です。長野の豊かな自然の中で育まれた精密なものづくりの精神と、アステナグループという強力なバックボーン。これらが「液と装置のマッチング」という一つの志の下で融合し、日本が誇る基板産業の競争力を根底から支えています。2026年、私たちはこれまで以上に「確かな技術」の価値を問い直しています。そのような時代において、事実に基づき、日々進歩することを恐れず変革し続ける同社の挑戦は、これからも日本の、そして世界のエレクトロニクスの未来を明るく、清らかに照らし続けていくはずです。次世代の回路が描く物語の筆先を、常にTCMが握り続けている。その確信とともに、同社が描く新しい価値の創造に、今後も絶大な期待を寄せていきましょう。
【企業情報】
企業名: 東京化工機株式会社
所在地: 長野県上伊那郡箕輪町中箕輪14017-50
代表者: 代表取締役社長 藤原 誠
設立: 1966年5月
資本金: 300,000,000円
事業内容: プリント配線板製造装置及びフラットパネル表面処理装置の設計、製造、販売
株主: アステナホールディングス株式会社、メルテックス株式会社 他
