現代社会において、多様性を認め合い、誰もが自分らしく輝ける場所を提供することは、持続可能な社会を築く上での最重要課題の一つです。特に障がいを持つ方々の就労支援は、単なる経済活動のサポートに留まらず、個人の尊厳を守り、社会との接点を創出する極めて公共性の高い事業と言えます。今回注目するWOOOLY株式会社(ウーリー)は、「楽しく・温かく・柔らかく」という印象的なモットーを掲げ、わずか数年で全国80箇所もの拠点を展開するという驚異的なスピードで成長を遂げている福祉ベンチャーです。2026年2月に発表された第8期決算公告の数値は、同社が福祉という領域においてどのようなビジネスモデルを構築し、いかにして急成長を支える財務基盤を築いているのかを如実に示しています。本記事では、経営戦略コンサルタントの視点から、その財務状況と事業環境を徹底的に分析し、次世代の福祉サービスを牽引する同社の将来像を読み解いてまいります。
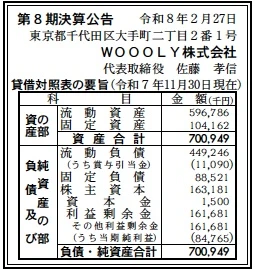
【決算ハイライト(第8期)】
| 資産合計 | 701百万円 (約7.0億円) |
|---|---|
| 負債合計 | 538百万円 (約5.4億円) |
| 純資産合計 | 163百万円 (約1.6億円) |
| 当期純利益 | 85百万円 (約0.8億円) |
| 自己資本比率 | 約23.3% |
【ひとこと】
第8期決算において、当期純利益85百万円を計上したことは、急速な拠点拡大フェーズにありながらも、着実に収益化を実現していることを示しています。自己資本比率23.3%は、成長著しいベンチャー企業としてはバランスの取れた水準であり、利益剰余金が162百万円と順調に積み上がっている点も高く評価できます。資本金1.5百万円という極めて軽量な資本構成からこれだけの利益を生み出す効率性は注目に値します。
【企業概要】
企業名: WOOOLY株式会社
設立: 2018年10月
事業内容: 障がい者総合支援法に基づく就労継続支援B型事業所「ウーリー」の全国展開を主軸とし、付随する食品製造販売(ヴィーガンクッキー、プリン、カフェ運営)やオリジナル製品(キャンドル、アート作品)の制作販売を通じて、障がい者の自立と社会参加を支援する福祉サービス事業を展開しています。
【事業構造の徹底解剖】
同社の事業は「福祉×ライフスタイル支援事業」に集約されます。具体的には、以下の部門等で構成されています。
✔就労継続支援B型事業所「ウーリー」
全国80箇所(2025年9月時点)を展開する主力事業です。障がいを持つ方々に「楽しく・温かく・柔らかく」通える居場所を提供し、軽作業や事務作業を通じて社会参加を促します。駅近の立地確保や送迎完備、週1回からの利用を可能にするなど、利用者の心理的・身体的ハードルを極限まで下げることで、高い定着率を実現しています。安定した国からの給付金収入を基盤としつつ、地域のニーズに応える柔軟な支援体制が強みです。
✔ブランド開発・食品製造販売事業
福祉施設を単なる「作業所」で終わらせず、市場価値のある製品を生み出すクリエイティブな拠点へと昇華させています。ヴィーガンクッキーブランド『momonotane』や手作りプリン専門店『ぷりんクルーズ』、そして『カフェ・ウーリー』の運営などを通じて、利用者の工賃向上に寄与するだけでなく、一般消費者との接点(BtoC)を強化しています。これは事業の収益源を多角化させ、福祉サービスとしてのブランド価値を向上させる戦略的な部門と言えます。
✔自社製品・アート制作部門
オリジナルのキャンドルやアロマサシェ、ビーズアクセサリーといった、感性に訴えかけるハンドメイド製品の制作・販売を行っています。講師を招いた専門的な技術習得機会を提供することで、利用者が「クリエイター」として誇りを持てる環境を構築。minneやCreemaといったオンラインプラットフォームを活用した販路拡大により、福祉という枠組みを超えた、純粋な商品力による競争力を追求している点が特徴です。
【財務状況等から見る経営環境】
✔外部環境
日本の福祉市場は、少子高齢化と精神・発達障がいへの理解進展を背景に、サービス需要が右肩上がりで拡大しています。特に就労継続支援B型は、雇用契約を前提としない柔軟な働き方が可能なため、潜在的な利用者層が非常に多く、国も「地域共生社会」の実現に向けて予算を重点配分しています。一方で、報酬改定の動向や、競合する大手事業者の台頭、そして深刻な福祉専門職の不足といった逆風も無視できません。特に2026年現在の福祉業界では、テクノロジーを活用した支援の効率化や、単なる居場所提供を超えた「付加価値(工賃の高さ、社会的な繋がり)」が求められる淘汰の時代に入っています。同社が拠点を展開する関東、東海、東北、九州の各エリアでは、地域ごとの就労機会や工賃基準にばらつきがあり、全国一律のサービス提供と地域密着型の運営をいかに両立させるかが、持続可能な成長のためのマクロ的な焦点であると考えられます。
✔内部環境
同社の内部環境で最も特筆すべきは、設立からわずか7年弱で80拠点を展開し、330名の従業員を抱える組織へと急成長させた実行力です。これは、運営ノウハウの標準化(フランチャイズ的展開力の強さ)と、M&Aによる事業譲受(福島県伊達市の事例など)を組み合わせたハイブリッドな成長戦略の成果と推測されます。コスト構造の面では、拠点の多くを駅近の賃貸物件で展開していると見られ、資産合計701百万円のうち流動資産が約85%を占める身軽な財務構成(アセットライト経営)を実現しています。これにより、市場の変化に合わせたスピーディーな拠点再編や新規出店が可能となっています。また、社外取締役に専門家を配し、複数の法律・会計事務所と顧問契約を結んでいる点からは、急拡大に伴うコンプライアンスリスクを厳格に管理しようとする経営陣の強い意志が伺えます。課題としては、330名規模の組織において、独自の「ウーリー流」の企業文化やサービス品質を、全国隅々まで浸透させ続けるマネジメントコストの増大が懸念されるものの、現在の利益率を見る限り、規模の経済が効率的に働いていると分析できます。
✔安全性分析
財務の安全性について分析すると、流動資産597百万円に対し流動負債449百万円となっており、流動比率は約133%を確保しています。これは、短期的な支払い能力に大きな問題がないことを示していますが、福祉事業の給付金収入が安定していることを踏まえれば、攻めの経営を続ける上での妥当な水準と言えます。自己資本比率は23.3%と、無借金経営が多い伝統的な福祉法人と比較すれば低く見えますが、成長フェーズの株式会社としては、借入金(固定負債89百万円含む)を活用してレバレッジを効かせ、スピード感を持って拠点網を構築している様子が伺えます。特筆すべきは資本金がわずか1.5百万円でありながら、当期純利益85百万円を叩き出している点です。これはROE(自己資本利益率)が極めて高いことを意味し、資本の使い方が非常に効率的であることを示唆しています。利益剰余金が資産合計の2割を超えて積み上がっているため、多少の外部環境の変化(報酬改定など)があっても、数期分の運営を支えるキャッシュの厚みはあると考えられます。今後は、この蓄積した利益をさらなる独自ブランドの育成や、IT投資による生産性向上にどれだけ振り向けられるかが、中長期的な安定性を左右すると考えます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、福祉という枠組みに「ブランディング」と「クリエイティビティ」を持ち込んだ点にあります。単なる作業提供に留まらず、ヴィーガンクッキーやプリン、ハンドメイド作品といった市場性の高いプロダクトを自社展開することで、利用者のモチベーション向上と他社との圧倒的な差別化を両立させています。また、駅近立地や週1利用可能といったユーザーファーストの運営方針、さらに短期間で80拠点を立ち上げたオペレーションの標準化能力は、他の追随を許さない競争優位性であると考えられます。
✔弱み (Weaknesses)
一方で、急速な拠点拡大に伴う人材確保と育成のスピードが、事業成長のボトルネックになる可能性を孕んでいます。330名を超える従業員のサービスレベルを均一化し、理念である「温かさ」を維持し続けることは、組織が巨大化するほど困難になります。また、資本金1.5百万円という極めてスリムな資本構成は、急激な金利上昇や大規模な設備投資が必要な局面において、財務的な弾力性が限定的になるリスクを抱えている可能性が推測されます。
✔機会 (Opportunities)
外部環境に目を向けると、精神・発達障がい者数の増加に伴うB型事業所の需要増は今後も続くと見込まれます。さらに、障がい者雇用率の引き上げ(法定雇用率の段階的上昇)により、一般就労を目指す前段階としてのB型事業所の役割はさらに重要性を増しています。また、同社が推進するヴィーガンや地産地消の食品製造は、SDGsへの関心の高まりと親和性が高く、福祉の枠を超えた大手百貨店や外部プラットフォームとの連携拡大による、新たな収益源の創出機会が豊富に存在すると考えられます。
✔脅威 (Threats)
最大の懸念は、数年ごとに行われる障害福祉サービス等報酬改定による給付単価の引き下げです。特に「居場所提供のみ」に終始する事業所への評価が厳しくなる傾向にあり、同社のように独自の経済活動を行っている場合でも、制度の変更如何では収益モデルの再構築を迫られるリスクがあります。さらに、大手資本による異業種からの参入激化や、深刻な人手不足による採用コストの高騰、さらには最低賃金の引き上げに伴う工賃支払原資の圧迫などが、将来的な利益率を押し下げる脅威として推測されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、これまでに急拡大させた80拠点の稼働率を最大化させ、各拠点の収益基盤をより強固にすることが最優先課題であると推測されます。具体的には、既存の利用者の満足度を高めて退所率を抑えるとともに、地域住民や医療機関との連携を深め、紹介による新規利用者の獲得を加速させることが考えられます。また、現在は関東が中心となっている拠点網において、新たに進出した東北や九州エリアでの認知度を早期に向上させるための、エリアマーケティングの強化も不可欠でしょう。さらに、第8期で計上した85百万円の利益を活用し、現場スタッフの負担を軽減するための業務支援システムの導入や、デジタル化による事務作業の効率化を断行し、スタッフが利用者一人ひとりと向き合う時間を増やすことで、サービスの質的向上を図ることが短期的な収益改善とブランド強化に直結すると考えます。
✔中長期的戦略
中長期的な戦略としては、福祉事業をプラットフォームとした「ブランド・ポートフォリオ経営」の完成を目指すと推測されます。単一の福祉サービスに依存するのではなく、今回引き継いだ『momonotane』のように、社会的なストーリーを持った複数の独自ブランドを育成・買収し、それらを百貨店、セレクトショップ、ECなどの多様な販路で展開することで、非給付金収入の比率を大幅に高めていく戦略です。これにより、国による報酬改定の影響を受けにくい、自律的な経営体への転換が可能になります。また、アッシュリー株式会社のようなJV(ジョイントベンチャー)の設立や、福祉ベンチャー同士のM&Aを主導し、就労支援だけでなく、グループホーム運営や相談支援といった周辺領域を再び垂直統合することで、障がいを持つ方々のライフサイクルをトータルで支える「ウーリー経済圏」の構築が想像されます。さらに、蓄積された運営ノウハウを海外(特にアジア圏)の福祉課題解決に提供する海外コンサルティング事業など、福祉の専門性を軸にした多角化を進めることで、社会的意義と経済的利益を高度に両立させる、次世代型ソーシャルエンタープライズのモデルを確立できると考えます。
【まとめ】
WOOOLY株式会社の第8期決算は、福祉という伝統的な領域において、株式会社ならではのスピード感とマーケティング力を掛け合わせることで、驚異的な成長と健全な収益性を両立できることを証明しました。自己資本比率や利益剰余金の推移からは、単なる規模の拡大に走るのではなく、足元の経営基盤を固めながら着実に歩みを進めている様子が伺えます。同社の存在は、「福祉=ボランティア」という古い固定観念を打破し、ビジネスの力で社会課題を解決し、利用者に高い工賃と誇りを提供できる新しい可能性を示しています。今後、人口動態や制度の変化という荒波は続きますが、同社が掲げる「楽しく・温かく・柔らかく」という哲学を失わず、常に時代に即した付加価値を創造し続けるならば、日本の福祉業界におけるトップランナーとしての地位はより盤石なものになるでしょう。福祉の未来を明るく照らす同社の挑戦は、投資家やビジネスリーダーにとっても、社会貢献と経済成長の新たな関係性を学ぶための格好のケーススタディであると確信しています。
【企業情報】
企業名: WOOOLY株式会社
所在地: 東京都千代田区大手町2-2-1 新大手町ビル7階
代表者: 代表取締役社長 佐藤孝信
設立: 2018年10月
資本金: 1,500,000円
事業内容: 就労継続支援B型事業所の運営、食品製造販売(ヴィーガンクッキー、プリン等)、自社製品の制作販売
