2026年の春、日本の医薬品産業は大きな転換点を迎えています。長引く医薬品の供給不安定問題や、原材料費の高騰、さらには国際的なサプライチェーンの再編という荒波の中で、製薬会社は単なるコスト削減ではなく、供給の安定性と高度な技術力を併せ持つパートナーをこれまで以上に切実に求めています。こうした中、医薬品原薬(API)の分野で「希望(Spera)」と「絆(Nexus)」を社名に掲げ、日本の医療インフラを根底から支える存在として注目を集めているのがスペラネクサス株式会社です。100年を超える歴史を持つイワキグループの伝統を受け継ぎつつ、2021年の事業開始からわずか数年で、商社機能とメーカー機能を高次元で融合させた独自の立ち位置を確立しました。本日は、同社の第6期決算公告を精緻に読み解き、医薬品原薬市場における同社の戦略的優位性と、次世代のヘルスケア産業における将来像を経営コンサルタントの視点から徹底的に考察してまいります。
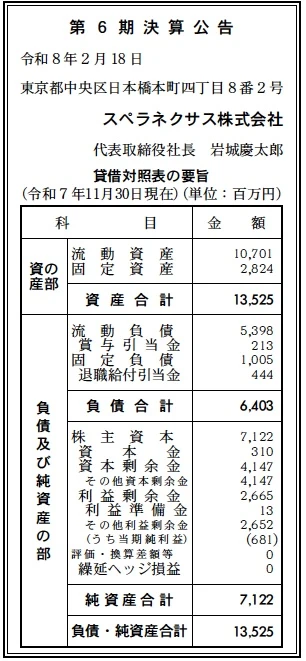
【決算ハイライト(第6期)】
| 資産合計 | 13,525百万円 (約135.25億円) |
|---|---|
| 負債合計 | 6,403百万円 (約64.03億円) |
| 純資産合計 | 7,122百万円 (約71.22億円) |
| 当期純利益 | 681百万円 (約6.81億円) |
| 自己資本比率 | 約52.7% |
【ひとこと】
第6期の決算数値からは、医薬品原薬市場という難易度の高い領域において、同社が極めて「堅実かつ高効率」な経営を継続していることが読み取れます。資産合計135.25億円に対し、純利益6.81億円を確保しており、利益剰余金も26.65億円まで積み上がっています。自己資本比率が50%を超えている点は、研究開発や設備投資が不可欠なメーカー機能を持つ企業として非常に健全な財務基盤を有していると言えます。
【企業概要】
企業名: スペラネクサス株式会社
設立: 2020年7月
株主: アステナホールディングス株式会社(100%)
事業内容: 医薬品原薬および中間体、化成品の製造・販売・輸出入。商社機能とメーカー機能を併せ持つワンストップサービスを提供。
https://www.spera-nexus.co.jp/
【事業構造の徹底解剖】
同社の事業は「医薬品原材料プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔メーカー機能(原薬・化成品製造)
アセトアミノフェンやサリチルアミドなどの汎用原薬において国内トップシェアを争う地位を確立しています。特にフェニレフリン塩酸塩においては国内唯一のメーカーとして世界屈指のシェアを誇り、ピロカルピン塩酸塩の全合成に世界で初めて成功するなど、高度な精密有機合成技術を有しています。FDA(米国食品医薬品局)の査察をクリアした厳しい品質管理体制のもと、静岡工場を中心とした高品質な製造能力が同社の核心的価値となっています。
✔商社機能(グローバル調達・販売)
国内約300社、海外約40社に及ぶ広範なネットワークを駆使し、世界中から高品質な原薬、中間体、添加剤を調達しています。単なる仲介に留まらず、輸入原薬の国内管理人業務や自社倉庫での品質保証試験を実施しており、海外メーカーの製品であっても「日本品質」として提供できる体制を整えています。これにより、顧客のニーズに合わせた柔軟な提案と、安定的な供給責任の両立を実現している点が大きな特徴です。
✔研究開発・受託製造(CDMO)
プロセス開発からGMP生産まで、少量数百gから大型ロット生産まで柔軟に対応できる受託体制を整えています。2023年5月には高薬理活性原薬製造設備が新たに稼働しており、ICH-GMPに準拠した徹底した管理体制のもとで、難易度の高い新薬開発を支援しています。アステナグループ内のスペラファーマやJITSUBOといった研究開発特化型企業と連携することで、川上から川下までを一貫してサポートする「ワンストップソリューション」を構築しています。
【財務状況等から見る経営環境】
✔外部環境
2026年現在の外部環境は、医薬品原薬メーカーにとって「供給リスクへの対応」が最大のテーマとなっています。過去数年にわたり国内で頻発した医薬品の供給停止問題を受け、政府は経済安全保障の観点から原薬の国内自給率向上を強力に推進しており、同社のような国内製造基盤を持つ企業への期待はかつてないほど高まっています。一方で、原材料となる粗原料の多くを中国やインドに依存している構造は依然として続いており、地政学リスクや為替の変動、原油価格に連動する物流コストの上昇などは、収益性を圧迫する恒常的なリスク要因として存在し続けています。しかし、環境規制が厳格化する中で、FDA査察の経験やICH-GMP準拠といった高度なコンプライアンス体制を維持していることは、信頼を第一とする製薬業界において強力な選別基準となっており、信頼できる「日本ブランド」の原薬に対する需要は、国内外を問わず底堅く推移していると分析されます。また、バイオ医薬品や高活性原薬といった次世代の治療ニーズの拡大も、同社の高度な合成技術を活かす機会を広げていると考えられます。
✔内部環境
同社の内部環境における最大の強みは、旧イワキ株式会社および岩城製薬株式会社から承継された「100年の目利き力」と「メーカーとしての矜持」が組織内で高度に融合している点です。従業員214名という機動力のある組織規模ながら、2021年の事業分割を経て意思決定のスピードが飛躍的に向上したことが推察されます。内部的には、単なる商社としての調達力に満足せず、自社で試験室や倉庫を持ち、品質保証のラストワンマイルを自社で握っていることが、顧客に対する絶対的な信頼の源泉となっています。また、アステナホールディングス傘下として、グループ内の他事業会社(スペラファーマのプロセス開発力や岩城製薬の製剤化技術)とシームレスに連携できる体制は、同社の事業を単なる「モノ売り」から「ソリューション提供」へと進化させています。さらに、高薬理活性設備への積極投資に見られるように、ニッチかつ高付加価値な領域へリソースを集中させる戦略が浸透しており、内部の技術者たちが「不可能を可能にする」ピロカルピン全合成のようなイノベーションを尊ぶ文化を保持している点も、持続的な競争力の根幹であると考えられます。
✔安全性分析
財務の安全性という観点において、スペラネクサスは極めて堅牢な「要塞のような財務体質」を構築していると評価できます。資産合計13,525百万円(約135.25億円)に対し、負債合計は6,403百万円(約64.03億円)に抑えられており、自己資本比率は約52.7%という高い水準を誇っています。流動資産10,701百万円に対し、流動負債は5,398百万円となっており、流動比率は約198.2%と、短期的な支払い能力に一切の懸念がない水準です。これは、原材料の在庫確保や長期にわたる研究開発プロジェクトを抱える原薬ビジネスにおいて、キャッシュフローの安定性を極めて重視した経営がなされている証左です。また、負債の内訳を見ても固定負債は1,005百万円と総資産の約7.4%に過ぎず、長期的な負債のプレッシャーが極めて低い状態で運営されています。利益剰余金が2,665百万円積み上がっていることは、親会社であるアステナホールディングスへの配当能力を維持しつつ、自社の設備更新や環境対策(EHS投資)への再投資を行うための潤沢な「軍資金」が確保されていることを意味しており、不測の事態においても技術開発の手を止めない強靭な財務基盤であると断言できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、医薬品原薬の商社機能とメーカー機能を併せ持つ「ハイブリッド型ビジネスモデル」に集約されます。自社でアセトアミノフェンやフェニレフリン等の重要原薬の国内トップシェアを維持しながら、世界的なネットワークを通じてあらゆる原材料を調達できる柔軟性は、顧客である製薬会社にとって最も安心できるパートナーの条件を満たしています。さらに、FDA査察をクリアした高品質な製造体制に加え、グループ内の研究開発企業と連携した「開発から製造までの一気通貫支援」ができる体制は、他社の追随を許さない圧倒的な競争優位性であると考えられます。
✔弱み (Weaknesses)
一方で、海外拠点を活用したグローバル調達が大きな収益源であるため、為替変動や国際的な物流コストの上昇といった外部要因による利益率の変動を受けやすい側面があることは否定できません。また、アステナグループ全体でのシナジーに期待する一方で、事業分割による各社間の連携コストや、専門性の高い技術を持つ人材の確保・育成が将来的な成長スピードを左右する潜在的なボトルネックとなる可能性が推察されます。メーカー機能のさらなる拡張には莫大な設備投資が必要であり、特定の主力製品への依存度を下げながらポートフォリオを多様化させる過程で、開発リソースの分散というリスクも孕んでいると考えられます。
✔機会 (Opportunities)
今後の最大の機会は、日本政府が進める「経済安全保障」の強化に伴う原薬の国内回帰(リショアリング)の流れです。信頼できる国内生産拠点を持つ同社にとって、サプライチェーンの再構築を検討する製薬会社からの新規案件獲得のチャンスは極めて大きいと推測されます。また、世界的なバイオ医薬品や高活性原薬市場の拡大は、同社の最新設備を活かす絶好の機会であり、CDMO(受託開発製造)市場の成長を取り込むことで、従来のジェネリック向け原薬販売を超えた高収益モデルへの転換が期待できます。さらに、有機ELや液晶中間体といった、原薬製造で培った精密合成技術を応用できる「化成品分野」の需要拡大も、新たな収益の柱となるポテンシャルを秘めています。
✔脅威 (Threats)
外部的な脅威としては、中国やインドの低コストメーカーによる価格競争の再燃や、環境規制(EHS)への対応コストのさらなる増加が挙げられます。特にICH-GMP等の国際基準の要求レベルは年々高まっており、これに追随するための監査コストや設備投資の負担は重く、収益性を圧迫する要因となり得ます。また、製薬業界全体の再編に伴い、主要顧客である国内製薬会社の経営方針が大きく転換されるリスクや、薬価制度の改正に伴うジェネリック医薬品全体の収益性低下が、間接的に原薬の買い叩きに繋がる懸念も無視できません。加えて、地政学的リスクによるサプライチェーンの突然の分断は、同社の商社機能における根幹を揺るがす深刻な脅威であると推察されます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、2023年に稼働を開始した高薬理活性原薬製造設備の稼働率を早期に引き上げ、高付加価値な受託製造(CDMO)案件の獲得に注力することが想定されます。第6期の純利益681百万円という堅調な収益を背景に、特に海外の製薬会社やベンチャーバイオ企業に対する「日本での高品質な受託」を謳ったプロモーションを強化し、収益源のグローバルな多様化を急ぐのではないでしょうか。また、原材料コストの変動を最小化するために、特定の国に依存しない「マルチソース調達」をさらに徹底し、為替ヘッジ戦略の高度化によってPL(損益計算書)の安定化を図ると推察されます。国内においては、供給不安定が続く重要医薬品の原薬について、メーカーとしての増産体制と商社としてのバックアップ調達をセットで提案し、顧客シェアのさらなる拡大を狙う戦略が取られると推測されます。
✔中長期的戦略
中長期的には、アステナグループが掲げる「Dx (Drug) Transformation」の牽引役として、原薬メーカーの枠を超えた「創薬支援プラットフォーム」への進化を目指すと推察されます。具体的には、ピロカルピンの全合成成功のような「他社が作れない物質」を創出する独自のライブラリを拡張し、新薬開発の初期段階から製薬会社と共同でプロセス設計を行う「インテグラル(擦り合わせ型)」のパートナーシップを確立することが期待されます。現在保有する約71.22億円の純資産とグループ全体の研究リソースを活かし、核酸医薬やADC(抗体薬物複合体)など、より高度な合成技術を要する次世代モダリティへの設備投資を段階的に拡大していくでしょう。また、環境負荷の極めて低い「グリーン・ケミストリー」を体現する製造プロセスを確立し、欧米の厳格なESG基準を満たすグローバルな原薬ブランドとしての地位を確立することで、2030年代以降の世界的な医療インフラにおいて「無くてはならない存在(The Only One)」としてのポジションを盤石にするのではないかと推測されます。
【まとめ】
スペラネクサス株式会社の第6期決算は、同社が日本の医薬品産業において、単なる原材料の提供者ではなく、医療の安定供給とイノベーションを同時に叶える「戦略的インフラ」としての地位を確立したことを物語っています。自己資本比率約52.7%という盤石な安全性を土台に、100年の歴史を持つ商社の知恵と、FDA基準を満たすメーカーの情熱が融合した同社のビジネスモデルは、これからの経済安全保障時代における日本企業の理想的な在り方を示していると言っても過言ではありません。「希望の連鎖」を意味するその社名の通り、同社が供給する一粒の原薬が、国境を越えて多くの患者さんの健康を支え、次世代の創薬へと繋がっていく。その使命感に基づいた堅実な経営は、2026年以降の不確実な世界経済において、最も信頼に足る光となるでしょう。伝統を背負い、革新に挑み続けるスペラネクサスの歩みは、日本のヘルスケア産業の未来そのものを明るく照らしています。
【企業情報】
企業名: スペラネクサス株式会社
所在地: 東京都中央区日本橋本町四丁目8番2号
代表者: 代表取締役社長 岩城 慶太郎
設立: 2020年7月
資本金: 310百万円
事業内容: 医薬品原薬および化成品の製造・販売、輸出入、受託製造(CDMO)
株主: アステナホールディングス株式会社
