日本のモビリティ社会の屋台骨を支えてきたサービスステーション(SS)は、今、エネルギーの多様化や車両性能の向上、さらには人口減少といった荒波の中で、かつてない大きな転換点を迎えています。単なる「給油所」としての役割を超え、車両の販売から点検、整備、そしてレンタカーまで、生活者のカーライフを全方位でサポートする「トータルカーケア」の拠点へと進化することが、SSの持続可能性を確保するための絶対条件となっています。こうした中で、SS運営企業に対し、最先端のITシステムと実践的な人材育成ノウハウを融合させた「共通プラットフォーム」を提供し、業界のDXを牽引しているのがホームネットカーズ株式会社です。本記事では、2026年現在の視点から、同社の第20期決算公告を精査し、盤石な財務基盤と、モビリティインフラの未来を切り拓く独自の経営戦略について、経営戦略コンサルタントの視点で詳細に分析・考察してまいります。
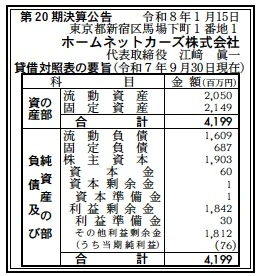
【決算ハイライト(第20期)】
| 資産合計 | 4,199百万円 (約41.99億円) |
|---|---|
| 負債合計 | 2,296百万円 (約22.96億円) |
| 純資産合計 | 1,903百万円 (約19.03億円) |
| 当期純利益 | 76百万円 (約0.76億円) |
| 自己資本比率 | 約45.3% |
【ひとこと】
第20期決算は、純利益76百万円を計上し、利益剰余金が1,842百万円と多額に積み上がっている点が極めて印象的です。自己資本比率も45%超と高く、SS事業者向けのプラットフォーム提供というストック性の高いビジネスモデルが、安定した収益と強固な財務体質を両立させている優良な決算内容であると評価できます。
【企業概要】
企業名: ホームネットカーズ株式会社
設立: 2005年11月
株主: 江﨑 眞一、株式会社ネンキ、アド・ビジネスサポート株式会社、三井住友信託銀行、損害保険ジャパン株式会社
事業内容: サービスステーション(SS)向け中古車販売システム「スーパーオークション」、車体整備「ピッカーズ」、車検サポートプログラム「SSP」等のプラットフォーム提供およびコンサルティング、システム開発
https://www.homenetcars.co.jp/
【事業構造の徹底解剖】
同社の事業は「SS業態変革プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔車販プラットフォーム(スーパーオークション)
展示スペースの限られたSSでも在庫リスクなしで中古車売買を可能にする「オークションダイレクトシステム」を提供しています。基幹システム『SAMWEB』により、最新の相場データ閲覧から契約書作成、古物台帳管理までを一元化。単なるツールの提供にとどまらず、接客・ノウハウを習得するためのステップアップ研修制度を完備し、SSの「収益の柱」としての車販事業立ち上げを包括的に支援しています。
✔リペア・車検サポート部門(ピッカーズ・SSP)
「ピッカーズ」ブランドによる車体整備プログラムは、独自の技術指導とマニュアルにより未経験者でも短期間で技術習得を可能にし、SS内での内製化を推進しています。また、「SSP(車検サポートプログラム)」では、ハイブリッド車やEV(電気自動車)への対応、接客力強化研修、そして「クイック車検1・2・3」といった業務システムを提供。車検を入り口とした管理顧客のロイヤルカスタマー化を仕組みで支えています。
✔SS共通プラットフォーム・システム開発
車両管理と顧客管理を統合し、一人ひとりの顧客に最適な提案を行う「ワンツーワンマーケティング」を実現するためのデジタル基盤を開発しています。ニコニコレンタカーの運営ノウハウ活用を含め、SSが抱える膨大な来店客データを収益に直結させるためのシステム戦略とデジタルマーケティングを提供し、加盟店のDX化をソフト・ハード両面から支えるコンサルティング機能も担っています。
【財務状況等から見る経営環境】
✔外部環境
日本のエネルギーインフラの要であるSS業界は、脱炭素社会の実現に向けたガソリン需要の長期的な減退という、極めて厳しい構造的な課題に直面しています。しかし、その一方で国内の乗用車の平均使用年数は長期化傾向にあり、既存車両の「維持・管理」に対するニーズは、むしろ重要性を増しています。加えて、自動車の電動化(EVシフト)や高度な安全運転支援システムの普及に伴い、整備現場にはこれまで以上の高度な技術力と、専門的な診断・点検体制が求められるようになっています。このような環境下で、資金力や情報力に乏しい個別のSS事業者が単独で技術革新に対応することは困難であり、ホームネットカーズが提供するような、最新の技術研修や効率的な業務システムをパッケージ化した「プラットフォーム」への依存度と需要は、市場全体で構造的に拡大していく過渡期にあると分析できます。
✔内部環境
同社の最大の強みは、創業以来一貫してSSの現場に寄り添い、実務に即した「稼げる仕組み」を磨き上げてきた知見の厚さにあります。江﨑社長が掲げる「共通プラットフォーマー」というビジョンの下、中古車オークション、軽板金、車検、レンタカーといった個別のサービスを、車両・顧客データベースという一本の串で刺す「トータルカーケア(TCM)」のモデルを確立しています。内部的には、損保ジャパンや三井住友信託銀行といった強力な金融・保険大手を株主に迎え、強固なパートナーシップを築いている点も、信頼性と資金調達力の面で極めて有利な要因となっています。また、技術インストラクターによる訪問指導やオンライン・オフラインを組み合わせた多角的な研修体制が整っており、加盟店のスタッフを「プロのカーライフアドバイザー」へと変貌させる教育力こそが、同社の高い付加価値の源泉となっています。
✔安全性分析
第20期の貸借対照表において特筆すべきは、その圧倒的な「財務の厚み」です。総資産約42億円に対し、純資産合計が約19億円に達しており、自己資本比率は約45.3%と、システム・サービス提供業として極めて高い安全水準を維持しています。流動資産約21億円に対し、流動負債は約16億円に抑えられており、短期的な支払い能力に不安は全くありません。特に注目すべきは、利益剰余金が1,842百万円と多額に積み上がっている点であり、これは過去20年間にわたり同社が安定的に利益を創出し、内部留保として蓄積してきた経営の健全性を如実に物語っています。負債側の固定負債も約7億円程度にとどまり、長期的な金利上昇や経済環境の急変に対しても十分な耐性を備えた盤石なバランスシートであると言えます。この強固な財務基盤があるからこそ、次世代のEV対応やDXシステムへの先行投資を機動的に行える投資余力が担保されていると評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社はSS業界に特化した極めて専門性の高いITプラットフォームと、実戦的な技術・営業研修ノウハウを独占的に保有していることが最大の強みです。また、中古車販売から車検、板金、レンタカーまでを統合管理できる『SAMWEB』等のシステム群は、加盟店にとってのスイッチングコストを高くし、安定したストック収益をもたらす強力な武器となっています。さらに、損害保険会社や信託銀行といった大手金融機関との資本・業務提携を背景とした高い信頼性と、全国規模の加盟店ネットワークを通じて蓄積された膨大な車両・顧客データは、他社の追随を許さない圧倒的な参入障壁として機能しており、約45%の自己資本比率に裏打ちされた盤石な財務基盤も強靭な内部要因として評価できます。
✔弱み (Weaknesses)
主力事業がSS業界という特定のセクターに深く依存しているため、石油元売りの再編や業界全体の急激な淘汰といった外部環境の変化が、同社の加盟店数やシステム利用料収入にダイレクトに影響を及ぼすという構造的な脆弱性を抱えています。また、提供するサービスの価値が「加盟店の現場スタッフの習熟度」に左右される側面が強いため、全国に広がる多種多様なSS店舗の品質管理やモチベーション維持、さらには技術指導を行う人的リソースの確保と育成が、さらなる事業拡大の際のボトルネックとなる懸念があります。現在はSSチャネルを主戦場としているため、一般の整備工場や中古車販売店といった隣接市場への展開に向けたブランド認知度は、まだ開拓の余地を残している段階にあります。
✔機会 (Opportunities)
自動車の平均使用年数の長期化に伴い、高度な整備技術やリペアへのニーズは今後も確実に増加しており、同社が推進する「トータルカーケア」の市場機会は拡大の一途をたどっています。また、地方におけるSSは数少ない対面接点としての生活インフラとしての価値が見直されており、ガソリン販売以外の多角化を模索する切実な需要は、同社のプラットフォーム導入を強力に後押しする追い風となります。さらに、EVシフトやコネクテッドカーの普及に伴う次世代整備への対応、あるいはデジタルマーケティングを活用したオンライン・オフライン融合型の新サービスの創出は、同社のようなデータ活用に強みを持つ企業にとって、旧来の整備工場を圧倒する巨大な新市場の創出に繋がるチャンスと言えます。
✔脅威 (Threats)
長期的には、少子高齢化による免許保有者数の減少や、若者の車離れといったモビリティ需要そのものの減退が、SS業界全体のパイを縮小させる深刻な脅威となります。また、自動車メーカーによるOBD(車載式故障診断装置)データの囲い込みや、コネクテッド機能による直接の点検・整備誘導が加速した場合、SS等のサードパーティ側の整備・販売機会が限定されるリスクも否定できません。加えて、クラウド型SaaSを展開する異業種からのIT企業の新規参入や、大手ITプラットフォーマーによる中古車流通・整備予約市場の独占が進むことにより、既存のSSネットワークの優位性が相対的に低下する可能性があり、これらのデジタル競争の激化は常に警戒を要する経営課題として立ずさんでいます。
【今後の戦略として想像すること】
✔短期的戦略
足元の利益率をさらに向上させるため、既存加盟店におけるシステムの活用深化と、高収益メニューである「ピッカーズ(板金)」や「SSP(車検)」の内製化率向上に向けたコンサルティングを徹底すると推察されます。具体的には、来店客データをAIで解析し、車検満了日や車両の状態に基づいた「自動レコメンド機能」を強化することで、店舗スタッフの営業スキルに依存しない商談獲得の仕組みを横展開するでしょう。また、人材不足に悩むSSに対し、外国人材の技術研修と現場派遣をパッケージ化した新サービスの導入や、最新のEV診断機をプラットフォームとして提供することで、次世代車両への対応準備を加盟店に先んじて提供し、プラットフォームの離脱防止とシェア拡大を同時に狙う戦略が現実的です。
✔中長期的戦略
中長期的には、単なる「SSの支援企業」から、地域のモビリティライフを一括で管理する「モビリティ・データ・プラットフォーマー」への完全な転換を目指すと推察されます。SSネットワークを拠点としたカーシェアリングや自律走行車両のメンテナンス拠点化など、MaaS(Mobility as a Service)時代における「リアルなサービスインフラ」としての価値を再定義し、自治体や他業種との連携を加速させるでしょう。厚い利益剰余金を活かし、周辺の自動車テックスタートアップや中古車流通プラットフォーム企業の買収・出資を通じて、垂直・水平の両面で事業ドメインを拡大することが想定されます。また、蓄積された膨大な車両メンテナンスデータと、損保ジャパン等の株主との連携による「データに基づく新型自動車保険」の開発など、金融・サービス・ITが融合した独自のモビリティ・エコシステムを構築し、持続可能な地域交通インフラの守り手としての地位を確立することが、同社の描くべき壮大な将来像であると確信しています。
【まとめ】
ホームネットカーズ株式会社は、エネルギー転換という歴史的な大波に直面するSS業界において、DXと教育を武器に新たな生存戦略を提示し続けるエクセレント・カンパニーです。第20期の決算が示す純利益76百万円、そして約18億円もの利益剰余金という数字は、同社のビジネスモデルが単なる流行ではなく、加盟店とともに歩み、着実に成果を積み上げてきた「信頼の結晶」に他なりません。車両販売からメンテナンスまで、カーライフのあらゆる場面を一つのプラットフォームで繋ぐ同社の姿勢は、今後の日本のモビリティインフラの在り方を指し示す灯台となるでしょう。伝統あるSSというチャネルにテクノロジーを吹き込み、地域住民の快適な移動を支え続ける同社の挑戦は、これからも「共通プラットフォーマー」として、業界全体の未来を明るく照らし続けるに違いありません。
【企業情報】
企業名: ホームネットカーズ株式会社
所在地: 〒162-0045 東京都新宿区馬場下町1-1 FORECAST早稲田FIRST 7階
代表者: 代表取締役 江﨑 眞一
設立: 2005年11月
資本金: 60,000,000円
事業内容: SS向け車販・車検・リペア・レンタカー等のプラットフォーム運営、システム開発、コンサルティング、人材育成研修
株主: 江﨑 眞一、株式会社ネンキ、アド・ビジネスサポート株式会社、三井住友信託銀行、損害保険ジャパン株式会社
