私たちの生活において「モノを持つ」という概念が、今、テクノロジーの力で劇的な変容を遂げています。都市部を中心とした住宅の狭小化や「タイパ(タイムパフォーマンス)」を重視するライフスタイルの浸透により、物理的な所有スペースをクラウドのように柔軟に管理したいというニーズが急増しています。この巨大な市場機会を捉え、「所有のあり方をアップデートする」という壮大なミッションを掲げて爆走しているのが、株式会社サマリーです。同社が運営する宅配収納サービス「サマリーポケット」は、もはや単なる荷物預かりの枠を超え、スマホ一つで自分の資産をデジタル管理する、新しいインフラへと進化しました。今回公開された第16期決算公告(2025年7月期)は、同社にとって極めて重要なマイルストーンとなる内容を含んでいます。スタートアップが陥りがちな「赤字掘り起こし」のフェーズを脱し、ついに見えてきた収益化の光。コンサルタントの視点から、この決算が意味する「攻守の転換点」と、今後の成長戦略を深掘りしてまいります。
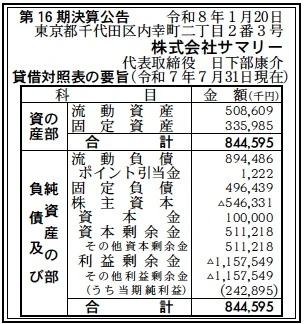
【決算ハイライト(第16期)】
| 資産合計 | 845百万円 (約8.45億円) |
|---|---|
| 負債合計 | 1,391百万円 (約13.91億円) |
| 純資産合計 | ▲546百万円 (約▲5.46億円) |
| 当期純利益 | 243百万円 (約2.43億円) |
| 自己資本比率 | 債務超過 |
【ひとこと】
第16期の決算において最大の注目点は、債務超過の状態にありながら、当期純利益として約2.4億円の黒字を確保したことです。これは典型的な「Jカーブ」を描くスタートアップが、初期の巨額な先行投資フェーズを終え、ユニット・エコノミクス(一顧客あたりの収益性)を改善させ、安定した収益創出フェーズに移行したことを示唆しています。累積損失を利益で埋めていく「反転攻勢」の狼煙を上げた決算と言えるでしょう。
【企業概要】
企業名: 株式会社サマリー
設立: 2010年4月1日
株主: 山本 憲資、北村 慧太、寺田倉庫株式会社、住友商事株式会社、三菱地所株式会社、三菱倉庫株式会社 他
事業内容: テクノロジーを駆使した宅配収納サービス「サマリーポケット」の運営。荷物の預かり、データ化、クリーニング、リユース等、所有に関する一気通貫のサービスを提供。
【事業構造の徹底解剖】
同社の事業は「スマート収納プラットフォーム事業」に集約されます。具体的には、以下の部門等で構成されています。
✔サマリーポケット(B2C/D2Cサービス)
消費者が専用ボックスに荷物を詰めて送るだけで、徹底管理された倉庫で保管され、中身がスマホアプリ上で一覧化されるサービスです。預けた荷物の写真撮影、ヤフオク!への出品代行、クリーニング、布団の無酸素保管など、保管を起点とした高付加価値なオプションサービスが充実しています。単なる「場所貸し」ではなく「モノの管理代行」というポジションを確立しています。
✔法人向けソリューション・アライアンス事業
三菱地所や住友商事といった大手デベロッパー・商社との提携を通じ、マンション入居者への特典提供や、法人の文書溶解・備品管理オプションを展開しています。個人の居住空間を外部化するだけでなく、オフィス空間の効率化というB2B領域へも触手を伸ばしており、アライアンス先を通じた効率的な顧客獲得(CACの低減)を実現しています。
✔物流・AIテック基盤(内部プロダクト)
自社開発の倉庫管理システム(WMS)や、画像解析AI、自動撮影システムを保有しています。これにより、大量の荷物をスピーディーかつ低コストでデータ化・管理することが可能です。商社・倉庫大手が株主に名を連ねる中、ハードウェア(物理的な倉庫)はパートナーを活用し、同社はソフトウェア(管理・分析システム)に特化するという、極めて効率的なアセットライト経営を実践しています。
【財務状況等から見る経営環境】
✔外部環境
同社を取り巻く外部環境は、まさに「追い風」が吹き荒れるゴールデンタイムにあります。第一に、都心部の分譲・賃貸マンションにおける専有面積の縮小化が挙げられます。建築コストの高騰により、一部屋あたりの面積が削られる中で、居住者が「部屋の外部化(外部収納)」を必要とするのは必然の流れです。第二に、中古市場(リユース)の爆発的な拡大です。メルカリ等のフリマアプリ利用が日常化し、消費者は「今は使わないが、いつか売るかもしれないモノ」を保有しています。これを自宅で管理するコストと、サマリーポケットに預けていつでも出品できる利便性を天秤にかけた際、同社の優位性が際立ちます。第三に、物流2024年問題への対応です。配送料金の高騰は一見脅威ですが、同社のように大量の荷動きを一元管理し、配送ルートを最適化できるプラットフォームは、物流パートナーにとっても戦略的な顧客となります。さらに、ライフスタイルの多様化、いわゆる「推し活」によるグッズの保管需要など、特定のカテゴリーにおける「手放せないが場所を取るモノ」への特化ニーズも深まっており、マクロ的な市場の伸び代は極めて広大と言えます。
✔内部環境
内部環境に目を向けると、株式会社サマリーの最大の特徴は「デザインとエンジニアリングの高度な融合」にあります。代表の日下部氏をはじめ、ミスミでカタログ・ECの膨大なSKU(最小管理単位)管理を経験したリーダーシップの下、画像ブックマークサービス「Sumally」から培った高いUI/UXデザイン能力が遺憾なく発揮されています。決算数値において、当期純利益243百万円を計上できた背景には、長年にわたるWMS(倉庫管理システム)のフルスクラッチ開発とAI解析による自動化が、運営コスト(オペレーショナル・エクセレンス)を劇的に下げたことが大きく寄与していると推察されます。スタートアップにありがちな「理想先行」ではなく、地味ながら収益に直結する倉庫内オペレーションの最適化に徹底して取り組んだ成果です。また、寺田倉庫や住友商事といった、物流と不動産の「重鎮」を株主として囲い込んでいる点は、物理的な保管キャパシティの確保という面で、競合に対する圧倒的な参入障壁となっています。小規模な組織でありながら、これら巨人のアセットを自在に操る「情報のハブ」としての組織文化が、高効率な内部環境を作り上げています。
✔安全性分析
財務の安全性について分析すると、今回の決算公告における自己資本比率は約▲64.7%となっており、形式上は依然として深刻な「債務超過」の状態にあります。資産合計845百万円に対し、負債合計が1,391百万円に達しています。しかし、この数値を額面通りに捉えて「経営危機」と判断するのは早計です。なぜなら、今回の黒字化(2.4億円)により、利益剰余金のマイナス(▲1,158百万円)の圧縮が始まっており、事業モデルが「現金を燃やすフェーズ」から「現金を稼ぐフェーズ」へ明確に転換したことを示しているからです。スタートアップにおいて、一度黒字化した後のキャッシュ創出力は幾何級数的に向上する傾向があります。また、負債の内訳を見ても、株主構成の強固さから、これらは親会社や関連会社からの戦略的な融資、あるいは事業拡大のための計画的な調達である可能性が高く、急激な資金引き揚げのリスクは極めて低いと考えられます。流動資産509百万円に対し流動負債894百万円となっており、短期的な支払能力には注視が必要ですが、月額課金(サブスクリプション)という安定したストック収益が柱であるため、キャッシュフローの予測精度は非常に高いはずです。今後は、この営業キャッシュフローを原資とした債務の返済と、利益の蓄積による純資産の回復が着実に進むものと予想されます。形式的なBSの数値以上に、実質的な稼ぐ力の「質」が改善した決算と評価できます。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、宅配収納という市場において先行者利益を享受し、確立された強力なブランドイメージ「サマリーポケット」を有していることです。13万人を超える累計利用者という膨大なユーザーベースは、画像解析AIの精度を向上させる教師データとなり、他社が容易に真似できないオペレーション効率の源泉となっています。また、寺田倉庫を筆頭とする大手不動産・倉庫会社との資本業務提携により、一等地の倉庫スペースや物流網を安定的に利用できる点は、物理的なアセットを持たないスタートアップにとって最強の盾となっています。さらに、アプリの直感的なUI/UXは、面倒な「片付け」という行為を、楽しい「コレクション管理」へと昇華させることに成功しており、高い顧客ロイヤルティと低いチャーンレート(解約率)を実現しています。自社開発のWMSによる柔軟なサービス拡張能力も、競合他社に対する大きな差別化要因です。
✔弱み (Weaknesses)
一方で、ビジネスモデルが依然として「物理的な物流・保管コスト」に大きく依存している点が構造的な弱みと言えます。自社で配送網や倉庫を持たないアセットライト戦略の裏返しとして、運送会社の運賃値上げや倉庫保管料の改定といった外部要因が、直接的に利益率を圧迫するリスクを常に抱えています。また、債務超過の状態が続いていることは、新規の大型投資や銀行借入を行う際の制約となり、さらなる急成長を目指すための資金調達において、希薄化を伴うエクイティ調達に頼らざるを得ない可能性があります。さらに、ターゲットユーザーが都市部でデジタルトランスフォーメーションに明るい層に偏っているため、地方居住者やデジタルに不慣れな高齢層といった巨大なマスの市場を開拓するには、現在のスマホ完結型モデルだけでは限界があるかもしれません。
✔機会 (Opportunities)
今後の最大の機会は、不動産デベロッパーとの「住まいそのものへの組み込み(エンベデッド・ストレージ)」の進化です。マンションの設計段階からサマリーポケットの利用を前提とした「収納ゼロ物件」が登場すれば、居住コストを下げたい若年層を爆発的に取り込めます。また、リユース市場とのさらなる融合も有望です。預けている荷物をボタン一つで査定・売却できる機能を高度化し、そこから得られる手数料収入を第2の収益の柱に育てるチャンスがあります。さらに、法人のDXニーズも追い風です。書類の電子化が進む一方で、物理的に保管義務のある文書や、展示会用の備品などをクラウド管理したい企業の需要は高く、B2B市場の深掘りによるARPU(一顧客あたりの平均売上)向上が期待できます。海外展開においても、東京と同様の住宅問題を抱える香港、台北、ソウルといったアジアのメガシティには同様のニーズが存在しており、システムの外販やサービス展開の余地は多分に残されています。
✔脅威 (Threats)
外部的な脅威として最も懸念されるのは、既存の不動産・トランクルーム大手による「デジタル・カウンターアタック」です。物理的なアセットを持つ巨人が、同等以上のUI/UXを持つアプリを開発し、資本力に物を言わせた価格競争を仕掛けてきた場合、苦しい戦いを強いられる可能性があります。また、配送コストの急激な上昇や、深刻なドライバー不足による「集荷・配送スピードの低下」は、サービスの根幹である利便性を毀損する致命的な脅威となります。加えて、プライバシー保護に対する規制の強化も無視できません。預けた荷物を写真撮影してデータ化するというビジネスの特性上、万が一の個人情報流出や、画像データの取り扱いに関する社会的な不信感が高まれば、ユーザー離れを招く恐れがあります。気候変動による大規模災害が特定の提携倉庫を襲った際のリスク分散も、一極集中管理のリスクとして考慮し続けなければならない課題です。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、収益性のさらなる向上と「アライアンスチャネルの最大化」に注力すると推察されます。今回の当期純利益の黒字化を確実なものにするため、クリーニングや修理、リユース出品といった「保管料以外のオプション利用率」を向上させるためのクロスセル施策を強化するでしょう。具体的には、AIによる季節先取りのサジェスト機能を高度化し、衣替えのタイミングで最適なオプションを自動提案する仕組みの導入が考えられます。また、広告宣伝費の効率化を図るため、個別の広告出稿以上に、三菱地所や住友商事といった株主グループとの連携を深め、管理物件への標準付帯サービスとしての導入を加速させるはずです。これにより、高騰する顧客獲得単価(CAC)を抑制しつつ、安定した入庫ボックス数を積み上げる「効率的な成長」を追求するものと思われます。2026年までには、単年度黒字の幅を拡大させ、債務超過の解消に向けた具体的なロードマップを提示する段階に入ると考えられます。
✔中長期的戦略
中長期的には、収納サービスの枠を超えた「モノのライフサイクル・プラットフォーム」への進化を狙うと想像されます。単にモノを預けるのではなく、モノの購入、管理、メンテナンス、そして売却までをデータに基づいて最適化する「パーソナル・アセットマネジメント」の実現です。例えば、預けている服のデータに基づき、足りないアイテムをECサイトで提案したり、使用頻度の低いモノの売却を促してその資金で新しいサービスを享受させたりといった、消費者の購買行動そのものに関与するビジネスモデルへの転換です。さらに、自社開発のWMSや画像解析AIといった「物流ソフトウェア」そのものを他社の倉庫業者やEC事業者へ提供する、SaaS/PaaS事業への進出も十分に考えられます。物理的な保管はパートナーに任せ、同社は「世界中のモノの所在をデータ化する」という、より高次のプラットフォーム・レイヤーへ移行することです。これにより、少子高齢化で市場が縮小する日本国内だけでなく、世界中の「物理的スペースの制約」に悩む都市生活者を救うグローバル・テクノロジー企業としての地位を確立していくことが、同社の描くグランドデザインであると考えられます。
【まとめ】
株式会社サマリーの第16期決算公告を分析して見えてきたのは、テクノロジーが「不便」という壁を突き破り、新しい文化を創り出す瞬間の力強さでした。約▲5.5億円という債務超過の数字は、これまでの同社の挑戦がいかに険しいものであったかを物語っています。しかし、そこから叩き出された約2.4億円の純利益は、同社のビジネスモデルが社会に必要とされ、かつ持続可能であることを証明する何よりの証拠です。同社の社会的意義は、単にお部屋をスッキリさせることではありません。「モノに縛られない自由」を提供し、居住空間という限られた資源をテクノロジーで最大化することで、人々のQOL(生活の質)を底上げすることにあります。所有のあり方をアップデートするという彼らの歩みは、そのまま「スマートシティ」の実現に向けた不可欠な構成要素となっていくでしょう。Jカーブを突き抜けたサマリーが、今後どのようなスピードで「所有の未来」を塗り替えていくのか。この10周年を機に、さらなる飛躍を遂げる同社の姿に、期待を込めて注目し続けたいと思います。
【企業情報】
企業名: 株式会社サマリー
所在地: 東京都千代田区内幸町二丁目2番3号 日比谷国際ビル
代表者: 代表取締役 日下部 康介
設立: 2010年4月1日
資本金: 100,000,000円
事業内容: 宅配収納サービス「サマリーポケット」の運営
株主: 寺田倉庫、住友商事、三菱地所、三菱倉庫 他
