日本の物流と畜産を文字通り「足元」から支え続けてきた企業があります。東京都目黒区に本社を置く自動車精工株式会社は、1954年の創立以来、70年以上にわたり特装車というニッチかつ不可欠な領域で独自の存在感を放ってきました。特に1967年に開発された「飼料運搬車(バルク車)」は、畜産農家への飼料供給を効率化するインフラとして、また1975年に発売されたアオリ開閉補助装置「セイコーラック」は、トラックドライバーの労働環境を劇的に改善する画期的な製品として、業界のデファクトスタンダードを築き上げました。しかし、長年の実績に安住することなく、2019年の合併や社長交代を経てロゴマークを一新するなど、同社は今まさに「100年企業」を見据えた変革の最中にあります。2024年に創立70周年という大きな節目を迎えた同社が、最新の決算においてどのような数字を叩き出し、物流の効率化と安全にどう貢献しているのか。経営戦略コンサルタントの視点から、同社の財務諸表と事業構造を徹底解剖し、老舗特装車メーカーが描く未来の「ものづくり」のあり方を多角的に考察していきます。
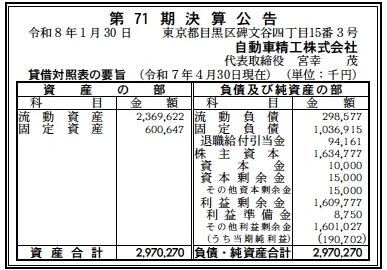
【決算ハイライト(第71期)】
| 資産合計 | 2,970百万円 (約29.7億円) |
|---|---|
| 負債合計 | 1,335百万円 (約13.4億円) |
| 純資産合計 | 1,635百万円 (約16.4億円) |
| 当期純利益 | 191百万円 (約1.9億円) |
| 自己資本比率 | 約55.0% |
【ひとこと】
第71期決算は、当期純利益191百万円という安定した収益力を示しており、自己資本比率55%という盤食な財務体質が際立ちます。利益剰余金が1,610百万円と積み上がっており、長年の堅実経営が結実しています。特装車需要の底堅さと製品ブランドの強さが、安定的なキャッシュフローを生み出しています。
【企業概要】
企業名: 自動車精工株式会社
設立: 1954年7月
事業内容: 飼料運搬車、リフトダンプ車等の特装車、およびアオリ開閉補助装置等の自動車装置の製造販売。
【事業構造の徹底解剖】
同社の事業は「特装車・自動車装置製造販売事業」に集約されます。具体的には、以下の部門等で構成されています。
✔特装車事業(飼料運搬車・リフトダンプ車)
1967年に開発された飼料運搬車は、小型車から大型トレーラーまで対応する豊富なラインナップを誇ります。搬送時の残量や粉化を極限まで抑えた独自のスクリュー・搬送機構を強みとし、畜産インフラに欠かせない「バルク車」のトップランナーとして君臨しています。また、漁港等で使用されるリフトダンプ車も製造しており、ニッチな現場のニーズに応える高いカスタマイズ能力を有しています。
✔車輌部品事業(セイコーラック・周辺装置)
1975年の発売以来、圧倒的なシェアを誇るアオリ開閉補助装置「セイコーラック」を主力としています。強力なスプリングで重いアオリの操作を助ける「SRC型」や、低床車に対応した業界最小の「SRN700型」など、時代の変化に応じた製品展開を行っています。これらは単なる部品供給に留まらず、ドライバーの身体的負担を軽減し、労働災害防止に直結する安全装備として高い評価を得ています。
✔アフターサービス・保守事業
全国に展開する指定サービス工場を通じ、特装車の修理や部品供給をワンストップで行っています。バルク車のような複雑な駆動機構を持つ車両において、長期間の稼働を支えるメンテナンス体制は、顧客との継続的な信頼関係を築くための重要なストックビジネスとなっています。パーツリストの電子化や品番検索機能の提供など、ユーザーサポートのデジタル化も進んでいます。
【財務状況等から見る経営環境】
✔外部環境
自動車精工が対峙する外部環境は、物流業界における「2024年問題」に端を発する労働環境の劇的な変化の中にあります。長時間労働の是正が急務となる中で、荷役作業の効率化や身体的負担の軽減に寄与する「セイコーラック」のような補助装置への需要は、以前にも増して高まっています。また、畜産業界においても、飼料運搬の効率化はコスト削減の至上命題であり、より大容量で、かつ残留物の少ない高精度な搬送機構を持つバルク車のニーズは安定して推移しています。一方で、環境規制の強化に伴う電動化や軽量化への対応、さらには原材料価格の高騰といったコストプッシュ要因は無視できません。しかし、同社は70年の歴史で築いた顧客基盤と、特定の業界に特化した深いドメイン知識を持っており、単純な価格競争に巻き込まれにくい構造を持っています。政策面では、特装車の安全基準強化やスマート物流の推進が追い風となっており、IT・センサー技術を統合した次世代特装車への期待が市場で顕在化しつつあります。競合他社が大手メーカーに集約される中、同社のような独立系専業メーカーの機動性と専門性は、希少価値の高い戦略的資産として機能しています。
✔内部環境
内部環境を分析すると、同社の強みは「企画・開発から製造、アフターまでの一貫した内製化能力」にあります。1978年に開発部門を「精工技研株式会社」として分離しつつ、桶川工場での高度な生産体制を維持している点は、技術の深化と効率的な量産を両立させる合理的な組織構成と言えます。また、2017年の丸伸工業の子会社化、2019年の販売部門(株式会社リフト)の合併といった一連の組織再編により、グループとしての垂直統合を強め、経営の意思決定スピードを向上させています。財務面では、資本金1,000万円というスモールな資本構成でありながら、1,610百万円という莫大な利益剰余金を蓄積している点が特筆に値します。これは、長年にわたり過度な配当や放漫な投資を控え、事業で得たキャッシュを内部留保として積み上げてきた、日本型安定経営の典型的な成功事例です。この潤沢な内部留保は、新製品開発や設備投資の原資としてだけでなく、景気変動に対する強力なバッファとして機能しています。また、従業員に対して「ものづくりを通して喜びを」という明確な理念を掲げ、採用サイトを強化するなど、人材への投資を「企業の持続可能性(サステナビリティ)」の核心に据えている姿勢も、次世代への成長意欲の表れと言えます。
✔安全性分析
第71期の財務安全性は、まさに「鉄壁」と呼べる水準にあります。資産合計2,970百万円に対し、自己資本は1,635百万円に達しており、自己資本比率は約55.0%を維持しています。特装車製造という装置産業的な側面を持ちながら、流動資産(2,370百万円)が総資産の約8割を占める流動性の高さは驚異的です。これは、受注から納品までのリードタイムを適切に管理し、棚卸資産や現預金のバランスが最適化されていることを示唆しています。流動比率(流動資産2,370百万円 ÷ 流動負債299百万円)は約792%となり、短期的な支払い能力に全く不安はありません。負債側を見ても、固定負債1,037百万円に対して利益剰余金が1,610百万円と大幅に上回っており、将来の返済義務を内部蓄積だけで十分に賄える状態にあります。退職給付引当金(94百万円)も適切に積み立てられており、従業員に対する長期的な責任履行体制も万全です。この盤石なBS(貸借対照表)は、リーマンショックやコロナ禍のような外部ショックを幾度も乗り越えてきた同社の「経営のレジリエンス(回復力)」を数値で証明しており、取引先や金融機関に対して絶大な信頼感を与えています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の最大の強みは、「セイコーラック」や「飼料運搬車」といった、市場で圧倒的な認知度と信頼を得ている製品ブランドの存在です。70年にわたる歴史で蓄積された特装技術のノウハウは、他社が容易に模倣できない参入障壁となっています。また、自己資本比率55%に裏打ちされた盤石な財務基盤により、外部資金に頼らない機動的な設備投資や研究開発が可能となっています。さらに、販売・製造・開発・子会社が一体となったグループ体制により、顧客の要望を即座に製品に反映できるカスタマイズ能力も大きな武器となっています。
✔弱み (Weaknesses)
一方で、売上構成が特定の製品群(特にセイコーラックと飼料運搬車)に依存している点は、該当市場の飽和や代替技術の出現に対して脆弱であるという側面を孕んでいます。また、熟練技術者のノウハウに支えられた「職人的ものづくり」の側面が強く、デジタル化やAIを活用した生産性向上において、大手特装車メーカーに比して進化のスピードが課題となる可能性があります。拠点が目黒の本社と桶川の工場に集中しているため、大規模な自然災害に対する地域的な分散リスクも、中長期的には考慮すべき点となります。
✔機会 (Opportunities)
物流業界の「2024年問題」は、アオリ開閉補助や荷役短縮を支援する同社製品にとって、かつてない追い風となっています。また、SDGsへの関心の高まりを受け、特装車の軽量化による燃費向上や、長寿命化を可能にするメンテナンスサービスの強化は、新たな収益の柱となる可能性を秘めています。さらに、畜産業界のスマート化に伴い、GPSや重量センサーを統合した「つながるバルク車」のようなDX(デジタルトランスフォーメーション)製品へのシフトは、製品単価と付加価値を劇的に高める絶好の機会となります。
✔脅威 (Threats)
外部的な脅威としては、世界的な鋼材価格の高騰や部品調達の不安定化が、製造原価を圧迫し続けている点が挙げられます。また、自動車業界全体の急速なEV化(電動化)の流れは、従来の特装架装の設計を根底から見直す必要性を迫るリスクでもあります。さらに、少子高齢化に伴う若手技術者の確保難は、同社の強みである高品質なものづくりの継承を脅かす最大の懸念事項です。国内市場が成熟する中で、海外の安価な部品や完成車メーカーによる架装の内製化といった競争激化も注視し続ける必要があります。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、現在191百万円の純利益を生み出している高効率な体制を維持しつつ、原材料コストの上昇分を製品価格へ適切に転嫁するための「ブランド・バリューの再定義」を進めると推察されます。具体的には、セイコーラックの「高防錆仕様」や、バルク車の「省メンテナンス性」といった付加価値を前面に押し出し、価格ではなく機能で選ばれる戦略を強化するでしょう。また、好調な決算による現金を活用し、桶川工場内の生産設備の自動化投資や、3D-CAD/CAEを駆使した開発サイクルの短縮に着手することで、生産性を一段引き上げることが予想されます。採用面では、創立70周年という節目を活用したインナーブランディングを強化し、若手技術者の獲得に向けた採用マーケティングへの予算配分を増やすことで、組織の若返りと技術継承を確実なものにすると考えられます。アフターサービス領域では、パーツリストのさらなるデジタル化やオンライン注文システムの拡充により、指定工場との連携を深化させ、補修部品販売という高収益なストックビジネスを最大化させるでしょう。
✔中長期的戦略
中長期的には、現在の「物理的な装置」の提供から、「スマート物流を支えるデータプラットフォーム」への進化を目指すべきです。例えば、バルク車の搬送ログやセイコーラックの稼働頻度をセンシングし、予兆保全や飼料の在庫管理へと繋げる「特装車×IoT」のサービスモデルへの参入が期待されます。また、92年に及ぶ(創業から数えると)歴史の中で蓄積された膨大な「架装データ」をAI解析し、個別のシャシに最適な特装設計を瞬時に生成するデジタルツインの構築も、同社の技術力なら不可能ではありません。資本政策面では、1,610百万円に及ぶ利益剰余金を活用し、EV架装に関連する独自の特許を持つベンチャー企業への出資や、周辺部品メーカーのM&Aによる垂直統合をさらに進めることで、100年企業に向けた「第二の創業」とも言える事業多角化を推進するはずです。ロゴマークに込められた「勢いよく右上に抜ける」勢いそのままに、国内市場で培ったニッチトップの地位を、東南アジア等の畜産成長市場へと展開し、グローバルな「SEIKOブランド」として羽ばたく未来が、同社の次なる30年のシナリオになると確信しています。
【まとめ】
自動車精工株式会社の第71期決算は、同社が「物流と食の安全」という社会の最深部を支えることで、いかに強固な事業基盤を築いてきたかを如実に示しました。当期純利益191百万円という確かな利益、そして自己資本比率55%という圧倒的な安定感は、単なる企業の成功に留まらず、日本の「ものづくり」が持つ誠実さとレジリエンスの結晶です。セイコーラック一筋、バルク車一筋。一つのことを徹底的に磨き上げ、社会のニーズに応え続けてきた同社の姿勢は、移り変わりの激しい現代においてこそ、真に尊敬されるべき経営のあり方です。70周年という節目を越え、新しいロゴマークが示す「発展への気概」は、デジタル化や環境対応という新たな壁をも突破していくことでしょう。自動車精工が描く未来は、ドライバーの笑顔を創り、食卓の安心を支えるという、極めて人間味にあふれた「喜び」の創造です。経営戦略コンサルタントの視点からも、同社の安定した収益力と、未来に向けた戦略的な余力は極めて高く評価でき、日本の特装車業界の顔として、次なる100周年に向けた輝かしい歩みが続くことを確信しています。
【企業情報】
企業名: 自動車精工株式会社
所在地: 東京都目黒区碑文谷4-15-3(本社)、埼玉県桶川市赤堀2-2(桶川工場)
代表者: 代表取締役社長 宮幸 茂
設立: 1954年7月
資本金: 10,000,000円
事業内容: 特殊自動車および各種自動車装置の製造販売。飼料運搬車、リフトダンプ車、セイコーラックシリーズ等。
