金融システムの安定性を左右する「信用リスク管理」の領域において、国内屈指のデータ集積と分析力を誇るのが日本リスク・データ・バンク株式会社(RDB)です。2000年の設立以来、大手銀行や主要な地域金融機関が参画するコンソーシアムとして、匿名の財務・属性情報を集約した巨大なデータベースを構築してきました。金融機関にとって、取引先の倒産確率(PD)やデフォルト時損失率(LGD)を正確に推計することは、健全な融資判断と自己資本の最適化に直結する死活問題です。同社は、単なるデータ提供に留まらず、金融工学と最新のAI技術を融合させたスコアリングモデルや動態モニタリングシステムを提供することで、金融取引の「利便性」と「信頼性」を高い次元で両立させてきました。今回公開された第26期決算公告には、ForeVisionグループの中核を担う同社の堅実な経営状況と、デジタライゼーションの加速する金融市場における確固たる存在感が示されています。経営戦略コンサルタントの視点から、同社の財務構造の特異性と、データサイエンスを武器に金融インフラの未来をどう描き出そうとしているのか、その戦略的意図を解き明かします。
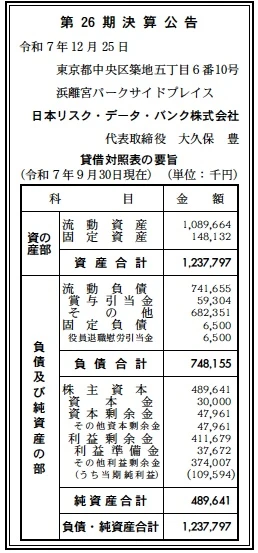
【決算ハイライト(第26期)】
| 資産合計 | 1,238百万円 (約12.4億円) |
|---|---|
| 負債合計 | 748百万円 (約7.5億円) |
| 純資産合計 | 490百万円 (約4.9億円) |
| 当期純利益 | 110百万円 (約1.1億円) |
| 自己資本比率 | 約39.6% |
【ひとこと】
第26期は当期純利益110百万円を計上し、安定した収益力を維持しています。資産の約88%が流動資産であり、かつ負債の大部分が流動負債であることから、高い資産回転率と実務に即した機動的な運営が伺えます。コンソーシアム由来の安定的なデータ利活用ニーズが、着実なキャッシュフローの源泉となっている印象です。
【企業概要】
企業名: 日本リスク・データ・バンク株式会社
設立: 2000年
株主: ForeVision株式会社
事業内容: 信用リスクおよびオペレーショナル・リスクにかかる共同データベースの構築・運用、スコアリングモデルの提供、リスク管理コンサルティング
https://www.riskdatabank.co.jp/
【事業構造の徹底解剖】
同社の事業は「信用リスク情報インフラ事業」に集約されます。具体的には、以下の部門等で構成されています。
✔共同データベース運営・保守サービス
全国の金融機関から提供される匿名化された財務情報、属性情報、デフォルト情報等を統合し、日本唯一の「デフォルト債権回収データベース」や「事業法人データベース」を運用しています。これにより、個別の金融機関では困難な統計的ベンチマークの提供を可能にし、バーゼル規制等への準拠に必要な高度なパラメータ推計をサポートしています。
✔動態モニタリングおよびAIソリューション
独自のロジックで預金口座取引を分析する「RDB-DynaMIC」や、最先端のAI群「HALCA」を提供しています。財務諸表という過去のデータだけでなく、リアルタイムな資金の動き(事業動態)を捉えることで、融資審査の高度化や営業推進の効率化を実現しており、金融機関のデジタルトランスフォーメーションを強力に牽引しています。
✔リスク管理コンサルティング・モデル検証
データベースの運用を通じて培われた専門知識を活かし、金融機関内部のスコアリングモデルの構築やその妥当性検証サービスを提供しています。また、地方自治体向けデータベース(RDB C-Voice)の展開など、金融の知見を地域経済の活性化や行政支援へと応用する多角的なアプローチも同社の特徴です。
【財務状況等から見る経営環境】
✔外部環境
金融業界を取り巻く環境は、テクノロジーの進展と規制の高度化が同時に進行する激動期にあります。特に地方銀行の再編・統合が加速する中で、限られたリソースで効率的に信用リスクを管理するための外部インフラ活用ニーズは、かつてないほど高まっています。また、金融庁による「事業性評価」の推進や、コロナ禍を経て浮き彫りになった「動態的な信用把握」の重要性は、同社の主力製品である動態モニタリングシステムへの強い追い風となっています。一方で、生成AIの普及に伴い、非財務情報の解析や審査業務の自動化といった、従来の財務分析を超えた「AI×データ」の領域が急速に拡大しています。競合他社やフィンテックベンダーとの競争も激化していますが、20年以上にわたって金融機関との信頼関係を築き、日本独自のデフォルトデータを独占的に保有している同社の優位性は、参入障壁として極めて強固です。加えて、脱炭素経営などのESG関連データの収集・分析ニーズも顕在化しており、今後はリスク管理の枠組みそのものが気候変動や社会的責任といった広義のデータ活用へと拡張していく局面にあると言えます。
✔内部環境
同社の内部環境における最大の強みは、ForeVisionグループとしての統合的なソリューション提供能力と、創業以来蓄積された高度なデータサイエンスのノウハウにあります。2019年の経営統合を経て、データ・フォアビジョンのシステム開発力と同社のデータ分析力が融合し、プロダクトの開発から保守、コンサルティングまでを垂直統合で提供できる体制が整っています。資産構成を見ると、流動資産1,090百万円が資産合計の約88%を占めており、これは受託分析や会費収入といった流動性の高い収益モデルが確立されていることを示しています。また、ISO27001(ISMS)認証を取得し、高度な情報セキュリティマネジメントシステムを運用している点は、金融機関という最も厳格なデータ管理が求められる顧客に対し、絶対的な安心感を与える無形資産となっています。松尾研究所などの外部の研究機関と連携し、自然言語AIサービスを迅速に開発・実装する機動力も備えており、伝統的なデータバンクとしての顔と、アジャイルなテック企業としての顔を併せ持つハイブリッドな組織文化が、持続的なイノベーションの源泉となっていることが伺えます。
✔安全性分析
財務の安全性については、安定的な収益構造を反映した堅実な状況にあります。第26期決算公告によれば、純資産合計は490百万円、自己資本比率は39.6%となっており、ベンチャー的な成長性とインフラ企業的な安定性のバランスが取れた構成です。負債の約99%を占める流動負債(742百万円)は、その内訳から、運用保守に関わる前受収益や、パートナー企業への支払債務など、事業活動に伴う経常的な負債が主であると推測されます。流動資産(1,090百万円)が流動負債を大きく上回っており、流動比率は約147%と、短期的な支払い能力に問題はありません。資本金30百万円に対し、利益剰余金が412百万円積み上がっている点は、長年にわたる着実な利益の積み上げが企業の体力となっていることを示しています。特に注目すべきは、負債のうち固定負債がわずか6.5百万円(役員退職慰労引当金)に抑えられており、外部からの有利子負債による調達依存度が極めて低い「健全な無借金経営」を実践している点です。コンソーシアムとしての成り立ちから、過度なレバレッジをかけず、会員金融機関の利益に還元しつつ内部留保を厚くする、極めて「安全第一」な財務運営がなされています。
【SWOT分析で見る事業環境】
✔強み (Strengths)
同社の強みは、20年以上にわたり全国の金融機関から集積した「日本唯一のデフォルト共同データベース」を保有していることによる、圧倒的な情報の独占性と信頼性にあります。また、金融工学の深い学識を持つ専門家集団でありながら、松尾研究所との提携に見られるような最新のAI・自然言語処理技術を迅速に取り入れる技術的感度も備えています。さらに、ForeVisionグループとして、データの分析からシステムの実装までを一気通貫でサポートできる体制は、単なる分析会社を超えた独自の競争優位性を構築しています。
✔弱み (Weaknesses)
一方で、主要な顧客が銀行業界に特化しているため、金融業界全体のコスト削減圧力や再編の動向に業績が左右されやすいという、ドメインの集中リスクを抱えています。また、高度なデータサイエンティストや金融実務に精通したコンサルタントといった「属人的な専門性」が価値の源泉であるため、将来的な成長を維持するための優秀な人材の獲得と定着が恒常的な課題となります。さらに、データベースの共同運用という特性上、個別の金融機関独自のカスタマイズニーズと標準化のバランスをどう取るかという、運営上のジレンマも存在します。
✔機会 (Opportunities)
「金利のある世界」への回帰や、金融庁が主導する「事業性評価」の重要性の高まりは、同社の動態モニタリングシステムへの需要を劇的に高める好機となっています。また、パブリッククラウドの活用による「DynaMIC-SMART」の普及は、導入コストを抑えつつ高度な分析を可能にするため、中堅・中小金融機関への市場拡大を加速させます。加えて、ESGスコアリングやサプライチェーンリスクの可視化など、非財務データの利活用ニーズの増大は、同社の分析ノウハウを新たな領域へと拡張させる大きなチャンスとなります。
✔脅威 (Threats)
懸念される脅威としては、外資系コンサルティング会社や大手ITベンダーによる、AI・ビッグデータ領域への投資拡大に伴う競争の激化が挙げられます。また、サイバー攻撃の高度化に伴う情報セキュリティ対策コストの増大や、個人情報保護法の強化といった法的規制の厳格化は、データベース運営の負担を増大させるリスクがあります。さらに、金融機関の内製化シフトが進み、外部のデータベースサービスに対する価格競争が強まる可能性も、中長期的な収益性を圧迫する脅威となり得ます。
【今後の戦略として想像すること】
✔短期的戦略
短期的には、松尾研究所との協力で開発された「自然言語AIサービス」を既存の「DynaMIC-SMART」などの主力プラットフォームに統合し、機能的な差別化を鮮明にする戦略を推し進めると推測されます。当期純利益110百万円という安定した利益を原資に、ユーザーインターフェースの改善や分析精度の向上に向けた研究開発投資を加速させるでしょう。特に、北國フィナンシャルホールディングスやきらぼし銀行との提携事例を「成功モデル」としてパッケージ化し、他の地方銀行への横展開を強化することが、短期的なシェア拡大の鍵となります。また、2025年11月時点での信用リスク指標の変化を捉えたレポート発信など、マーケットに対する「オピニオンリーダー」としての情報提供活動を活発化させることで、RDBブランドのプレゼンスを再定義し、新規会員の獲得や既存会員の利用頻度向上を狙うと考えられます。採用活動においても、データサイエンスと金融実務の掛け合わせができる人材の確保に注力し、プロジェクトのデリバリー能力を底上げすることが、足元の成長を支える最重要課題となるはずです。
✔中長期的戦略
中長期的には、金融の枠を超えた「社会インフラとしてのデータプラットフォーム」への進化を目指すものと思われます。同社が掲げる「社会金融宮大工」という言葉が示す通り、銀行内部のデータだけでなく、地方自治体データベース(RDB C-Voice)やアットホーム社との提携による不動産データなどを多層的に統合し、地域経済の「健康状態」をリアルタイムで可視化するエコシステムを構築することが予想されます。これにより、金融機関は融資の判断だけでなく、取引先のコンサルティングやビジネスマッチング、さらには行政と連携した地域活性化施策の策定において、同社のデータを不可欠なものとして利用するようになります。また、気候変動リスクなどの非財務データを加味した「次世代型スコアリングモデル」の確立により、グローバルなESG投資の文脈においても参照されるような、日本発のデータスタンダードを構築することも視野に入れているでしょう。ForeVisionグループとして、AI群「HALCA」をさらに高度化させ、人間の判断を補完する「自律型リスク管理エンジン」へと昇華させることで、金融システムそのもののレジリエンス(回復力)を高める、唯一無二の存在へと変貌を遂げていくことが期待されます。
【まとめ】
日本リスク・データ・バンク株式会社の第26期決算は、データが「21世紀の石油」と言われる時代において、その精製と供給の重要性を改めて浮き彫りにしています。110百万円の純利益という結果は、同社が提供するリスク管理インフラが、金融機関にとって代替不可能な価値を提供し続けていることの証左です。しかし、同社の真の価値は、目に見える利益以上に、日本の金融システム全体が保有する膨大なデータを「知の共有資産」へと変え、より公正で効率的な資金配分を実現しようとするその思想にあります。不確実性が高まる現代社会において、過去の経験を科学的に整理し、AIというレンズを通じて未来の予兆を捉える同社の試みは、まさに「信頼のイノベーション」と呼ぶに相応しいものです。今後は、銀行業界で培った圧倒的なデータ分析力を武器に、いかにして地域経済や社会全体の課題解決へとそのウィングを広げていくのか。ForeVisionグループのシナジーを背景に、"社会金融宮大工"として同社が組み上げる「データの建築物」が、日本の未来をより強靭で豊かなものにしていくことを強く期待させる、示唆に富む決算内容でした。
【企業情報】
企業名: 日本リスク・データ・バンク株式会社
所在地: 東京都中央区築地 5-6-10 浜離宮パークサイドプレイス 15階
代表者: 代表取締役社長 山中 直樹(代表取締役会長 大久保 豊)
設立: 2000年4月3日
資本金: 30,000千円
事業内容: 信用データベースの構築・運用、スコアリングモデル構築、リスク管理コンサルティング、AIサービス開発
株主: ForeVision株式会社
