精密加工の限界を突破し、ナノメートル単位の精度が要求される現代の製造シーンにおいて、レーザー技術はもはや単なる「切断ツール」ではなく、次世代産業を規定する「光の演算装置」へと進化を遂げています。特に半導体、次世代モビリティ、高度医療機器といった、2026年現在の最先端分野では、熱影響を極限まで排除した非接触加工が、製品の歩留まりと性能を左右する決定的なファクターとなっています。今回注目する株式会社レーザーシステムは、徳島という地を拠点にしながらも、世界最高峰のレーザー微細加工ソリューションを提供する技術集団です。第22期決算公告において示された数字は、額面上は▲238百万円という大幅な当期純損失を計上し、財務的には大きな転換点に立っていることを示唆しています。しかし、その背景には、横浜や札幌といった主要都市への開発拠点拡充、クリーンルームの増設、そして高度専門人材の確保といった、将来の爆発的成長を見据えた「戦略的先行投資」の影が見え隠れしています。経営戦略コンサルタントの視点から見れば、この赤字は単なる経営不振ではなく、グローバル市場におけるプレゼンスを確立するための「産みの苦しみ」であり、次なるパラダイムシフトへ向けたエネルギーの蓄積であると解釈できます。本記事では、公開された財務データと事業内容を徹底的に解剖し、同社が描く光技術による産業革命の青写真と、その先にある壮大な成長戦略を多角的に分析してまいります。
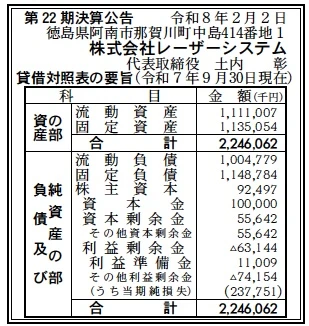
【決算ハイライト(第22期)】
| 資産合計 | 2,246百万円 (約22.5億円) |
|---|---|
| 負債合計 | 2,154百万円 (約21.5億円) |
| 純資産合計 | 92百万円 (約0.9億円) |
| 当期純損失 | 238百万円 (約2.4億円) |
| 自己資本比率 | 約4.1% |
【ひとこと】
第22期決算は、238百万円の当期純損失を計上する厳しい着地となりました。しかし、資産の約半分を固定資産が占め、横浜や札幌への拠点展開を加速させていることから、研究開発と市場開拓への先行投資が利益を圧迫した形です。自己資本比率の低下は懸念材料ですが、技術的な差別化要因は依然として強力です。
【企業概要】
企業名: 株式会社レーザーシステム
設立: 2004年
事業内容: レーザー微細加工装置および「光学エンジン」の開発、製造、販売、受託加工。プロセス開発を核としたソリューション提供に強みを持つ。
【事業構造の徹底解剖】
同社の事業は、単なる装置の製造販売にとどまらず、レーザー加工の川上から川下までを網羅する独自の「トータルソリューションモデル」に集約されます。具体的には、以下の3つの柱で構成されています。
✔光学エンジン供給および装置開発事業
同社が提唱する「光学エンジン」とは、レーザー発振器、光学系、ガルバノスキャナ、センサー、制御プログラムを高度にモジュール化した、加工装置の心臓部です。これを他社装置メーカーへOEM供給することで、複雑な光学設計のノウハウをパッケージ化して提供しています。また、自社ブランドの装置開発においても、このエンジンをベースに、顧客のニーズに合わせたカスタムメイドのスタンドアロン機を提供しており、高い汎用性とカスタマイズ性を両立しています。
✔R&D起点のプロセス開発・受託加工事業
「どのようなレーザーを使えば、希望の品質と能率が得られるか」という問いに対し、保有する膨大な加工ベンチを用いて最適なレシピを導き出します。顧客の製品開発の初期段階から深く関与するフィージビリティスタディ(実現可能性調査)から、実際の試作・量産を請け負うジョブショップ機能までを備えています。この部門が「技術の目利き」として機能することで、装置販売における強力なコンサルティング要素を付加しています。
✔内製制御ソフトウェア「PhotonBit / LAMOS」
ハードウェアの性能を極限まで引き出すためのソフトウェア開発を内製化している点は、同社の極めて重要な競争優位性です。超高速同期制御を可能にする「LAMOS」や、直感的な操作と高度なカスタムを両立した「PhotonBit」により、オンザフライ加工(ステージ動作中の連続照射)や高速オートフォーカスといった、高度な加工プロセスをソフトウェアレベルで実現しています。
【財務状況等から見る経営環境】
✔外部環境
レーザー加工市場を取り巻く外部環境は、まさに「激動と機会」の時代を迎えています。マクロ経済の動向としては、生成AIの普及に伴うHBM(高帯域幅メモリ)やチップレット技術といった、半導体パッケージングの高度化が急加速しています。これにより、ICパッケージの微細穴あけや切断におけるレーザーへの依存度が飛躍的に高まっています。また、自動車産業においては、全固体電池の実用化に向けた開発競争がピークを迎えており、熱に弱い素材を精密に接合・切断する技術として、同社の強みである超短パルスレーザー加工のニーズが拡大しています。さらに、地政学的なリスクへの対応として、グローバル企業がサプライチェーンのレジリエンス(回復力)を高めるために、日本国内への生産拠点回帰や、研究開発拠点の再構築を進めており、国内に強固なR&D基盤を持つ同社にとっては、大手メーカーとの共同開発案件が増加する絶好の機会となっています。一方で、2026年現在の金融環境は、金利上昇に伴う資金調達コストの増大という側面もあり、設備投資意欲の減退が一部で見られます。しかし、加工の微細化という技術的課題は「投資を止めることができない」性質のものであり、不況下でも特定の先端分野では需要が堅調に推移するという特徴があります。競合他社である海外の大手レーザーメーカーは、標準機の大量販売で攻勢をかけていますが、同社のように顧客個別の課題に寄り添う「カスタム対応力」を持つ企業への期待は、むしろ相対的に高まっているといえます。
✔内部環境
内部環境に目を向けると、同社は現在、組織としての「脱皮」の段階にあることが見て取れます。徳島本社に加え、横浜オフィス(新横浜)の移転拡充、札幌オフィスの稼働など、2024年から2025年にかけて実施された拠点戦略は、顧客へのデリバリースピードと技術サポート力を飛躍的に向上させました。しかし、これらの拠点展開は、不動産関連コスト、機材移設費、そして何より優秀なエンジニアの採用コストと人件費の大幅な増加を招いています。第22期の▲238百万円という当期純損失は、まさにこれらの「成長のための固定費」が、売上高の成長を一時的に上回った結果であると分析できます。特筆すべきは、従業員数が80名(2023年比で大幅増と推測)に達しており、光学、機械、電気、ソフトという多方面のエンジニアがシナジーを発揮できる組織体制が整いつつある点です。同社のビジネスモデルは「プロセス開発」を起点とするため、人的資本の蓄積こそが最大の資産です。この人材への先行投資が、将来の装置受注や受託加工案件として結実するまでのタイムラグが、現在のB/S(貸借対照表)およびP/L(損益計算書)に歪みとして表れているのです。また、自社ソフト「PhotonBit」の継続的なアップデートによる差別化は、一度採用されれば他社へのスイッチングが困難になるロックイン効果を生んでおり、長期的な収益の質を向上させています。課題は、この高コスト体質を早期に回収できるだけの受注パイプラインの管理と、量産機における生産効率の向上です。
✔安全性分析
第22期の貸借対照表を詳細に分析すると、企業の健全性とリスクが浮き彫りになります。資産合計2,246,062千円に対し、純資産合計が92,497千円となっており、自己資本比率は約4.1%と、財務的なバッファは極めて薄い状態にあります。特に今期は238百万円の損失を出したことで、利益剰余金が▲63,144千円とマイナスに転じている点は、短期的な安全性において楽観視できない状況です。流動資産1,111,007千円に対し、流動負債が1,004,779千円であり、流動比率は約110%を維持しているものの、現金及び預金の水準がどの程度確保されているかが、資金繰りの観点で重要になります。負債の多くは設備投資に伴う固定負債(1,148,784千円)と推測され、銀行からの融資を成長資金として積極的に活用していることが伺えます。資産の部において、固定資産が1,135,054千円と、資産全体の50%以上を占めていることは、同社が「研究開発型のメーカー」として、物理的な加工機や計測器、クリーンルーム設備に巨額の資本を投じていることを証明しています。自己資本比率の低さは、通常の保守的な経営判断では「危険」とみなされますが、急成長するハイテクベンチャーやスタートアップ的な性質を持つ企業においては、デットファイナンス(借入)によってスピード感のある投資を実行している証左でもあります。今後は、現在の赤字要因である先行投資を、いかに早期に営業キャッシュフローの黒字化に結びつけるかが鍵となります。第22期末の時点では、倒産リスクというよりは、急拡大に伴う「成長の痛み」の真っ只中にいるという評価が妥当でしょう。
【SWOT分析で見る事業環境】
✔強み (Strengths)
「プロセス開発」「システムアップ」「内製ソフト」の三位一体による高度なソリューション提供能力。特に、発振器を問わず最適な光学系を構築できる「光学エンジン」のコンセプトは、顧客に対して圧倒的な自由度を提供します。また、徳島・横浜・札幌に跨る開発拠点のネットワークと、80名の専門家集団が持つ暗黙知は、他社の追随を許さない技術的壁(堀)となっています。
✔弱み (Weaknesses)
自己資本比率の低さと利益剰余金のマイナス化。赤字の継続は、追加の資金調達条件を厳しくし、将来の投資継続を阻害するリスクがあります。また、受託加工やカスタム装置は案件ごとの工数が大きく、スケールメリットを出しにくい収益構造であることも課題です。優秀な人材の離職が、技術の流出に直結するリスクも内包しています。
✔機会 (Opportunities)
EV、半導体、医療機器の各分野における加工微細化のさらなる加速。特に、2026年以降の全固体電池の量産開始に向けた設備需要や、HBM(高帯域幅メモリ)の積層化に伴うTSV(シリコン貫通電極)周辺の加工需要は、同社にとって巨大な商機となります。また、環境規制の強化に伴い、化学エッチングからドライなレーザー加工へのシフトが加速することも追い風です。
✔脅威 (Threats)
中国メーカー等による、低価格な汎用レーザー装置の台頭。また、レーザー発振器や光学部品のサプライチェーンの混乱による調達コストのさらなる高騰も脅威です。さらに、大手総合商社や重工系メーカーが同分野への投資を強化しており、資本力を背景とした競争の激化も想定されます。急激な金利上昇による、資金繰りへの圧迫リスクも無視できません。
【今後の戦略として想像すること】
✔短期的戦略
最優先課題は、第22期で発生した損失を早期に埋めるための「確実な受注の回収」と「稼働率の向上」です。新横浜オフィスのデモ機能をフル回転させ、検討段階にある顧客を迅速に成約へと導くパイプライン管理が強化されるでしょう。また、受託加工(ジョブショップ)事業において、高単価かつ継続性の高い案件(例えば次世代パワー半導体のプロセス評価など)の比率を高めることで、営業キャッシュフローの早期改善を狙うはずです。コスト面では、内製ソフト「PhotonBit」のモジュール化をさらに進め、開発工数を削減しつつ、異なる装置間でのソフトウェア資産の流用性を高めることで、1台あたりの粗利率を向上させる施策が打たれると推測します。さらに、今回の赤字決算を受けて、主要株主や金融機関に対する事業計画の再説明を行い、中長期的な成長の確実性を提示することで、運転資金の安定確保と、場合によっては追加の資本増強(増資)を含めた財務基盤の立て直しに着手することが想定されます。
✔中長期的戦略
中長期的には、労働集約的な「1台ごとのカスタム開発」から脱却し、蓄積された膨大な加工データを活用した「データドリブンなサービス業」への転換が予想されます。具体的には、自社開発の制御ソフト「PhotonBit」にAI(機械学習)を搭載し、材料と目標品質を入力するだけで最適なレーザーパラメーターを自動生成する「バーチャル・プロセス・エンジニア」機能を開発・外販することです。これにより、ハードウェアの販売に依存しないサブスクリプション型の収益源を確保できます。また、グローバル市場においては、海外の現地装置メーカーに対して「光学エンジン」をモジュール供給する「インテル・インサイド(Intel Inside)」的なビジネスモデルを本格化させ、世界中の製造現場に同社の技術を浸透させる戦略を採るでしょう。分野としては、現在のエレクトロニクス、自動車に加え、成長著しい「宇宙産業(衛星コンポーネントの加工)」や「再生医療(細胞操作用の微細バイオデバイス)」への進出も視野に入っているはずです。M&Aの観点では、同社の光学技術と補完関係にある「精密ステージメーカー」や「AI検査システム企業」をグループに迎え入れることで、加工から検査までを一気通貫で完結させる「自律型レーザー加工セル」の開発を加速させると推察します。最終的には、徳島発のグローバル・ニッチ・トップ企業として、株式公開(IPO)を実現し、名実ともに世界の光技術市場におけるリーディングカンパニーへと飛躍することを目指していると考えられます。
【まとめ】
株式会社レーザーシステムの第22期決算は、▲238百万円という当期純損失という結果になりましたが、これは単なる衰退の兆しではなく、むしろ次なる次元へ到達するための「猛烈な助走」の記録であると解釈すべきです。自己資本比率4.1%というスリリングな財務状況は、経営陣が光技術の未来にどれほどの確信を持ち、リスクを取って先行投資を続けているかの裏返しでもあります。同社が提供する「光学エンジン」や、内製化された高度な制御ソフトウェアは、日本の製造業が直面する微細化・高精度化という壁を突破するための極めて鋭い「矛」となっています。徳島、横浜、札幌という3拠点が有機的に結合し、80名のエンジニアが共通のゴールに向かう今の体制は、まさに「光の総合コンサルタント」としての完成度を高めています。短期的な収益改善というハードルはあるものの、同社がターゲットとしている半導体やEV電池といった市場は、今後10年以上にわたって拡大が約束されている分野です。社会的意義の観点からも、環境負荷の低いレーザー加工を広めることは、サステナブルな製造業への転換に大きく寄与します。第23期以降、この「産みの苦しみ」を経て蓄えられた技術力と拠点が、どのように大きな収益の波となって返ってくるのか。地方発の技術ベンチャーが世界を席巻するプロセスを、私たちは今、目撃しているのかもしれません。同社の挑戦は、閉塞感の漂う日本のものづくり産業において、希望の光を灯し続ける存在であり続けるでしょう。
【企業情報】
企業名: 株式会社レーザーシステム
所在地: 徳島県阿南市那賀川町中島414番地1
代表者: 代表取締役 土内 彰
設立: 2004年3月9日
資本金: 100,000,000円
事業内容: レーザー微細加工装置および光学エンジンの開発・製造・販売、受託加工、プロセス開発支援。
