私たちが普段目にしている自動車や家電製品。その美しい輝きや、雨風に耐える強さは、表面に施された「塗装」の力によるものです。特に、複雑な形状の部品や見えない部分の防錆において、圧倒的な性能を発揮するのが「カチオン電着塗装」という技術です。
今回は、このカチオン電着塗装のプロフェッショナルとして、自動車業界の厳しい品質基準をクリアし続け、半世紀以上にわたり日本のモノづくりを支えてきたタマ化工株式会社の決算を読み解き、その強みと盤石な経営基盤をみていきます。
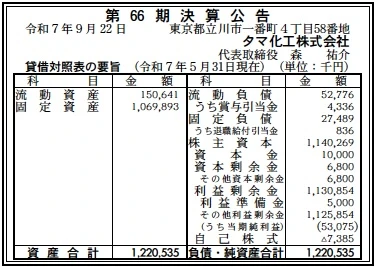
【決算ハイライト(第66期)】
| 資産合計 | 1,221百万円 (約12.21億円) |
|---|---|
| 負債合計 | 80百万円 (約0.80億円) |
| 純資産合計 | 1,140百万円 (約11.40億円) |
| 当期純利益 | 53百万円 (約0.53億円) |
| 自己資本比率 | 約93.4% |
【ひとこと】
まず目を引くのは、自己資本比率約93.4%という驚異的な財務安全性です。負債合計はわずか80百万円で、実質無借金経営と言えます。第66期は当期純利益53百万円を計上しており、エネルギーコスト高騰などの逆風下でも確実に利益を生み出す、極めて堅固な収益体質を維持しています。
【企業概要】
企業名: タマ化工株式会社
設立: 1959年
事業内容: カチオン電着塗装を中心とした金属製品の表面処理加工
【事業構造の徹底解剖】
同社の事業は「カチオン電着塗装ソリューション事業」に集約されます。これは、顧客から預かった金属部品に対し、防錆・防食機能を付与して返す受託加工ビジネスです。具体的には、以下の3つの強みで構成されています。
✔高品質カチオン電着塗装
自動車メーカーの中でも特に厳しいとされるホンダの「HES規格」をクリアする品質管理体制を持っています。塗料の温度・濃度管理はもちろん、熟練職人によるエアブローやシーラー処理(隙間を埋める工程)を手作業で行うことで、機械だけでは達成できない高品質を実現しています。これにより、重要保安部品であるブレーキパーツや足回り部品などの受注を可能にしています。
✔大物から小物まで対応する柔軟性
最大2メートル級の「大物塗装」に対応できる大型ラインを保有しています。自動車のボンネットやドアといった大物部品から、手のひらサイズのブラケットまで、多種多様な形状・サイズの部品を一度に処理できる能力は、他社との大きな差別化要因です。立川本社と東松山工場の2拠点体制で、関東圏の顧客ニーズに幅広く応えています。
✔グループ連携によるワンストップサービス
2021年に株式会社セイワホールディングスと資本業務提携を行ったことで、セイワグループの一員となりました。グループ内には、溶接、めっき、機械加工などの専門企業が揃っており、単なる塗装だけでなく、前工程(溶接・組立)から後工程(梱包・物流)までを一気通貫で請け負うことが可能です。これにより、顧客の管理工数削減とリードタイム短縮に貢献しています。
【財務状況等から見る経営環境】
ここでは、第66期決算公告の数値に基づき、同社の経営環境を収益性と安全性の観点から詳細に分析します。
✔外部環境
自動車業界の生産台数は回復基調にありますが、半導体不足や部品供給網の混乱による減産リスクは依然として残っています。また、エネルギー価格の高騰は、電気を大量に使用する電着塗装事業にとってコストアップの直接的な要因となります。一方で、EV化が進んでもボディや足回り部品の防錆ニーズはなくならず、むしろバッテリーケースなど新たな需要が生まれています。
✔内部環境
当期純利益53百万円を確保し、黒字経営を継続しています。原材料費(塗料・溶剤)や電力料金の高騰というコストプッシュ要因がありながらも利益を捻出できているのは、高い歩留まり率や生産性の維持、そして価格転嫁やコストダウン努力が実を結んでいる証拠でしょう。利益剰余金は1,131百万円と潤沢に積み上がっており、過去からの利益の蓄積が厚く、経営の安定性は抜群です。
✔安全性分析
自己資本比率93.4%は、製造業としては異例の高水準です。固定負債は約27百万円、流動負債は約53百万円といずれも少額で、借入金への依存度は極めて低いです。流動資産も151百万円あり、手元流動性は十分に確保されています。この盤石な財務基盤があるからこそ、環境対応や老朽化設備の更新といった将来への投資を、外部環境に左右されず計画的に実行できる強みを持っています。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理します。
✔強み (Strengths)
最大の強みは、HES規格準拠の「品質」と、大型部品に対応できる「設備力」です。さらに、セイワグループとの連携による「総合力」が加わり、単独の塗装業者では真似できない提案が可能です。そして何より、無借金経営に近い圧倒的な財務基盤が、長期的な事業継続性を保証しています。
✔弱み (Weaknesses)
塗装専業であるため、顧客の生産計画に業績が左右されやすい「受託型」のビジネスモデルである点が弱みです。また、エネルギー多消費型の産業であるため、電力料金の変動が製造原価にダイレクトに響く構造的課題があります。
✔機会 (Opportunities)
自動車以外の分野、例えば建設機械、産業機械、電気機器などの防錆ニーズ開拓は大きなチャンスです。また、SDGsの観点から、有害物質を含まない環境配慮型塗料への切り替えや、製品の長寿命化のための高品質塗装へのニーズは高まっており、同社の技術力が再評価される局面と言えます。
✔脅威 (Threats)
国内自動車生産の海外シフトによる空洞化が最大の脅威です。また、カーボンニュートラル対応として、塗装工程におけるCO2排出削減圧力が今後さらに強まることが予想され、環境対応への追加投資負担が増加する可能性があります。
【今後の戦略として想像すること】
SWOT分析を踏まえ、今後どのような方向に進んだら良いか、具体的な戦略を想像しメモとして記載します。
✔短期的戦略
まずは、エネルギーコスト高止まりに対応するため、生産プロセスの省エネ化を推進し、利益率の維持・向上を図ります。同時に、セイワグループとの連携を深め、溶接や組立を含む「付加価値の高い一貫受注」を増やすことで、単価アップと顧客の囲い込みを狙うべきです。黒字で得たキャッシュを原資に、従業員の処遇改善やスキルアップ投資を行い、人材の定着を図ることも重要です。
✔中長期的戦略
長期的には、自動車依存からの脱却を目指し、取引業界のポートフォリオを分散させる必要があります。例えば、インフラ設備(橋梁部品や通信機器筐体)や、成長する半導体製造装置関連の大型部品など、高付加価値かつ小ロット多品種の分野を開拓します。豊富な内部留保を活用し、自動化ラインの導入や環境対応設備への投資を積極的に行い、サステナブルな工場へと進化させることで、次世代のモノづくりに対応できる体制を構築することが期待されます。
【まとめ】
タマ化工株式会社は、圧倒的な財務基盤と確かな技術力を持つ、首都圏屈指のカチオン電着塗装メーカーです。第66期の黒字決算は、厳しいコスト環境下でも揺るがない同社の底力を証明しています。セイワグループという新たな翼を得た同社は、強固な守り(財務)をベースに、新しい市場への攻め(多角化・高付加価値化)に転じることで、次の成長軌道を描いていくことでしょう。
【企業情報】
企業名: タマ化工株式会社
所在地: 東京都立川市一番町4丁目58番地
代表者: 代表取締役社長 森 祐介
設立: 1959年12月22日
資本金: 1,000万円
事業内容: カチオン電着塗装、金属製品の表面処理加工
