デジタル・トランスフォーメーション(DX)の波が地方都市にも押し寄せる中、その土地に根付きながら全国規模の課題解決に挑むIT企業の存在感が増しています。「地方発」の技術力は、いまや日本のIT産業を支える重要な柱の一つです。
今回は、岡山県倉敷市に本社を構え、40年以上にわたり「感動価値創出」を掲げて進化を続けるシステムインテグレーター、ピープルソフトウェア株式会社の第43期決算を読み解きます。ベネッセや富士通といった大手企業との強固なパートナーシップを維持しつつ、独自プロダクトの開発やスポーツ・観光分野への進出など、挑戦的な事業展開を見せる同社のビジネスモデルと今後の戦略について、経営コンサルタントの視点から深掘りしていきます。
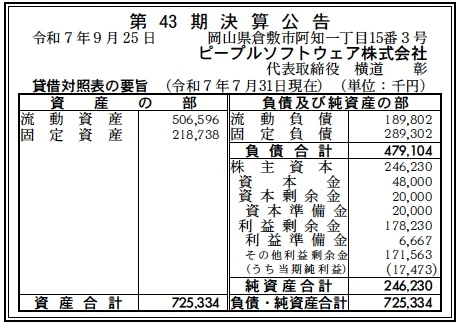
【決算ハイライト(第43期)】
資産合計: 725百万円 (約7.3億円)
負債合計: 479百万円 (約4.8億円)
純資産合計: 246百万円 (約2.5億円)
当期純利益: 17百万円 (約0.2億円)
自己資本比率: 約33.9%
利益剰余金: 178百万円 (約1.8億円)
【ひとこと】
総資産約7.3億円に対し、売上高が約19.0億円と、資産回転率が非常に高いことが見て取れます。これは、大規模な設備投資を必要としないソフトウェア産業特有の効率性の高さを示しています。自己資本比率は約34%と、成長投資と安全性のバランスが取れた水準です。特筆すべきは、前期比で売上が着実に伸長しており(約18.2億円→約19.0億円)、本業の好調さが数字に表れています。
【企業概要】
企業名: ピープルソフトウェア株式会社
設立: 1982年12月
事業内容: システムの受託開発、パッケージソフト販売、クラウドサービス提供、DXコンサルティングなど
【事業構造の徹底解剖】
同社の事業は、安定収益をもたらす「受託開発」と、成長ドライバーである「プロダクト・サービス」のハイブリッド構造になっています。具体的には、以下の3つの領域で価値を創出しています。
✔受託システム開発・ソリューション事業
創業以来の柱であり、売上の基盤を支える事業です。特に株式会社ベネッセコーポレーションや富士通グループといった業界大手との長年の取引実績があり、教育、医療、公共といった社会インフラに近い領域でのシステム構築に強みを持っています。単なる開発だけでなく、企画段階からの参画や運用保守までをワンストップで提供できる技術力と業務知識の深さが、顧客からの信頼に繋がっています。
✔プロダクト・クラウドサービス事業
同社の独自性を象徴する成長領域です。特に注目すべきは、モバイルアプリ開発のバックエンド機能をSaaSとして提供する「BaaS@rakuza」や、小売業向けの店舗アプリ構築サービス「AppShips」です。これらは、開発工数の削減や早期リリースを可能にし、顧客のDX推進を強力に支援しています。また、音声ガイドシステム「MUSENAVI」やスタンプラリーアプリなど、観光や体験型サービスに特化したソリューションも展開しており、BtoBtoC領域でのプレゼンスを高めています。
✔イノベーション推進・DX教育事業
新たな収益源として育ちつつあるのが、人材育成とコンサルティングです。「DXリテラシー講座」は大手企業を中心に530社以上での採用実績があり、システムを作るだけでなく、「使いこなす人材」を育てるという市場ニーズを的確に捉えています。また、スポーツチーム(ファジアーノ岡山など)との連携を通じたファンエンゲージメント向上施策など、IT×スポーツ・文化の融合による新価値創造にも積極的です。
【財務状況等から見る経営環境】
第43期決算公告の数値と事業展開から、同社の経営環境を分析します。
✔外部環境
IT業界全体として、DX需要は引き続き旺盛です。特に地方自治体や中堅・中小企業におけるデジタル化の遅れは顕著であり、ここに大きなビジネスチャンスがあります。一方で、エンジニア不足は深刻化しており、優秀な人材の確保と定着が企業の成長制約となる「人材獲得競争」の時代に突入しています。また、クラウドサービスの普及により、開発スピードとコスト競争力の両立が求められるようになっています。
✔内部環境
財務面を見ると、流動資産506百万円に対し流動負債189百万円と、流動比率は約267%に達しています。これは短期的な支払い能力が極めて高く、手元資金に余裕があることを示しています。固定資産218百万円に対し純資産246百万円で固定比率も100%を下回っており、長期的な安全性も盤石です。この健全な財務体質が、東京・大阪への拠点展開や、自社プロダクト開発への先行投資を可能にしています。
✔安全性分析
資本金が48百万円となっていますが、これは中小企業税制の適用などを考慮した減資戦略(以前は9,800万円等)によるものと推測され、実質的な企業体力は数字以上に強固です。利益剰余金もしっかりと蓄積されており、無借金に近い経営(あるいは借入があっても十分に返済可能なキャッシュポジション)であると考えられます。堅実な「倉敷の商人」的な経営センスと、東京・大阪のマーケットを攻めるベンチャーマインドが同居しています。
【SWOT分析で見る事業環境】
同社の戦略環境をSWOT分析で整理します。
✔強み (Strengths)
・40年以上の歴史で培った、大手クライアントとの強固な信頼関係と安定した受託開発基盤。
・「BaaS@rakuza」等の自社IP(知的財産)を持ち、ストックビジネス化が進んでいる点。
・岡山・東京・大阪の3拠点体制による、情報収集力と顧客対応力の広さ。
✔弱み (Weaknesses)
・受託開発比率が依然として高く、労働集約的な側面が残るため、スケーラビリティに課題がある可能性。
・特定の大手顧客への売上依存度が比較的高い場合、顧客の業績変動リスクを受ける。
✔機会 (Opportunities)
・地方創生、観光DX、スポーツテックといった、同社が得意とする「体験型サービス」市場の拡大。
・リスキリング需要の高まりによる、DX教育コンテンツの販路拡大。
・AI技術(AI面接など)の活用による業務効率化ソリューションの需要増。
✔脅威 (Threats)
・首都圏IT企業による地方進出や、フルリモートワーク普及による採用競合の激化。
・SaaS市場における低価格な競合サービスの台頭。
・技術革新のスピードアップによる、既存プロダクトの陳腐化リスク。
【今後の戦略として想像すること】
安定した財務基盤と技術力を武器に、同社はどのような成長を描くべきか、メモ書きとして記載します。
✔短期的戦略
まずは「ストック収益比率の向上」です。受託開発で培った知見を活かし、AppShipsやMUSENAVIといった月額課金型サービスの導入社数を増やすことで、労働集約型モデルからの脱却を加速させるべきです。特に小売・観光業の復調に合わせ、これら業界への提案営業を強化することが収益拡大の鍵となります。また、DXリテラシー講座をフックとしたコンサルティング案件の獲得も有効な戦術です。
✔中長期的戦略
中長期的には、「体験価値(CX)プロバイダー」への進化が期待されます。単なるシステム提供にとどまらず、スポーツ観戦や観光地周遊における「ユーザー体験そのもの」を設計・演出するパートナーとしての地位を確立することです。具体的には、蓄積されたユーザーデータを活用したマーケティング支援や、AIを用いた行動予測など、データドリブンな高付加価値サービスの提供です。また、2050ビジョンに向け、人的資本経営を推し進め、社員が自律的にイノベーションを起こす組織風土をさらに醸成することが、持続的成長の根幹となります。
【まとめ】
ピープルソフトウェア株式会社は、岡山の地で産声を上げ、今や全国のビジネスシーンを支える技術集団へと成長しました。その強みは、堅実な受託開発で足場を固めつつ、果敢に自社プロダクトや新領域へ挑戦する「両利きの経営」にあります。高い財務安全性をバックボーンに、デジタル技術で人々の感動を生み出す同社の挑戦は、地方IT企業のロールモデルとして、これからも多くの注目を集めることでしょう。
【企業情報】
企業名: ピープルソフトウェア株式会社
所在地: 岡山県倉敷市阿知1-15-3 倉敷ビジネススクエア 4階
代表者: 代表取締役社長 横道 彰
設立: 1982年12月
資本金: 4,800万円
事業内容: システム開発、自社パッケージ・クラウドサービス提供、DX支援
