AIの進化と共に、企業のセキュリティリスクはかつてないスピードで多様化しています。情報漏えい対策やコンプライアンス遵守は、もはや「守り」のコストではなく、企業の信頼性を担保するための必須の「投資」となりました。
今回は、ISMS等の認証取得コンサルティングと、セキュリティ教育クラウド「セキュリオ」の二軸で急成長を遂げる、LRM株式会社の第19期決算を読み解きます。一見すると債務超過の状態にある同社ですが、その財務諸表の裏側には、SaaSビジネス特有の成長戦略と、顧客からの厚い信頼を示す「ある数字」が隠されています。
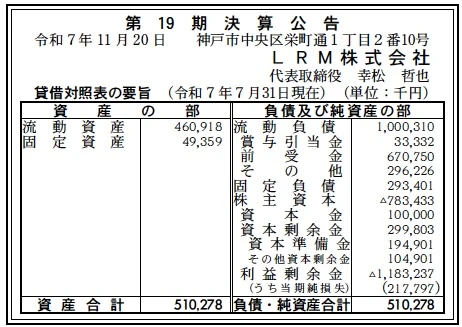
【決算ハイライト(第19期)】
資産合計: 510百万円 (約5.1億円)
負債合計: 1,294百万円 (約12.9億円)
純資産合計: ▲783百万円 (約▲7.8億円)
当期純損失: 218百万円 (約2.2億円)
利益剰余金: ▲1,183百万円 (約▲11.8億円)
【ひとこと】
数字だけを見ると、約7.8億円の債務超過であり、当期純損失も2億円を超えているため、経営状態を懸念されるかもしれません。しかし、ここで最も注目すべきは流動負債の「前受金」が約6.7億円も計上されている点です。これは、顧客から先に代金を受け取っているが、サービス提供が完了していない(売上計上がまだの)契約が大量にあることを意味し、同社のSaaS事業が極めて好調であることの証左と言えます。
【企業概要】
企業名: LRM株式会社
設立: 2006年12月
事業内容: 情報セキュリティコンサルティング、セキュリティ教育クラウド「セキュリオ」の運営
【事業構造の徹底解剖】
LRMのビジネスモデルは、労働集約型の「コンサルティング」と、資本集約・ストック型の「SaaS(クラウドサービス)」を巧みに組み合わせている点が特徴です。
✔セキュリティコンサルティング事業
創業以来の主力事業です。ISMS(ISO27001)やプライバシーマーク(Pマーク)の新規取得・運用更新を支援します。単なる認証取得だけでなく、クラウドツール(SlackやChatwork等)の利用を前提とした「業務効率を落とさないセキュリティルール構築」を強みとしており、IT系スタートアップやベンチャー企業から強い支持を得ています。
✔セキュリティ教育クラウド「セキュリオ」事業
現在、同社の成長エンジンとなっているSaaS事業です。従業員向けのセキュリティ教育(eラーニング)や、標的型攻撃メール訓練をクラウド上で提供しています。導入社数は2,200社を突破しており、契約更新型のストック収益(ARR)が積み上がるモデルです。今回の決算で見られる多額の「前受金」は、このサービスの年間契約料などが積み上がったものと推測されます。
✔BPO・運用支援サービス
コンサルティングの延長線上で、セキュリティ運用の実務を代行するBPOサービスや、3省2ガイドライン準拠支援など、専門性の高いニッチなニーズにも対応し、顧客単価の向上(アップセル)を図っています。
【財務状況等から見る経営環境】
第19期決算書から読み取れる、同社の「攻め」の経営姿勢と実質的な安全性について分析します。
✔外部環境
DXの推進やリモートワークの定着により、セキュリティ対策の需要は右肩上がりです。特に、サプライチェーン攻撃のリスク増大に伴い、大企業が取引先(中小・ベンチャー)に対して高いセキュリティ水準を求める傾向が強まっています。また、AI技術の悪用によるサイバー攻撃の高度化は、同社の「セキュリオ」のような教育・訓練ツールの導入動機を強力に後押ししています。
✔内部環境
当期純損失2.1億円、累積の利益剰余金マイナス11.8億円という数字は、SaaS企業特有の「Jカーブ」戦略(先行投資による赤字を許容し、市場シェアを一気に拡大する戦略)を実行中であることを示唆しています。広告宣伝費や開発費にキャッシュを投下し、将来の収益源となる顧客基盤(インストールベース)を拡大しているフェーズです。
✔安全性分析
表面上の自己資本比率はマイナスですが、実質的な財務健全性は数字ほど悪くありません。流動負債約10億円のうち、約6.7億円が「前受金」です。前受金は将来「売上」に変わるものであり、返済義務のある「借金」ではありません。この前受金を除外して考えると、実質的な負債負担は大幅に軽減されます。また、流動資産が約4.6億円あるため、当面の運転資金(キャッシュ)は確保できていると考えられます。
【SWOT分析で見る事業環境】
「攻めの赤字」を選択している同社の現状を、SWOT分析で整理します。
✔強み (Strengths)
最大の強みは「コンサルティングの知見がSaaSに還元されていること」です。現場の生の課題感を熟知しているからこそ、使いやすいツール(セキュリオ)を開発できます。また、2,200社以上の導入実績は強力な参入障壁となり、ブランド信頼性を高めています。
✔弱み (Weaknesses)
財務諸表上の「債務超過」は見栄えが悪く、金融機関からの追加融資や、セキュリティ業界に詳しくない新規顧客の与信審査において不利に働く可能性があります。また、先行投資フェーズであるため、キャッシュフローの管理が綱渡りになるリスクを常に孕んでいます。
✔機会 (Opportunities)
政府による「ISMAP(政府情報システムのためのセキュリティ評価制度)」の普及や、セキュリティ関連法規制の強化は追い風です。また、生成AIの業務利用が進む中で、「AI時代のセキュリティ教育」という新たな市場ニーズが生まれており、セキュリオの機能拡張によるシェア拡大が期待できます。
✔脅威 (Threats)
SaaS市場への異業種参入や、海外製セキュリティツールの低価格攻勢が脅威です。また、顧客であるスタートアップ企業の資金調達環境が悪化した場合、解約率(チャーンレート)が上昇するリスクがあります。
【今後の戦略として想像すること】
SaaSビジネスのセオリーに基づき、今後の同社の戦略を推測します。
✔短期的戦略
まずは「トップライン(売上高)の最大化」を最優先するでしょう。前受金の積み上がりを維持・拡大させるために、マーケティング投資を継続し、セキュリオの新規獲得を加速させると考えられます。同時に、既存顧客に対しては、新プラン(ARプラン等)への移行を促し、ARPU(1ユーザーあたりの平均売上)を高める施策を打つはずです。
✔中長期的戦略
中長期的には、「黒字化への転換」と「プラットフォーム化」を目指すでしょう。顧客基盤がある程度固まった段階で、広告宣伝費の比率を下げれば、限界利益率の高いSaaSビジネスは一気に利益体質へと変わります。また、蓄積されたセキュリティデータを活用し、AIによる自動リスク診断や、保険商品との連携など、新たな収益源を開発していく未来も描けます。IPO(新規上場)を視野に入れた資本政策の動きが出てくる可能性も高いです。
【まとめ】
LRM株式会社の決算書に見られる「赤字」と「債務超過」は、経営の失敗ではなく、将来の市場覇権を握るための「野心的な投資」の結果と捉えるべきです。流動負債の過半を占める「前受金」の存在は、同社のサービスが市場から強く支持され、キャッシュを先回りして獲得できていることを証明しています。セキュリティという終わりのない戦いにおいて、同社が日本の企業の守りを支えるインフラ企業へと進化できるか、今後の成長曲線に注目が集まります。
【企業情報】
企業名: LRM株式会社
所在地: 兵庫県神戸市中央区栄町通1-2-10 読売神戸ビル 5F
代表者: 代表取締役 幸松 哲也
設立: 2006年12月
資本金: 100百万円
事業内容: セキュリティコンサルティング、ISMS/ISO27001 認証取得コンサルティング、セキュリティ教育クラウドサービス「セキュリオ」等の運営
