あたたかみのある木材が、精密な加工技術によって階段やカウンターへと姿を変え、私たちの住まいを彩る。その背景には、原木の調達から加工、そして配送までを迅速につなぐプロフェッショナルの存在があります。
昨今のウッドショックや環境意識の高まりにより、木材、特に「国産材」への注目が集まっています。今回は、千葉県木更津市に拠点を置き、集成材の製造・加工販売で「確実な納期」と「高品質」を武器に成長を続ける「株式会社ティ・エス・シー」の決算を読み解きます。創業から30年以上、独自の生産システムで業界内での地位を確立した同社の、強固な財務基盤とビジネスモデルに迫ります。
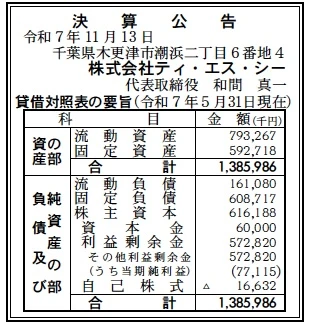
【決算ハイライト(第34期)】
資産合計: 1,386百万円 (約13.9億円)
負債合計: 770百万円 (約7.7億円)
純資産合計: 616百万円 (約6.2億円)
当期純利益: 77百万円 (約0.8億円)
自己資本比率: 約44.5%
利益剰余金: 573百万円 (約5.7億円)
【ひとこと】
まず注目すべきは、自己資本比率が約44.5%と、製造業として健全な水準を維持している点です。総資産約14億円に対し、利益剰余金が約5.7億円積み上がっており、長年の堅実な経営が財務体質に表れています。当期純利益も77百万円を計上しており、安定した収益力を保持していることが決算数値から読み取れます。
【企業概要】
企業名: 株式会社ティ・エス・シー
設立: 1991年(平成3年)
事業内容: 集成材の製造・加工・販売、モールディングの製造・販売
【事業構造の徹底解剖】
同社の事業は「木質建材ソリューション事業」に集約されます。これは、住宅会社や工務店などの顧客に対し、オーダーメイドの集成材製品を短納期で提供するビジネスです。具体的には、以下の主要部門で構成されています。
✔集成材製造・加工事業
同社のコア事業であり、「集成材の特急便」とも呼べる迅速な対応力が特徴です。千葉県と山梨県に工場を構え、JAS認定を取得した高品質な集成材を製造しています。特筆すべきは、単なる素材販売にとどまらず、NCルーターや4面回転プレス、フィンガージョインターなどの高度な設備を駆使し、階段、カウンター、窓枠などを顧客の要望に合わせてプレカット加工している点です。
✔オーダーメイド製品事業
「自由なサイズ」「自由な加工」「自由な塗装」を掲げ、規格外のニーズに柔軟に対応しています。螺旋階段「輪舞曲〜ロンド〜」のような意匠性の高いオリジナル製品や、ロフトハシゴ、上り框など、多品種少量の注文にも対応できる体制を構築しています。これにより、大手建材メーカーでは対応が難しいニッチな需要を取り込んでいます。
✔地域材活用・エコロジー事業
「県産材にこだわる」という方針のもと、国産材の積極的な利用を推進しています。合法木材供給事業者としての認定を受け、地元の木材資源を有効活用することで、環境配慮型の商品開発を行っています。これはSDGsの観点からも、顧客である住宅ビルダーへの訴求ポイントとなっています。
【財務状況等から見る経営環境】
ここでは、収益性・財務安全性の両面から分析し、同社をとりまく事業環境や財務状況を整理してみていきます。
✔外部環境
建設業界は、資材価格の高騰や慢性的な人手不足という課題に直面しています。一方で、輸入木材の供給不安定化(ウッドショック)を契機に、安定供給が可能な「国産材」への回帰が進んでいます。また、リフォーム・リノベーション市場の拡大に伴い、既存の住宅に合わせた特注寸法の建材ニーズが高まっており、同社のようなオーダーメイド対応型の工場には追い風と言えます。
✔内部環境
財務諸表を見ると、固定資産が約5.9億円計上されています。これは、NCルーターや塗装ライン、物流倉庫などの設備投資を積極的に行ってきた結果でしょう。固定負債が約6.1億円あることから、これらの設備投資を長期借入金で賄っている構造が見て取れます。しかし、これらは「迅速な加工・出荷」という競争力の源泉となっており、高い付加価値を生み出すための必要な投資であると判断できます。
✔安全性分析
流動資産793百万円に対し、流動負債は161百万円です。流動比率は約492%という極めて高い数値を叩き出しており、短期的な支払い能力は万全です。手元流動性が非常に厚く、不測の事態にも十分耐えうる体力を持っています。自己資本比率も44.5%あり、固定長期適合率(固定資産÷(純資産+固定負債))も適正範囲内であるため、財務安全性に関しては非常に優秀な水準にあります。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
最大の強みは「対応力」と「設備力」です。30種類以上の樹種在庫を持ち、オーダーカットから塗装までを自社一貫体制で行えるため、他社には真似できない短納期を実現しています。また、JAS認定工場としての品質保証に加え、自社物流網を持っていることも配送リスクを低減させる大きな強みです。
✔弱み (Weaknesses)
労働集約的な側面があり、熟練職人の技術継承や人材確保が課題となり得ます。また、事業が新設住宅着工数に影響を受けやすいため、人口減少に伴う住宅市場の縮小は、長期的には販売数量の減少圧力となる可能性があります。
✔機会 (Opportunities)
リノベーション市場の活性化は大きなチャンスです。既製品が合わない現場では、同社のオーダーメイド加工が真価を発揮します。また、公共建築物の木造化推進など、国策としての木材利用促進も追い風です。ECサイトを通じたDIY需要の取り込みなども、新たな販路として期待できます。
✔脅威 (Threats)
原材料価格の変動リスクは常に存在します。また、プレカット技術の進化により、競合他社や大手商社が同様の加工サービスに参入してくる可能性もあります。エネルギーコストの上昇も、製造業である同社にとっては利益圧迫要因となります。
【今後の戦略として想像すること】
同社の短期・中期の戦略として想像することをメモとしてまとめます。
✔短期的戦略
まずは「現場の省力化」を支援する製品展開です。建設現場の人手不足を補うため、現場での加工が一切不要な「完全プレカット・塗装済みキット」の販売を強化することが考えられます。また、Web受注システムの利便性を高め、工務店やリフォーム業者がスマホから簡単に特注サイズを発注できる仕組みを整えることで、小口注文を効率的に取り込む戦略も有効でしょう。
✔中長期的戦略
「高付加価値化」と「ブランド化」が鍵となります。単なる部材供給にとどまらず、デザイン性の高い階段やカウンターをインテリアの主役として提案するブランド戦略が考えられます。また、環境意識の高い層に向け、トレーサビリティの取れた「顔の見える木材」製品を拡充することも重要です。さらに、M&Aや提携を通じて、加工拠点を増やし、より広域での「翌日配送エリア」を拡大することも、成長の選択肢となるでしょう。
【まとめ】
株式会社ティ・エス・シーは、木材加工のプロフェッショナルとして、日本の住宅産業を下支えする重要な役割を担っています。流動比率492%という盤石な財務基盤の上に、最新鋭の設備と職人技を融合させた独自のビジネスモデルを構築しています。これからも「集成材の特急便」として、時代のニーズに合わせて形を変えながら、木材の可能性を広げ続けていくことが期待されます。
【企業情報】
企業名: 株式会社ティ・エス・シー
所在地: 千葉県木更津市潮浜2-6-4
代表者: 代表取締役 和間 真一
設立: 1991年(平成3年)8月
資本金: 60,000千円
事業内容: 集成材の製造、加工、販売、モールディングの製造・販売
