私たちが普段何気なく利用しているホテルや航空券、あるいはレンタカー。これらの価格が、実は「一物一価」ではなく、刻一刻と変動していることに気づいている方は多いでしょう。需要と供給のバランスに応じて価格を柔軟に変動させる「ダイナミックプライシング」。かつては航空業界の専売特許でしたが、今やAI(人工知能)とビッグデータの進化により、あらゆる産業へと広がりを見せています。
今回は、このダイナミックプライシング技術を核に、宿泊業界やレンタカー業界のDX(デジタルトランスフォーメーション)を牽引するベンチャー企業、「メトロエンジン株式会社」の第9期決算を読み解きます。JR東日本や博報堂といった大手資本がこぞって出資する同社の、野心的な成長戦略と、その裏にある財務的な実情について、経営コンサルタントの視点から深掘りしていきます。
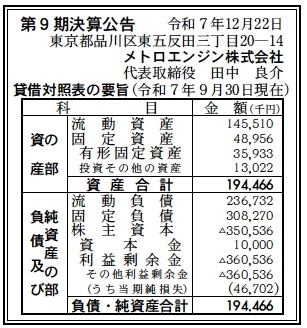
【決算ハイライト(第9期)】
資産合計: 194百万円 (約1.9億円)
負債合計: 545百万円 (約5.5億円)
純資産合計: ▲351百万円 (約▲3.5億円)
当期純損失: 47百万円 (約0.5億円)
自己資本比率: ▲180.3%(債務超過)
利益剰余金: ▲361百万円 (約▲3.6億円)
【ひとこと】
決算数値だけを見れば「債務超過(資産より負債が多い状態)」であり、一般的な中小企業であれば警戒すべき水準です。しかし、同社は急成長中のSaaS型スタートアップです。赤字は「成長のための先行投資」であり、豊富な資金調達(負債や資本)によって、技術開発とシェア拡大を優先しているフェーズと言えます。
【企業概要】
企業名: メトロエンジン株式会社
設立: 2016年10月31日
事業内容: ダイナミックプライシング事業、宿泊施設向けDX事業、メディア運営
【事業構造の徹底解剖】
同社のビジネスモデルは、AIを駆使した「価格の最適化」と「業務の自動化」を提供するB2Bソリューションです。単なるツール提供にとどまらず、業界特化型のプラットフォームを構築しています。具体的には、以下の主要事業で構成されています。
✔ダイナミックプライシング事業(レベニューマネジメント)
同社のコア事業です。ホテルや旅館に対し、AIが競合の価格、地域のイベント情報、過去の宿泊データなどを分析し、「今、いくらで売るべきか」という推奨価格を提示・自動設定します。これにより、経験と勘に頼っていた値決め(プライシング)を科学的なアプローチへと転換させ、施設の収益最大化を支援します。
✔宿泊特化型事業(リサーチ・市場調査)
「リサーチプラン」や「ベーシックプラン」として、市場調査ツールを提供しています。日本全国のOTA(オンライントラベルエージェント)掲載データや、イベント情報、口コミなどを一元管理・分析できるツールです。新規出店計画のための市場調査や、日々の競合モニタリングにおける工数を劇的に削減するソリューションです。
✔レンタカー関連事業
宿泊業界で培ったノウハウをレンタカー業界へ展開しています。「メトロコンダクター」は、複数OTAの在庫一元管理とダイナミックプライシングを実現し、「メトロダイレクト」は自社予約サイトの構築を支援します。車両稼働率の向上と業務効率化を同時に実現する、業界待望のDXツールです。
✔メディア事業
ホテル特化型メディア「HotelBank」やレンタカー特化型「RentaCarCast」を運営しています。専門的な情報を発信することで、業界内での認知度を高め(リード獲得)、自社ツールへの導入につなげるマーケティングエンジンとしての役割を担っています。
【財務状況等から見る経営戦略】
第9期の決算数値を基に、同社の「攻め」の財務戦略と、その背後にある経営環境を分析します。
✔外部環境
宿泊・観光業界は、インバウンド(訪日外国人)需要の爆発的な回復により活況を呈していますが、同時に深刻な「人手不足」に直面しています。少ないスタッフで高い収益を上げるためには、DXによる業務自動化と、単価アップ(レベニューマネジメント)が不可欠です。また、変動価格制に対する消費者の受容性も高まっており、ダイナミックプライシングの導入障壁は下がっています。
✔内部環境
BS(貸借対照表)を見ると、総資産約1.9億円に対し、流動負債約2.4億円、固定負債約3.1億円を抱えており、純資産は▲3.5億円の債務超過状態です。しかし、これはSaaS企業の初期〜中期によく見られる「Jカーブ」の底の時期と考えられます。開発費や販管費(営業・マーケティング)を先行して投入し、顧客基盤(LTV)を積み上げている段階です。現預金(流動資産の多くを占めると推測)が約1.5億円あることや、株主名簿にJR東日本や森トラスト、SBIといった有力企業が名を連ねていることから、信用力による資金調達(デットファイナンス)や資本増強が機能しており、事業継続性に懸念はないと推測されます。
✔安全性分析
形式的な自己資本比率はマイナスですが、スタートアップの安全性は「バーンレート(資金燃焼速度)」と「ランウェイ(資金枯渇までの期間)」で見るべきです。当期純損失が47百万円ということは、月次での赤字幅は約400万円程度に抑制されています。手元の流動資産が約1.5億円あると仮定すれば、単純計算で数年は耐えられる計算になり、さらに追加調達の余地もあるため、財務戦略としてはコントロールされた状態と言えるでしょう。
【SWOT分析で見る事業環境】
同社の戦略的ポジショニングをSWOT分析で整理します。
✔強み (Strengths)
・特許技術を含む高度なAIアルゴリズムとビッグデータ解析能力。
・JR東日本や森トラストなど、業界大手との資本業務提携による強力な顧客基盤。
・宿泊のみならず、レンタカーなど他業種へ展開可能なスケーラブルなシステム基盤。
・メディア運営による業界内での高いプレゼンスとリード獲得力。
✔弱み (Weaknesses)
・先行投資による債務超過状態と、継続的な赤字計上(財務体質の改善が必要)。
・開発エンジニアなどの高度人材確保に伴う人件費の負担増。
・システム導入に伴う顧客(現場スタッフ)への教育コスト。
✔機会 (Opportunities)
・観光立国推進によるホテル建設ラッシュと市場拡大。
・2024年問題(物流・運送の人手不足)に伴う、業務効率化ニーズの全産業的な高まり。
・高速バス、駐車場、イベントチケットなど、ダイナミックプライシング適用領域の拡大。
✔脅威 (Threats)
・Google等のプラットフォーマーによる旅行テック領域への本格参入。
・外資系レベニューマネジメントシステムの日本市場攻略。
・景気後退やパンデミック再来による旅行需要の急減。
【今後の戦略として想像すること】
債務超過を脱し、飛躍的な成長を遂げるために同社が描くべき戦略をコンサルタントの視点で考えます。
✔短期的戦略:ARPU(顧客単価)の向上と黒字化への道筋
短期的には、既存顧客へのアップセル・クロスセルが重要です。単純な価格推奨ツールだけでなく、CRM(顧客管理)機能や予約エンジンとの連携を深め、顧客1社あたりの利用単価を高める必要があります。また、レンタカー業界向けの「メトロコンダクター」の導入を加速させ、ホテルの次の収益の柱として確立することで、ポートフォリオの安定化と、損益分岐点の突破(黒字転換)を目指すべきでしょう。
✔中長期的戦略:MaaS時代の「価格決定プラットフォーム」へ
中長期的には、ホテル・レンタカーにとどまらず、鉄道、バス、シェアサイクルなどを統合したMaaS(Mobility as a Service)領域における「プライシング・エンジン」としての地位確立が期待されます。株主であるJR東日本との連携を深め、移動と宿泊をセットにしたダイナミックプライシングや、需要予測に基づく都市開発データ提供など、データプロバイダーとしての価値を高めることで、SaaS企業から「社会インフラ企業」への脱皮を図る戦略が描けます。財務面では、これらを実現した段階でのIPO(新規株式公開)による資本増強と、債務超過の解消が既定路線となるでしょう。
【まとめ】
メトロエンジン株式会社の第9期決算に見られる「債務超過」は、企業の死を意味するものではなく、未来への「投資の証」です。AIという強力なエンジンと、強力なパートナーシップを武器に、価格決定の常識を覆そうとする同社の挑戦。それは、人手不足に悩む日本のサービス産業を救う重要な鍵となる可能性を秘めています。赤字の向こう側にある、大きな果実を手にする日が待たれます。
【企業情報】
企業名: メトロエンジン株式会社
所在地: 東京都品川区東五反田三丁目20番14号 住友不動産高輪パークタワー8階
代表者: 代表取締役CEO 田中 良介
設立: 2016年10月31日
資本金: 10百万円
事業内容: ダイナミックプライシング事業、宿泊施設・レンタカー向けDXツールの開発・販売
株主: JR東日本スタートアップ、森トラスト、博報堂DYベンチャーズ 他
