「ブログを書きたいけれど、どんなキーワードで書けばいいかわからない」「競合サイトがどんな構成で作られているか知りたい」──Webマーケティングやコンテンツ制作に携わる方であれば、一度は「ラッコキーワード」というツールのお世話になったことがあるのではないでしょうか。サクサク動く快適な操作性と、かゆいところに手が届く機能の数々。ラッコのアイコンは、今や日本のブロガーやアフィリエイター、Webマーケターにとって「頼れる相棒」の象徴ともなっています。
しかし、その愛らしいキャラクターと洗練されたUIの裏側で、運営会社であるラッコ株式会社がどのような財務状況にあり、どのような経営戦略を描いているのかを知る人は多くありません。今回公開された第11期決算公告。そこに記されていたのは、当期純損失67百万円、そして債務超過という、一見すると衝撃的な数字でした。
今回は、Webマーケティングツールからサイト売買プラットフォーム、そしてサーバー事業へと急速にエコシステムを拡大させるラッコ株式会社の決算を読み解き、この「赤字」が意味する真の戦略と、同社が目指す「Webサイトの一生を支えるインフラ」としての野心を、経営コンサルタントの視点から徹底的に分析していきます。
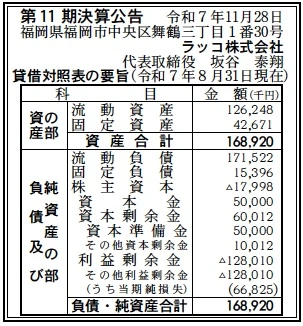
【決算ハイライト(第11期)】
資産合計: 169百万円 (約1.7億円)
負債合計: 187百万円 (約1.9億円)
純資産合計: ▲18百万円 (約▲0.2億円)
当期純損失: 67百万円 (約0.7億円)
利益剰余金: ▲128百万円 (約▲1.3億円)
【ひとこと】
決算数値を一見して際立つのは、約18百万円の債務超過(純資産マイナス)という事実です。設立から10年弱が経過した第11期において、当期純損失67百万円を計上し、自己資本比率がマイナスに転じている点は、一般的な中小企業の財務分析では「危険信号」と捉えられかねません。しかし、同社が展開するSaaS型ビジネスやプラットフォーム事業の性質、そして直近の積極的なM&A(事業譲受)の動きを鑑みると、これは単なる経営不振ではなく、市場シェアを獲り切るための「意図的なJカーブ(先行投資による一時的な赤字)」を掘っている局面である可能性が高いと言えます。
【企業概要】
企業名: ラッコ株式会社
設立: 2015年11月19日
事業内容: マーケティングリサーチツール、サイト売買プラットフォーム、Webインフラ事業の運営
【事業構造の徹底解剖】
ラッコ株式会社のビジネスモデルは、Webサイト構築・運用の「入口」から「出口」までを一気通貫で支援する、極めて合理的なエコシステムを形成しています。単発のツール提供にとどまらず、ユーザーのLTV(生涯顧客価値)を最大化する仕掛けが随所に施されています。具体的には、以下の主要事業部門で構成されています。
✔マーケティングリサーチ事業(入口戦略)
同社の知名度を牽引するのが「ラッコキーワード」です。検索エンジンのサジェストキーワードを瞬時に抽出するこのツールは、2024年5月時点で利用者数が20万人を突破しています。基本機能は無料ですが、有料プラン(月額990円〜)へ誘導するフリーミアムモデルを採用しています。これは単なる収益源であるだけでなく、Webサイトを作ろうとするユーザーを集める強力な「リード獲得チャネル(入口)」として機能しています。
✔サイト売買プラットフォーム事業(出口戦略・収益の柱)
WebサイトのM&Aを仲介する「ラッコM&A」および「ラッコマーケット」です。サイト売買成約数は5年連続業界No.1を謳い、成約金額は累計40億円(2025年8月時点)を突破しています。2024年には競合サービスであった「UREBA」を株式会社フォーイットから事業譲受し、市場シェアのさらなる拡大を図りました。売買手数料による高収益なビジネスモデルであり、サイトを作った後の「出口(Exit)」を提供することで、ユーザーとの関係性を長期化させています。
✔Webインフラ・ドメイン事業(ストック収益・基盤)
「ラッコサーバー」や「ラッコドメイン」、「中古ドメイン販売屋さん」といったインフラサービス群です。Webサイト運営に不可欠なサーバーやドメインを提供することで、毎月の利用料という安定したストック収益(ARR)を積み上げています。特にラッコサーバーは「LiteSpeed」を採用し高速表示を売りにするなど、SEO(検索エンジン最適化)を重視するユーザー層のニーズを的確に捉えています。また、2025年には「ドメインマーケット」をリリースし、ドメインの二次流通市場にも参入しました。
✔ツール・Web制作支援事業(エコシステムの補完)
「ラッコツールズ」や「ラッコのWP代行屋さん」など、Web制作の周辺業務を支援するサービスです。ラッコツールズは月間150万PVを記録するなど、それ自体が集客装置として機能しています。これらのツール群は、ユーザーの「ラッコID」への登録を促し、他の有料サービスへのクロスセルを誘発する接着剤の役割を果たしています。
【財務状況等から見る経営戦略】
第11期決算公告の数値、および公式サイトの沿革・サービス情報に基づき、同社の経営戦略を分析します。
✔外部環境
Webマーケティング業界は、個人の副業ブームや企業のオウンドメディア需要を背景に拡大を続けています。一方で、Googleの検索アルゴリズム変動によるSEOリスクの高まりから、ゼロからサイトを育てるよりも、既存の収益サイトを購入する「サイトM&A」の需要が急増しています。また、円安によるサーバーコストの上昇や、インボイス制度対応など、小規模事業者にとっては負担増となる環境変化もあり、これらを一括で解決できるプラットフォームへの依存度は高まっています。
✔内部環境
同社の強みは「圧倒的な開発スピード」と「UX(ユーザー体験)へのこだわり」です。代表の坂谷氏自身がエンジニア出身であり、開発の内製化が進んでいると推測されます。第11期の赤字要因としては、2024年4月の「UREBA」事業譲受に伴う取得費用やのれん償却、システム統合コスト(PMIコスト)が大きく影響していると考えられます。また、福岡への本社移転や人員拡大(26名体制へ)による固定費の増加も、一時的な利益圧迫要因でしょう。しかし、これらは将来のシェア独占に向けた必要な投資と言えます。
✔安全性分析
財務面での安全性については、慎重な見方が必要です。流動資産126百万円に対し、流動負債は171百万円と、流動比率は約73%に留まっています。これは短期的な支払い能力に懸念がある水準です。しかし、プラットフォームビジネスの特性上、サイト売買代金の「預り金」や、サーバー費用の「前受収益」が流動負債に計上されている可能性があります。これらはキャッシュアウトを伴わない、あるいは一時的な負債であるため、実質的な資金繰りは見た目ほど悪化していない可能性もあります。とはいえ、債務超過かつ赤字という状況は、銀行借入などの調達余力を限定的にするため、早期の黒字転換または資本増強(増資など)が待たれるフェーズです。
【SWOT分析で見る事業環境】
ラッコ株式会社の置かれた状況をSWOT分析で整理します。
✔強み (Strengths)
「ラッコID」によるユーザー囲い込みと、サービス間のクロスセル構造が最強の強みです。キーワード調査で集めたユーザーにドメインとサーバーを販売し、サイトが育てばM&Aで売却を支援し、手数料を得る。この「ゆりかごから墓場まで」のエコシステムは、他社が容易に模倣できない参入障壁となっています。また、代表自身がトッププレイヤーであった経験に基づく、ユーザー視点の使いやすいUI/UXも大きな資産です。
✔弱み (Weaknesses)
最大の弱みは、今回の決算で露呈した「財務基盤の脆弱性」です。債務超過状態は、信用力の低下を招きかねません。また、事業ポートフォリオがGoogleの検索エンジン(SEO)に強く依存している点もリスクです。検索エンジンの仕様変更やAI検索(SGE)の普及により、Webサイト自体の価値が低下した場合、グループ全体の収益に影響が及びます。
✔機会 (Opportunities)
「サイトM&A市場の民主化」は最大のチャンスです。これまで企業間取引が主だったM&Aが、個人レベルのサイト売買へと裾野が広がっています。数万円〜数十万円規模の「マイクロM&A」に特化したラッコマーケットは、このブルーオーシャンを捉えています。また、生成AIを活用した記事作成支援など、AI技術を既存ツールに組み込むことで、ユーザーの作業時間を短縮し、さらなる付加価値を提供できる余地があります。
✔脅威 (Threats)
大手IT企業やASP(アフィリエイトサービスプロバイダ)による、同領域への本格参入は脅威です。資本力に勝る競合が、類似のツールを無料で提供し始めれば、価格競争に巻き込まれる可能性があります。また、プラットフォームビジネスに対する法規制の強化(取引透明化法など)や、インボイス制度に伴う事務負担の増加も、運営コストを引き上げる要因となり得ます。
【今後の戦略として想像すること】
債務超過を乗り越え、ラッコ株式会社が次に目指す戦略を推測します。
✔短期的戦略
まずは「PMI(買収後の統合プロセス)の完遂と黒字化」が最優先課題です。事業譲受した「UREBA」のユーザーをラッコM&Aのシステムへ完全に統合し、運用コストを削減しつつ、シナジー効果(成約数の増加)を数字として出す必要があります。また、2025年8月にリリースした「ドメインマーケット」の流動性を高め、新たな手数料収益の柱として育成するでしょう。財務面では、デットファイナンス(借入)よりも、ベンチャーキャピタル等からのエクイティ調達による資本増強を行い、債務超過の解消を目指す可能性も考えられます。
✔中長期的戦略
中長期的には、「Webサイト運用の全自動化プラットフォーム」への進化です。AIを活用し、キーワード選定から記事構成、執筆、そしてサーバーへのアップロードまでをワンクリックで完結させるシステムの構築を目指すでしょう。さらに、蓄積された膨大なサイト売買データを活用した「ファイナンス事業(サイト購入資金の融資やファクタリング)」への参入も考えられます。これにより、Webサイト投資家にとってなくてはならない金融インフラとしての地位を確立し、SaaS企業としての企業価値(バリュエーション)を飛躍的に高め、将来的にはIPO(新規上場)も視野に入れているのではないでしょうか。
【まとめ】
ラッコ株式会社の第11期決算に見られる赤字と債務超過は、決して敗北の記録ではありません。それは、Webマーケティング市場における「覇権」を握るために打たれた、大胆な布石の結果と見るべきです。
「シンプル・サクサク・わかりやすい」という理念の下、バラバラだったWeb運営のプロセスを一つのIDで繋ぎ合わせた同社。そのビジネスモデルは、Webサイトというデジタル資産の流動性を高め、個人の可能性を広げる社会的なインフラへと進化しつつあります。一時的な財務の痛みを糧に、ラッコたちがどのように大海原へ漕ぎ出していくのか、その次なる一手から目が離せません。
【企業情報】
企業名: ラッコ株式会社
所在地: 福岡市中央区舞鶴3丁目1番30号 祐徳ビル2号館5F
代表者: 代表取締役 坂谷 泰翔
設立: 2015年11月19日
資本金: 1億円(資本準備金含む)
事業内容: マーケティングリサーチツール提供、サイト売買プラットフォーム運営、インターネットインフラ事業
