「後継者がいない」。この一言が、創業100年を超える日本の名門企業の歴史を幕引きさせてしまう現実があります。
2025年問題とも呼ばれる中小企業の事業承継危機。この国家的課題に対し、単なるM&Aの仲介にとどまらず、自らも投資家としてリスクを取り、技術と経営を次世代へ繋ぐ「プロ経営者集団」が存在します。
今回は、東証グロース上場のセレンディップ・ホールディングスの中核企業として、フィナンシャルアドバイザリーとインベストメント事業を担う「セレンディップ・フィナンシャルサービス株式会社」の決算を読み解きます。
第6期の決算公告には、M&Aアドバイザリーとしての堅実な収益力と、投資会社としての機動的な財務構造が表れていました。経営コンサルタントの視点から、同社のユニークなビジネスモデルと成長戦略を紐解いていきます。
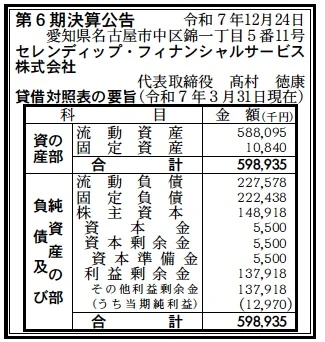
【決算ハイライト(第6期)】
資産合計: 599百万円 (約6.0億円)
負債合計: 450百万円 (約4.5億円)
純資産合計: 149百万円 (約1.5億円)
当期純利益: 13百万円 (約0.1億円)
自己資本比率: 約24.9%
利益剰余金: 138百万円 (約1.4億円)
【ひとこと】
総資産約6億円に対し、自己資本比率は約25%という構成です。M&Aアドバイザリー専業であれば固定資産が少なく流動資産(現預金)が厚くなる傾向がありますが、同社の場合も流動資産が資産の大部分(約98%)を占めており、極めて流動性の高いバランスシートとなっています。利益剰余金は約1.4億円積み上がっており、資本金550万円に対して厚い内部留保を形成できており、設立以来の堅実な成長がうかがえます。
【企業概要】
企業名: セレンディップ・フィナンシャルサービス株式会社
株主: セレンディップ・ホールディングス株式会社(100%)
事業内容: フィナンシャルアドバイザリー、コンサルティング、インベストメント
https://www.google.com/search?q=sfs.serendip-c.com
【事業構造の徹底解剖】
同社の事業は、事業承継や企業再生を目指す企業に対し、「資金」「知恵」「実行力」を提供する複合的な金融サービスです。親会社であるセレンディップ・ホールディングスが掲げる「100年企業創出」のビジョンを、ファイナンス面から支える役割を担っています。具体的には、以下の3つの機能で構成されています。
✔フィナンシャルアドバイザリー(FA)
M&Aの仲介および助言業務です。
単に買い手と売り手をマッチングさせるだけでなく、親会社自身が事業会社として製造業等の経営を行っている強みを活かし、事業の目利きに基づいた「戦略的M&A」を提案できる点が特徴です。後継者不在の事業承継案件から、上場企業のカーブアウト(事業切り出し)案件まで幅広く対応しています。
✔コンサルティング
M&A成立後の統合プロセス(PMI)や、投資前のビジネスデューデリジェンスを行います。
M&Aは「買って終わり」ではなく、その後の経営統合が成功の鍵を握ります。同社はグループ内に「プロ経営者」を派遣する機能を持っており、経営計画の策定から現場の意識改革まで、ハンズオン(常駐型)も含めた深い支援を行っています。
✔インベストメント(投資)
自社のバランスシートを使って、企業へ直接投資を行うプリンシパル投資事業です。
一般的なPEファンドと異なり、投資期限を設けない「中長期的な支援」が可能です。これにより、短期的な利益追求ではなく、時間をかけて企業体質を改善し、再成長軌道に乗せるという本質的な企業価値向上に取り組むことができます。
【財務状況等から見る経営戦略】
第6期の決算公告とグループ全体の戦略から、同社の位置づけと財務状況を分析します。
✔外部環境
日本国内では、経営者の高齢化に伴う事業承継M&Aのニーズが爆発的に増加しています。
一方で、M&A仲介業者の乱立により競争は激化しており、単なるマッチングだけでは付加価値が出しにくくなっています。「PMI(統合)までできるか」「自らリスクを取って投資できるか」という、より深いコミットメントが求められるフェーズに移行しています。
✔内部環境
BS(貸借対照表)の特徴として、流動資産が約5.9億円と非常に大きく、固定資産は1,000万円程度しかありません。
これは、同社が工場や設備を持たない「頭脳集約型ビジネス」であることを示しています。同時に、流動負債(約2.3億円)と固定負債(約2.2億円)がバランスよく計上されており、運転資金や投資資金を金融機関等から調達しながら、手元流動性を厚く確保している様子が見て取れます。
売上高は非公開ですが、当期純利益1,300万円を計上しており、人件費などの固定費を賄った上で黒字を確保する収益モデルが確立されています。
✔安全性分析
財務安全性は高い水準にあります。
流動比率(流動資産÷流動負債)は約258%と、短期的な支払い能力は極めて潤沢です。親会社が上場企業であるため、信用力が高く、資金調達環境も良好と推測されます。
自己資本比率約25%は、投資事業を行う企業としてはレバレッジ(借入)を効かせている証拠であり、効率的な資本運用が行われていると評価できます。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
「上場事業会社グループの信用力と実践知」です。
金融機関出身者だけでなく、実際にメーカー経営を経験したメンバーが在籍しているため、現場感のある提案が可能です。また、投資期限を設けない自己勘定投資ができる点は、一般的なファンドに対する強力な差別化要因です。
✔弱み (Weaknesses)
「人材の確保と育成」です。
高度なファイナンス知識と経営視点を併せ持つ人材は市場価値が高く、採用競争が激化しています。組織拡大に伴う質の維持が課題となるでしょう。
✔機会 (Opportunities)
「地方銀行との連携」と「製造業の再編」です。
地域経済を守りたい地方銀行と連携し、事業承継ファンドを組成するなどの動きが加速しています。また、日本のモノづくり企業の再編・集約は待ったなしの状況であり、同グループの得意とする製造業領域での案件増加が見込まれます。
✔脅威 (Threats)
「金利上昇」と「バリュエーションの高騰」です。
金利が上昇すれば、LBO(レバレッジドバイアウト)などの買収スキームにおける調達コストが増加し、投資採算が悪化するリスクがあります。また、M&A市場の過熱による買収価格の高騰は、投資リターンを低下させる要因となります。
【今後の戦略として想像すること】
事業承継のプラットフォーマーとして、同社が描く次なる戦略を推測します。
✔短期的戦略
「PMIコンサルティングの収益化強化」です。
M&Aの仲介手数料(フロー収益)に加え、成約後の統合支援コンサルティング(ストック的収益)の比率を高め、経営を安定化させるでしょう。
また、グループ内の製造系子会社(天竜精機や三井屋工業など)とのシナジーを具体的に示すことで、製造業オーナーへの訴求力を高める営業戦略をとると考えられます。
✔中長期的戦略
「地域金融機関との共同投資プラットフォームの確立」です。
全国の地方銀行と連携し、地域ごとの「事業承継ファンド」の運営を担うことで、地方の優良企業情報を吸い上げるネットワークを構築するはずです。
これにより、単独では救いきれない数多くの中小企業に対し、セレンディップグループの経営ノウハウを提供し、日本版プライベート・エクイティの新しいモデルを確立することを目指すでしょう。
【まとめ】
セレンディップ・フィナンシャルサービス株式会社は、机上の空論ではなく「経営の実践」を武器にする、新しいタイプの金融サービス企業です。
第6期決算が示す堅実な財務と厚い手元流動性は、次なる投資への準備万端であることを示しています。日本のモノづくりを次世代へ繋ぐ「頼れる伴走者」として、その存在感は今後ますます高まっていくことでしょう。
【企業情報】
企業名: セレンディップ・フィナンシャルサービス株式会社
所在地: 愛知県名古屋市中区錦1-5-11
代表者: 代表取締役社長 髙村 徳康
資本金: 5.5百万円
事業内容: フィナンシャルアドバイザリー業務、コンサルティング業務、インベストメント業務
株主: セレンディップ・ホールディングス株式会社 (100%)
