私たちが普段手にするスマートフォンの薄型化や、世界を驚かせたスーパーコンピュータ「富岳」の計算能力。これら最先端テクノロジーの進化を、目に見えないミクロの世界で支えている技術があります。
その主役こそが「プリント基板(PCB)」です。
今回は、かつて富士通のインターコネクトテクノロジーズ部門として日本の電子産業を牽引し、現在は独立した専業メーカーとして世界の半導体サプライチェーンにおいて重要な地位を占める「FICT株式会社」の第23期決算を読み解きます。AI時代の到来とともに需要が急増する半導体パッケージ基板市場において、同社がどのような成長戦略を描いているのか、経営コンサルタントの視点で分析していきます。
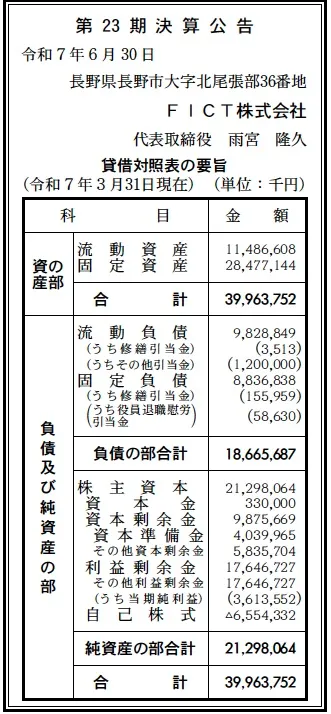
【決算ハイライト(第23期)】
資産合計: 39,964百万円 (約399.6億円)
負債合計: 18,666百万円 (約186.7億円)
純資産合計: 21,298百万円 (約213.0億円)
当期純利益: 3,614百万円 (約36.1億円)
自己資本比率: 約53.3%
利益剰余金: 17,647百万円 (約176.5億円)
【ひとこと】
決算数値から見て取れるのは、極めて健全な財務体質と高い収益力です。自己資本比率は50%を超え、製造業としては理想的な安定性を誇ります。特筆すべきは、当期純利益約36億円という高い利益水準と、176億円にも上る厚い利益剰余金です。これは、富士通グループからの独立後も、高付加価値製品に特化することで確実にキャッシュを生み出し、再投資への体力を蓄えてきたことを証明しています。
【企業概要】
企業名: FICT株式会社
設立: 2002年 (富士通より分社化)
株主: MBKパートナーズ、FormFactor, Inc. (2025年2月より)
事業内容: 高多層プリント基板、半導体パッケージ基板等の製造・販売
【事業構造の徹底解剖】
同社のビジネスモデルは、単なる「基板製造」ではありません。顧客の製品開発段階から入り込み、設計・シミュレーション・製造・信頼性評価までを一気通貫で提供する「技術パートナー」としての立ち位置を確立しています。具体的には、以下の3つの主要領域で構成されています。
✔高多層・高密度基板事業(ICTインフラ・ハイエンド)
同社の代名詞とも言える領域です。スーパーコンピュータ「京」や「富岳」に採用された実績が示す通り、極めて高い信頼性と信号伝送速度が求められるサーバー、通信基地局向けの基板を製造しています。独自の「F-ALCS(全層IVH構造)」技術により、限られたスペースで驚異的な配線密度を実現し、5G/6G通信やAIサーバーの性能向上に不可欠な部材を供給しています。
✔半導体関連基板事業(プローブカード・パッケージ)
現在、最も成長が期待されている分野です。半導体の検査工程で使用される「プローブカード用基板」や、半導体チップを実装する「FC-BGA基板」などを手掛けています。半導体の微細化・積層化が進む中、これらの基板にもナノレベルの精度が求められており、同社の高精度加工技術が競争優位性を発揮しています。
✔ソリューション&テクニカルサービス
モノづくりだけでなく、コトづくりも展開しています。基板設計段階での電気・熱シミュレーションサービスにより、顧客の開発リードタイム短縮に貢献。さらに、かつてのハードディスク事業の知見を活かした「データ復旧・消去サービス」というユニークなBtoBサービスも提供しており、収益の多様化に寄与しています。
【財務状況等から見る経営戦略】
第23期決算公告の数値をもとに、同社が直面する経営環境と、積極的な投資戦略の意図を分析します。
✔外部環境:AI半導体ブームと業界再編
生成AIの爆発的な普及により、データセンター向けサーバーやAI半導体の需要が急拡大しています。これに伴い、高性能なパッケージ基板や、半導体検査用プローブカードの需要も右肩上がりです。一方で、米中貿易摩擦によるサプライチェーンのブロック化や、原材料費の高騰といったリスク要因も存在します。また、2025年2月には、投資ファンドのMBKパートナーズと米国の半導体検査大手FormFactor(フォームファクター)社による資本参加が発表され、グローバルな業界再編の渦中にあります。
✔内部環境:製造拠点への巨額投資
BS(貸借対照表)を見ると、固定資産が約285億円と、総資産の約7割を占めています。これは、長野工場やベトナム工場の設備増強に加え、2023年に富士通から長野工場の資産を取得したことによる影響と考えられます。この重厚な資産構成は、装置産業特有のものですが、同時に高い参入障壁でもあります。流動資産も約115億円確保されており、巨額の設備投資を行いながらも、手元流動性を維持する巧みな財務コントロールが見て取れます。
✔安全性分析:盤石の資本構成
自己資本比率53.3%は、多額の設備投資を必要とする半導体関連メーカーとしては非常に優秀な水準です。負債の部では、固定負債が約88億円ありますが、これに見合うだけの純資産(約213億円)と利益剰余金(約176億円)が存在するため、財務リスクは極めて限定的です。自己株式として約65億円を保有している点も、資本政策の柔軟性を示唆しています。
【SWOT分析で見る事業環境】
同社についてここまで見てきた内容を、SWOT分析にまとめて整理をします。
✔強み (Strengths)
・「富岳」を支えた世界最高峰の高多層・高密度基板技術(F-ALCS)。
・設計から製造、解析までをカバーするワンストップソリューション。
・長野とベトナムの2拠点体制による、BCP(事業継続計画)対応力とコスト競争力。
・FormFactor社との資本提携による、プローブカード分野での技術・販路シナジー。
✔弱み (Weaknesses)
・装置産業ゆえの、固定費負担の重さと損益分岐点の高さ。
・特定ハイエンド用途への依存度が高く、市況変動の影響を受けやすい。
・急速な技術革新に対応し続けるための、継続的かつ巨額なR&D投資負担。
✔機会 (Opportunities)
・AIサーバー、HPC(ハイパフォーマンスコンピューティング)市場の爆発的成長。
・自動運転レベル向上に伴う、車載用高信頼性基板の需要増。
・半導体後工程(パッケージング)の重要性向上による、高付加価値基板へのニーズ。
・円安基調による、日本国内生産拠点(長野)の輸出競争力向上。
✔脅威 (Threats)
・台湾・韓国・中国などの海外PCBメーカーとの価格・技術競争激化。
・地政学的リスクによる原材料(銅、樹脂等)の供給不安定化。
・半導体市況の「シリコンサイクル」による短期的な受注変動。
【今後の戦略として想像すること】
新たな株主を迎え、第2の創業期とも言えるフェーズに入った同社の成長戦略を予測します。
✔短期的戦略:プローブカード基板での世界シェア拡大
米FormFactor社は、半導体検査用プローブカードの世界トップ企業です。このFormFactor社が株主となったことは、同社の「プローブカード用基板」にとって最強の販路を得たことを意味します。短期的には、両社の技術を融合させ、次世代のAI半導体検査に対応した超高多層・微細ピッチの基板を市場投入し、このニッチかつ高収益な市場でのシェアを盤石にするでしょう。
✔中長期的戦略:AI時代の「インターコネクト」リーダーへ
社名である「FICT(Future is Interconnected)」が示す通り、あらゆるものがつながる未来において、同社の技術はインフラとなります。中長期的には、従来のプリント基板の枠を超え、半導体チップと基板を繋ぐ「アドバンスト・パッケージング」領域への進出を深めるはずです。特に、光電融合(光通信と電気回路の融合)技術など、次世代データセンターに不可欠な技術開発への投資を加速させ、単なる部材メーカーから、AIインフラの進化を支えるプラットフォーマーへと変貌を遂げることが期待されます。
【まとめ】
FICT株式会社は、日本のモノづくり技術の結晶とも言える企業です。第23期決算で示された36億円の純利益と強固な財務基盤は、その技術力が市場で高く評価されている証左です。今後は、MBKパートナーズとFormFactorという強力なパートナーを得て、グローバル市場での攻勢を強めることになります。長野から世界へ。AIという新たな産業革命の裏側で、FICTの技術が「未来をつなぐ」役割を果たし続けることは間違いありません。
【企業情報】
企業名: FICT株式会社
所在地: 長野県長野市大字北尾張部36番地
代表者: 代表取締役社長 雨宮 隆久
設立: 2002年10月1日
資本金: 330百万円
事業内容: プリント基板の製造販売、ソリューションサービス、テクニカルサービス
株主: MBKパートナーズ、FormFactor, Inc. 等(資本構成変更による)
